

新西兰元在澳大利亚加息后跌破支撑
- 纽元/美元跌破0.5650,创澳大利亚加息以来六月以来最低水平。
- 澳储行将现金利率上调至4.60%,为2026年的第四次加息。
- 纽储行OCR较澳大利亚现金利率低1.85个百分点。
澳大利亚2026年的第四次加息令澳元周二走低,纽元/美元在下跌过程中首次收于0.5650下方。澳大利亚央行(RBA)一致投票将现金利率上调至4.60%,为2011年以来最高水平。声明称,经济似乎正在放缓,澳储行行长布洛克暗示,进一步收紧的幅度将低于市场此前的定价;在会议前,期货市场已将到2027年5月现金利率升至5%以上计入价格。
在经济放缓之际进行的加息,对货币交易员而言,意味着这次加息不会有后续动作。
上次纽储行加息时,纽元也出现下跌
新西兰央行(RBNZ)于9月2日将官方现金利率(OCR)上调至2.75%,这是连续第二次加息,而当纽储行行长布雷曼表示进一步加息的时机高度不确定时,纽元随之下跌。会后,10月加息的概率从65%降至约36%。纽储行当天公布的自身利率路径显示,10月将暂停,12月则加息至3.00%。
此后,在布雷曼9月22日警告原油价格上涨可能使短期通胀高于纽储行的假设后,10月28日加息至3.00%的概率已升至约80%。OCR较澳大利亚现金利率低1.85个百分点,也比美联储区间下限低整整一个百分点,因此纽元在10月28日的反应取决于纽储行是否暗示还有进一步加息空间。纽储行将中性利率——即政策既不促进增长也不抑制增长的水平——设定在3%至3.5%之间,而布雷曼在9月2日称政策仍具刺激性,因此若加息至3.00%,也只会达到该区间的下限。纽储行的措辞可能会比当时更强硬,不过由于加息已被市场计入价格,真正能带来意外的只有前瞻指引。
新西兰本周将公布建筑许可数据和消费者情绪调查
8月建筑许可数据将于GMT时间周三21:45公布,此前7月下降了4.3%;随后,ANZ-Roy Morgan消费者信心指数将于GMT时间周四21:00公布,前值为98。与美国日程相比,这两项都属于次要数据。
美联储 10 月降息的概率取决于周三的美国支出和通胀数据以及周五的就业报告,而澳洲联储(RBA)的下一次决议将在 11 月 3 日公布。周五的非农就业数据可能会比此后新西兰公布的任何数据更大程度地推动纽元/美元走势。
技术水平
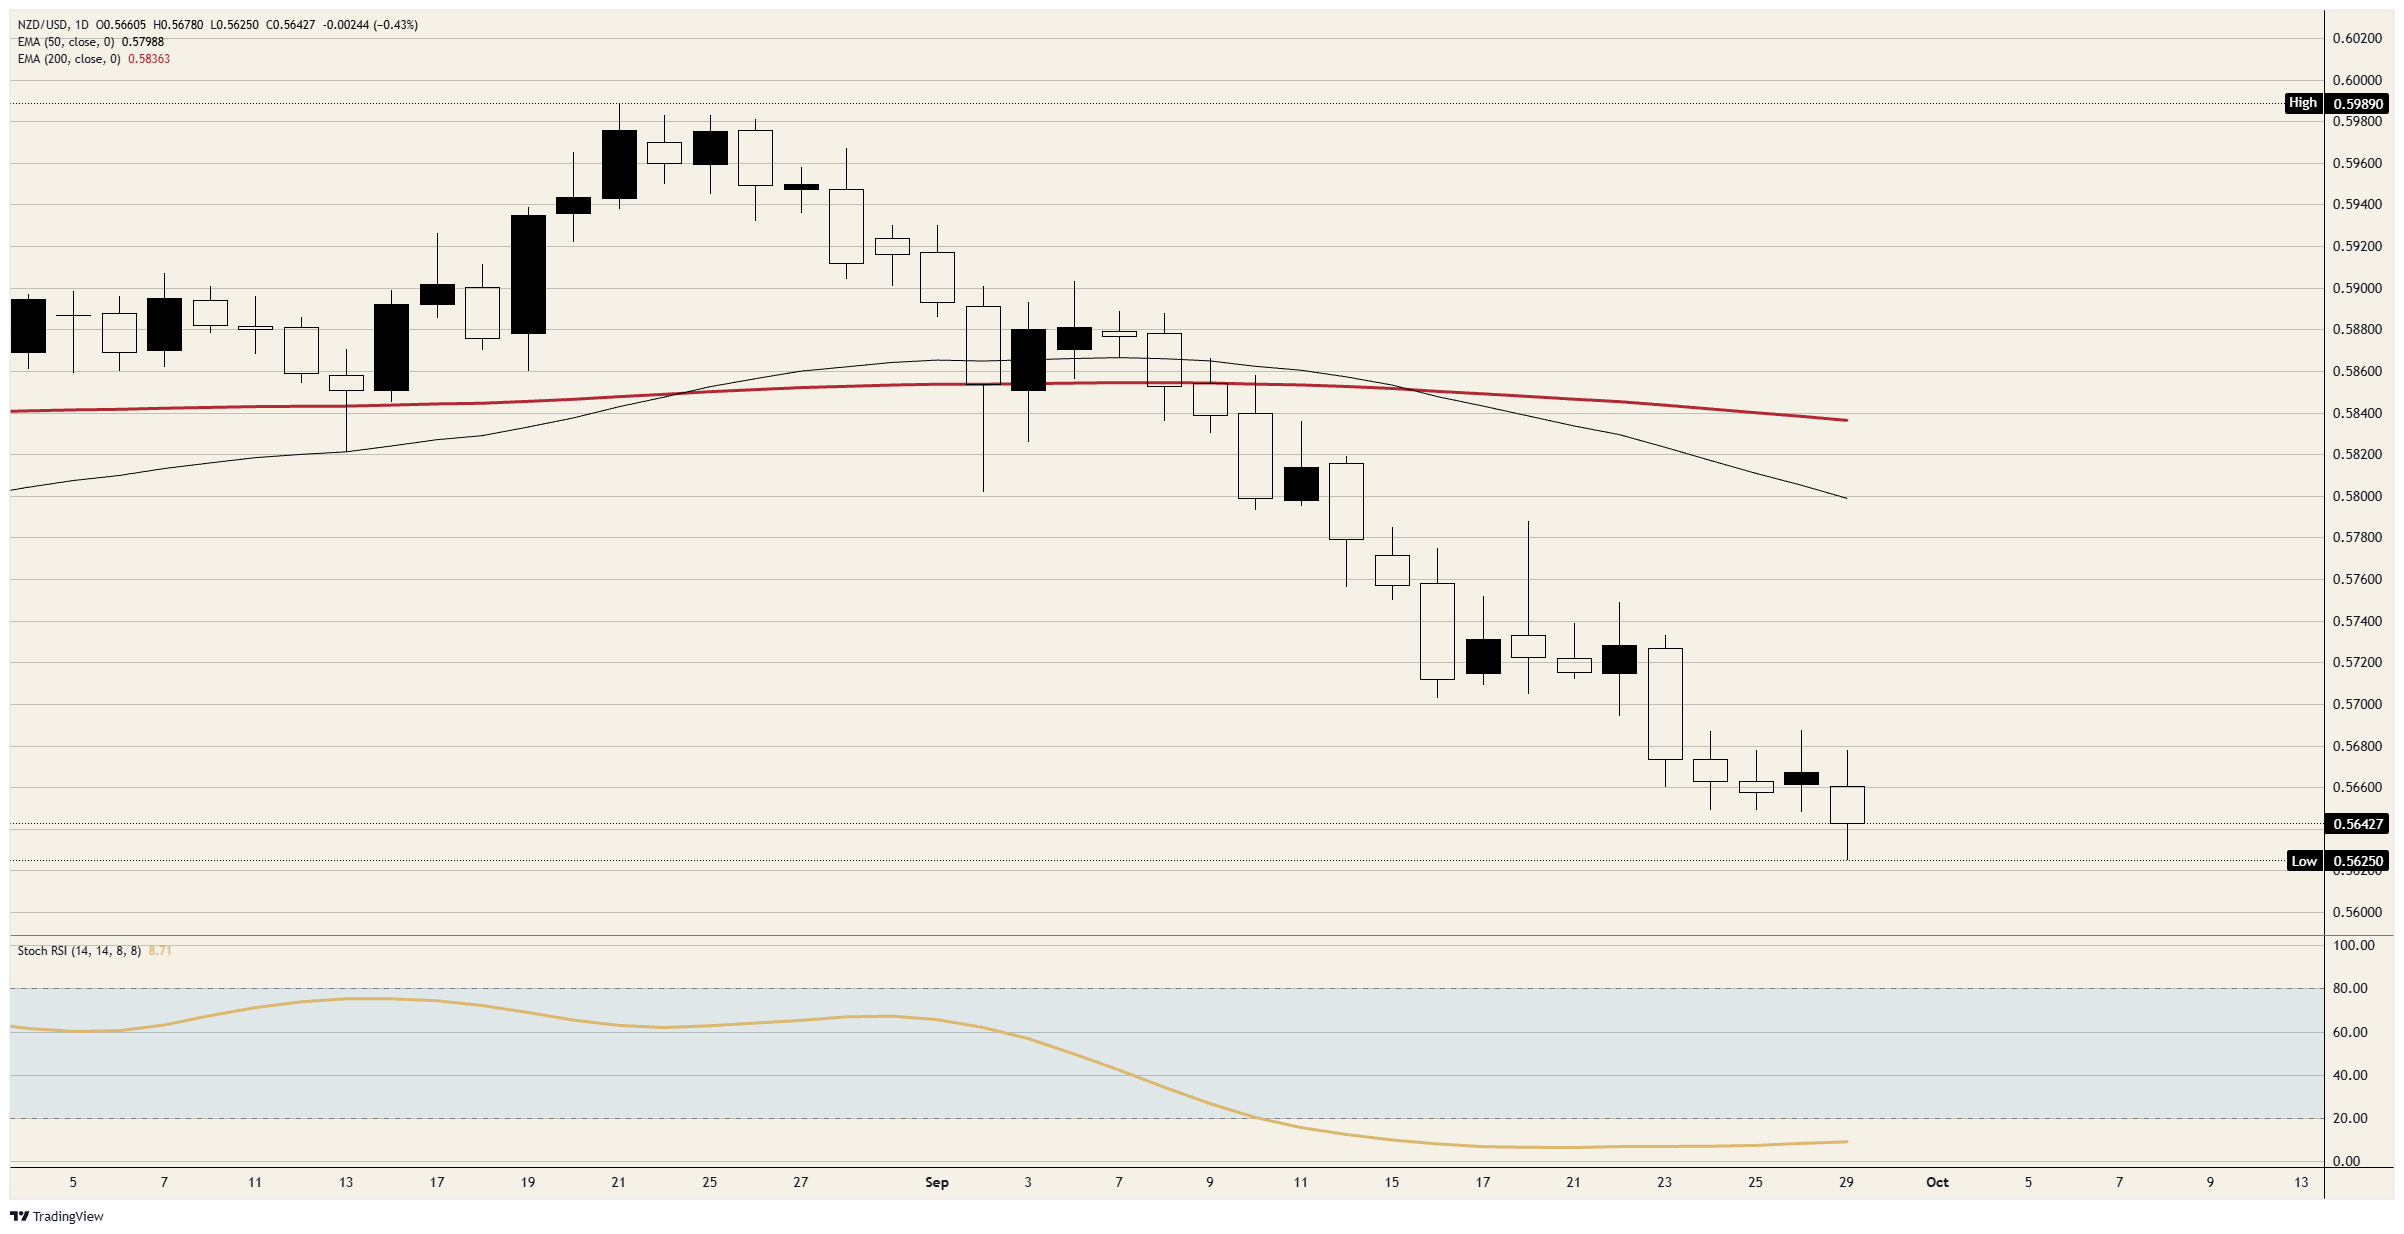
阻力位:0.5650,即周二突破前连续三个交易日的底部,现在是第一个阻力。自 9 月 23 日以来,每个交易日的高点都低于 0.5700。
支撑位:周二低点附近的 0.5625 是第一个支撑,也是始于 8 月下旬接近 0.6000 一线的下跌底部。其下方,0.5600 是下一个整数关口。
倾向:在 0.5700 构成阻力期间维持做空,首个目标看向 0.5600,第二目标看向 0.5550。动能已向下方过度延伸,日线随机相对强弱指数(Stoch RSI)自 9 月中旬以来一直处于个位数,因此反弹至 0.5650 不会破坏这一判断。日线收于 0.5700 上方将结束做空。
纽元/美元日线图
新西兰元(纽元)常见问题(FAQ)
新西兰元(NZD),也被称为Kiwi,是投资者中众所周知的交易货币。它的价值大体上取决于新西兰经济的健康状况和该国央行的政策。不过,也有一些独特的因素会影响纽元的走势。中国经济的表现往往会影响新西兰元,因为中国是新西兰最大的贸易伙伴。对中国经济来说,坏消息可能意味着新西兰对中国的出口减少,从而打击中国经济和人民币。另一个影响纽元的因素是奶制品价格,因为奶制品是新西兰的主要出口产品。高乳制品价格增加了出口收入,对经济和新西兰元都有积极的贡献。
新西兰储备银行(RBNZ)的目标是在中期实现并维持1%至3%的通货膨胀率,重点是将其保持在2%的中点附近。为此,银行设定了一个适当的利率水平。当通货膨胀过高时,新西兰央行会提高利率来给经济降温,但此举也会提高债券收益率,增加投资者对该国投资的吸引力,从而提振纽元。相反,低利率往往会削弱纽元。所谓的利率差异,即新西兰的利率与美联储设定的利率相比如何,也可能在纽元/美元货币对的走势中发挥关键作用。
新西兰发布的宏观经济数据是评估经济状况的关键,并可能影响新西兰元(NZD)估值。基于高经济增长、低失业率和高信心的强劲经济对纽元有利。高增长的经济吸引外国投资,并可能鼓励新西兰储备银行提高利率,如果这种经济实力与高通胀一起出现。相反,如果经济数据疲软,纽元可能会贬值。
新西兰元(NZD)倾向于在风险偏好时期走强,或者当投资者认为更广泛的市场风险较低并对经济增长持乐观态度时。这往往会给大宗商品和新西兰元等所谓的“大宗商品货币”带来更有利的前景。相反,在市场动荡或经济不确定时,纽元往往会走弱,因为投资者倾向于出售高风险资产,逃往更稳定的避风港。
推荐文章


