

【百強透視】意力國際(00585.HK)的AI「補丁」:1.7億買一家負資產視效公司
11月6日早盤,金融服務商意力國際(00585.HK)股價大幅飆升,一度漲超13%,截至發稿收窄至5.16%。
觸發點是一則前夜公告:公司擬以1.71億港元收購SkylineVFXLtd67%股權,標的核心運營實體正是國內視效公司北京泰然若晴--曾參與《封神:朝歌風雲》《長津湖》《三體》等頭部影視項目的特效製作。
然而,市場在最初的興奮之後,很快顯露出審慎的一面,導致其股價上漲動力不足。
這筆交易被公司明確定義為「戰略回歸」:意力國際的本業起於2000年的電腦造像(CG)業務,後於2016年前後轉向綜合金融服務,如今在股東基礎與管理層更迭後,董事會決定重新將數碼娛樂置於核心位置,而AI正是這次回歸的敘事支點。
從標的質地看,SkylineVFX並非空殼概念:泰然若晴已在實際生產中全面引入AI輔助概念設計、智能摳像、自動中間幀生成等工具,據稱將生產效率提升了約20%,構建起「人機協同」的工作流。在生成式AI加速滲透影視工業的背景下,一個擁有近十年頭部項目交付記錄、且已把AI嵌入生產管線的團隊,確實比純粹的AI概念標的更具說服力。
但真正值得拆解的是支付結構與對賭設計。1.71億港元總代價中,現金僅約3427.9萬港元,餘下1.37億港元通過按每股4.65港元發行2948.7萬股代價股份支付,發行價較公告前收盤價5.615港元折讓約17.19%。
賣方的真正「大頭」不在當下,而在認股權證:Skyline VFX設置2027-2029年1.2億、1.68億、2.18億元人民幣收入考核目標,賣方權證行權數量按實際收入與目標收入孰低核算,並附帶管理層留任要求,權證上限為3319.68萬份。
這套「低現金+高股權/權證」的安排,把賣方利益與標的未來三年的收入增長深度綁定,客觀上降低了買方的一次性現金風險,但也意味著目標公司必須在三年內實現從當前體量到2億以上收入級別的躍遷。
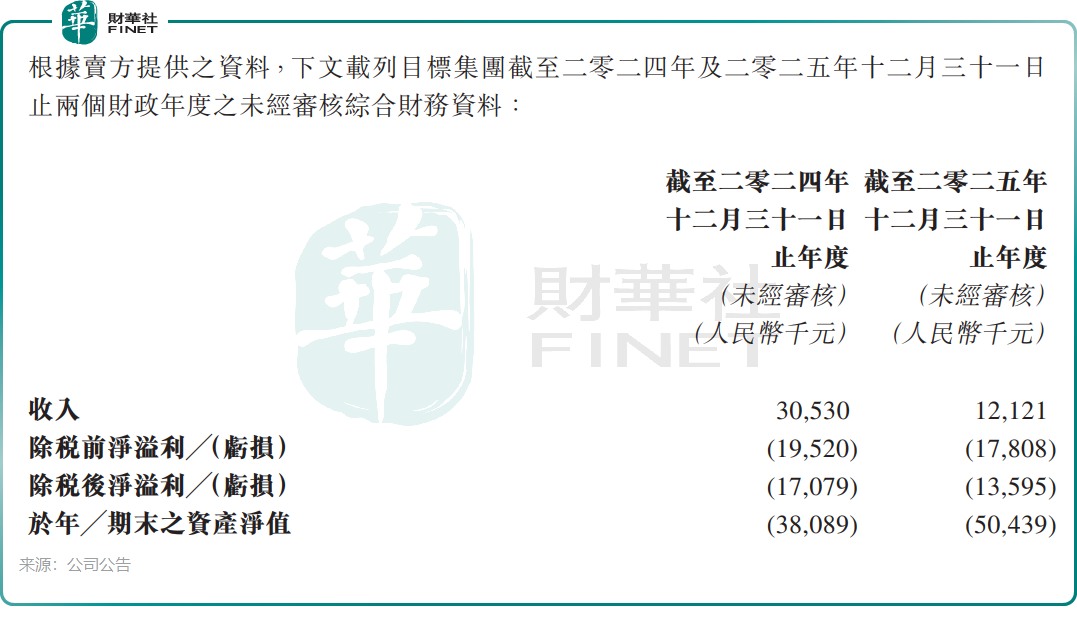
問題恰恰在於標的的盈利底色。公告披露,SkylineVFX在2024年和2025年收入分別為3053萬元和1212.1萬元人民幣,同期稅後虧損分別為1707.9萬元和1359.5萬元人民幣,截至2025年末淨資產為負5043.9萬元人民幣。一個仍在虧損、收入尚未企穩的負資產,以今年9月底約2.22億元人民幣的初步估值整體定價,對應的是對2027年及以後收入爆發式修復的強烈假設。對賭條款雖然保護了部分下行風險,卻無法消除一個結構性隱患:若目標收入未能兌現,買方賬面上1.71億港元換來的商譽與無形資產,將面臨減值測試的持續壓力。
另一個容易被忽視的線索,是意力國際自身業績的「含金量」。2026年上半年,公司期內溢利約1682.3萬港元,同比增長約280%,看似強勁,但拆解後主要驅動力來自證券經紀及資產管理分部收入增加,以及出售持作買賣投資的已變現收益1254.7萬港元。
換言之,這是一份高度依賴市場行情與自營交易表現的成績單,而非穩定的經常性收入。金融業務的週期波動,恰恰構成了公司尋求第二增長曲線的現實動機--但同時也意味著,當金融端的順風減弱時,新收購的AI視效資產必須在利潤表上真正接棒,而SkylineVFX目前尚不具備這個能力。
回到股價的衝高回落,市場的反應邏輯並不難理解:AI影視是2026年港股稀缺的敘事標籤,標的又有《封神》《三體》等硬作品背書,短線資金有足夠的理由在第一時間湧入。但折價配股帶來的即期稀釋、標的連續虧損的財務現實、以及對賭目標隱含的激進假設,又讓願意在6港元上方持續加倉的資金顯得猶豫。這筆交易的真正考驗不在公告日,而在2027年的第一份收入成績單--SkylineVFX能否借助AI工業化交付把項目儲備轉化為可持續的收入曲線,將決定1.71億港元最終被記作一筆有遠見的戰略投資,還是一筆需要計提減值的昂貴學費。
從證券經紀與資產管理,到重新押注人工智能賦能的數碼娛樂,意力國際這次轉身能否走通,仍需時間與財報驗證。
值得一提的是,港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,意力國際今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
推薦文章


