

道瓊工業平均指數 11 月 4 日收漲 1,569.40 點、漲幅 3.03%,是 44 年來選後首個交易日最強的一次;同一個交易日,那斯達克綜合指數只漲 1.44%。兩個指數、1.59 個百分點的差距——這根長紅的重點不在點數,而在買盤從哪裡來。
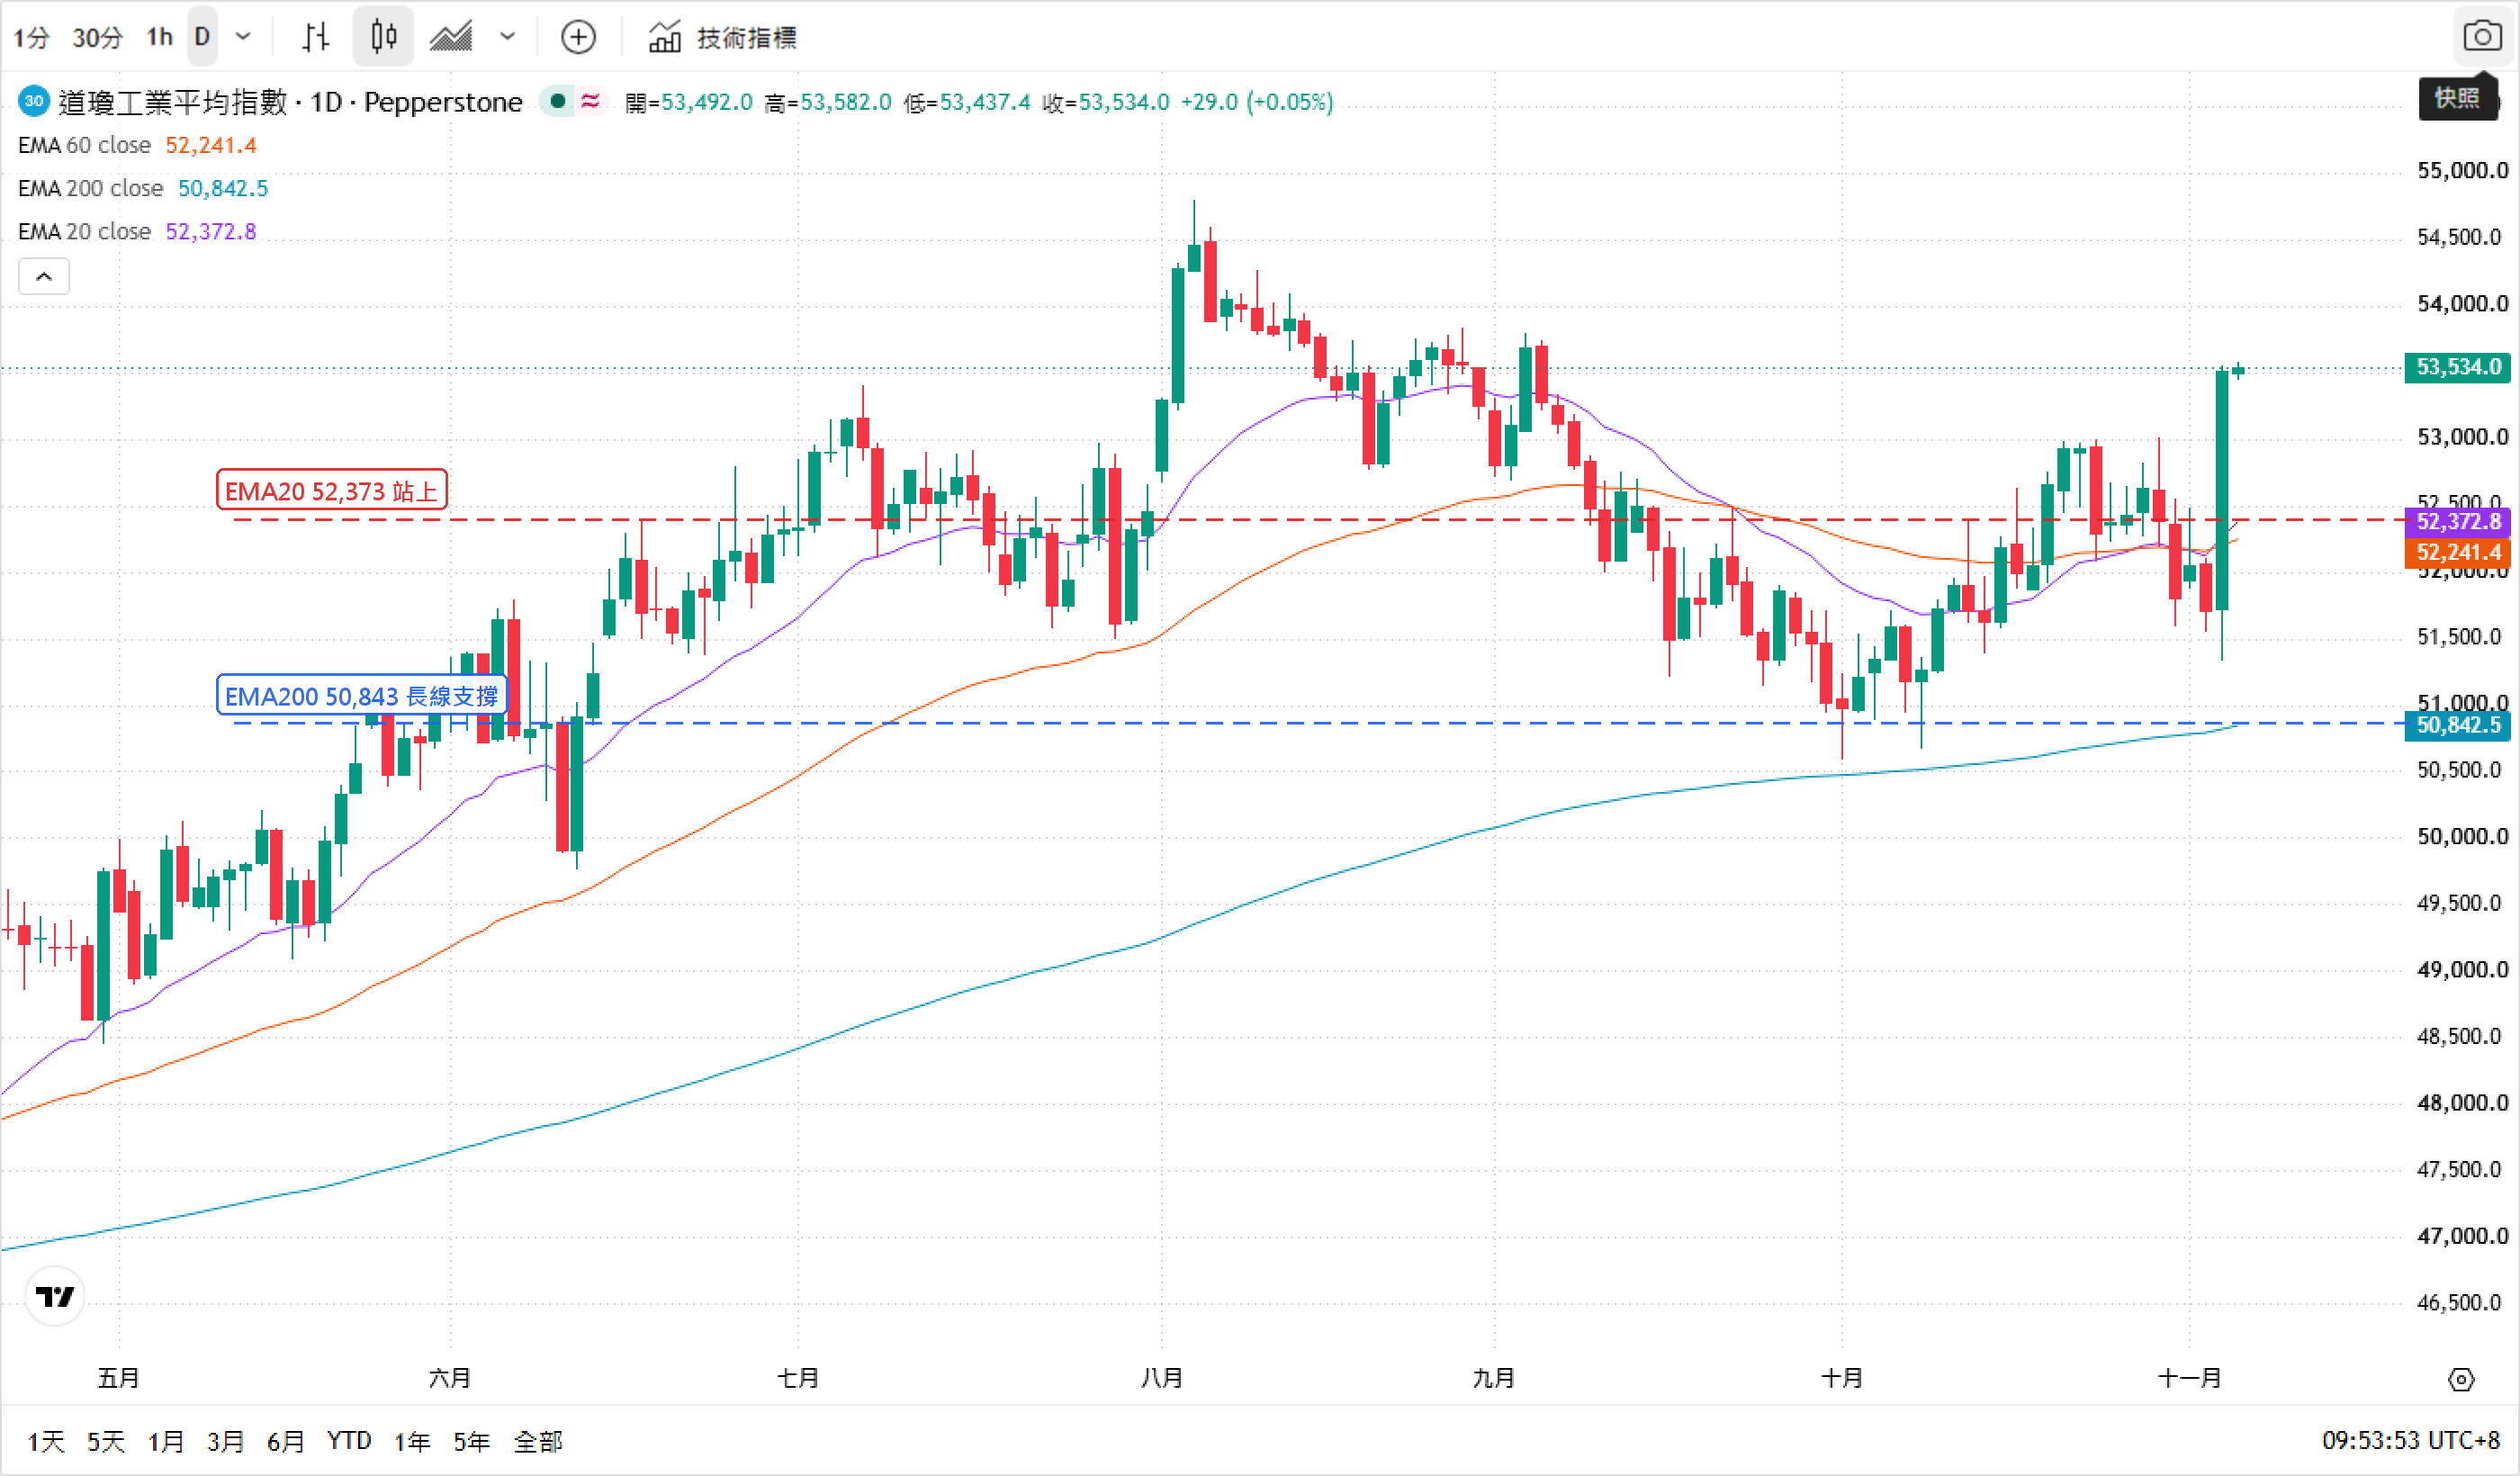
* 圖表來源:TradingView(道瓊工業平均指數 · 日線)
圖上先看兩條線。道瓊 10 月一度跌破 EMA200(50,843),11 月 4 日一根長紅直接收復 EMA20(52,373),連 EMA60(52,241)也一併站回;但同一張圖也顯示,指數距離 8 月 5 日的高點還有約 2.5%。這是一根修復的長紅,不是一根創新高的長紅。
同一根道瓊,8 月和 11 月買的是兩樣東西
8 月 5 日道瓊寫下 54,744 點時,市場買的是成長:AI 資本支出往傳統經濟擴散,工業、電力設備、雲端一起被重估,那斯達克 100 也走在同一條上升軌道上,兩邊同步。11 月 4 日指數回到相近的位置,領漲的卻換了人。
八月的買盤,核心變量是訂單
那一輪市場對利率的敏感度很低,殖利率上行並沒有壓住指數,因為買盤集中在能講出成長故事的權重股身上。
十一月的買盤,核心變量是利率與波動率
這次領漲的不是科技。表上四行涵蓋了這一天的全部證據:金融股是主要承接方,波動率溢價一次性收縮,而利率只是小幅回落、並沒有真正走出 10 月的高位區間。殖利率下行加上風險溢價壓縮,正是讓景氣循環股在沒有新經濟數據的情況下重新評價的組合——這是八月那根陽線裡沒有的東西。
| 11 月 4 日誰在動 | 變動 | 意義 |
|---|---|---|
| KBW 那斯達克銀行指數 | +2.43% 至 177.54 | 金融股是這根長紅的主要承接方 |
| VIX 波動率指數 | −20.26% 至 16.61 | 風險溢價一次性收縮,非經濟數據驅動 |
| 10 年期美債殖利率 | −5.8bp 至 4.894% | 仍低於 10 月 7 日的 5.36% 週期高位 |
| 標普 500 等權重 vs 那斯達克 100 | 20 日相差 14 個百分點 | 截至 11 月 2 日,落在歷史第 99 百分位 |
KBW 銀行指數那 2.43%,是一次重新定價
表上最後一行才是關鍵。Citadel Securities 統計,截至 11 月 2 日的 20 個交易日裡,標普 500 等權重指數上漲超過 4%,那斯達克 100 同期下跌約 10%。這個結構說明:11 月 4 日不是分歧的開始,是分歧的第一次釋放。這種級別的背離不會在一個下午解決,它只是先讓兩端往中間靠了一步。
最強的反對證據擺在權重算法上。道瓊是價格加權指數,少數高價成分股就能推升 1,500 點,不需要全市場參與;標普 500 當日只漲 1.58%,大約是道瓊漲幅的一半,這個比例本身就是價格加權的算術結果。如果這真的是一次全面重估,等權重指數應該明顯跑贏市值加權指數,但它沒有。
這根長紅要成立,得先躲過三件事
第一件事是收盤價。道瓊必須收在 8 月 5 日的 54,744 點之上,而且要是收盤、不是盤中觸及;在此之前,這根長紅只是把指數送回 8 月高點的下方。
第二件事是殖利率。銀行的重估建立在利率回落的基礎上,如果 10 年期殖利率重新朝 5.36% 的 10 月高位走,領漲的那批股票就失去理由。
第三件事是那道缺口收斂的方向。如果差距是靠大型科技上漲來收斂、而不是靠等權重回落來收斂,那 11 月 4 日就不是輪動,只是資金在一個已經很貴的市場裡換了個位置。
三件事只要成立兩件,這根 1,569 點的長紅就升級成一次真正的資金轉向;三件同時不成立,它就只是一根被記住點數、卻沒有改變任何定價的蠟燭。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


