

投資慧眼Insights -
美債與黃金齊漲!黃金大漲90美元上攻4200
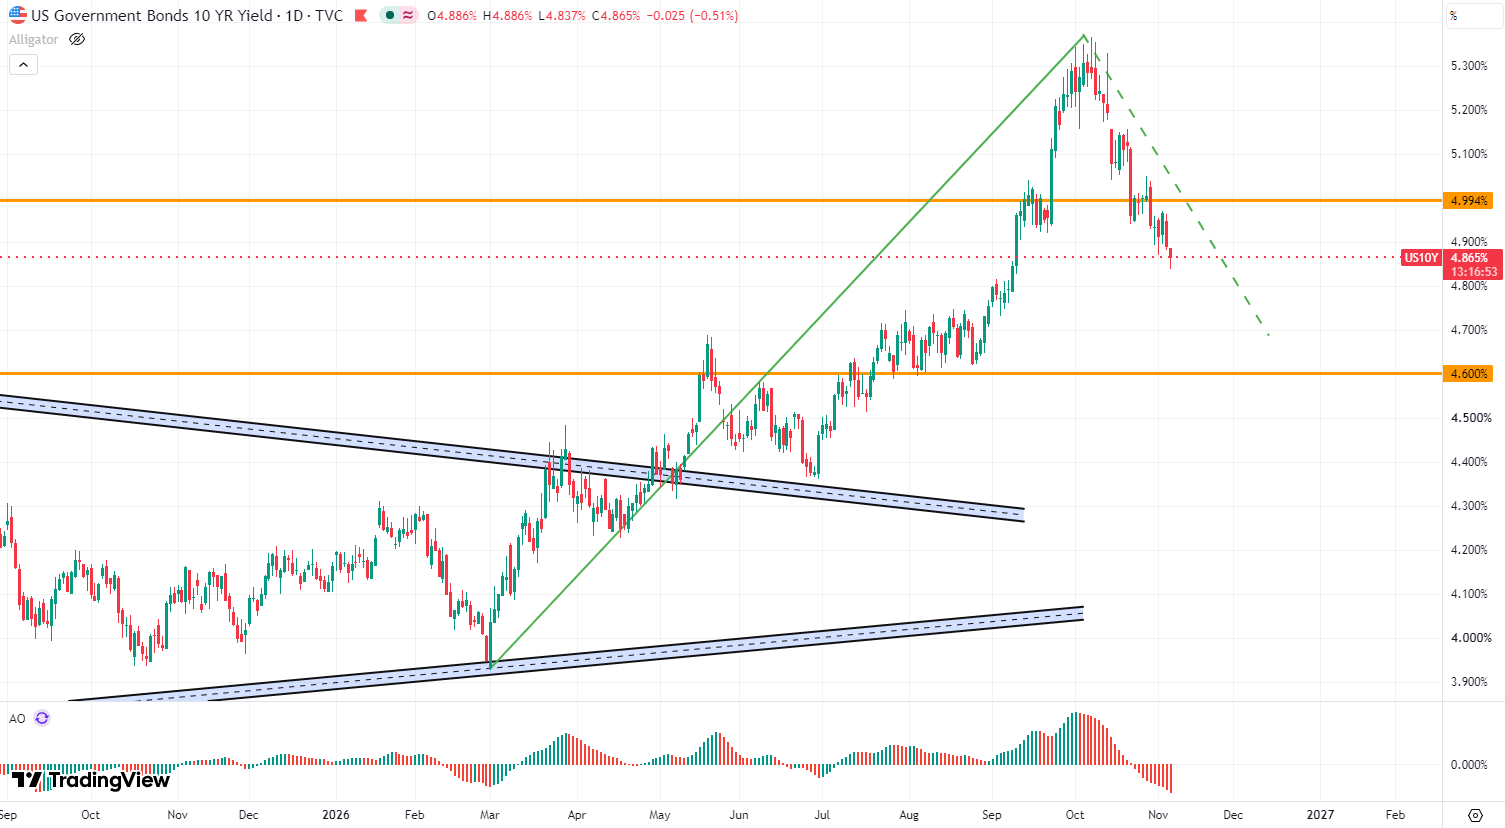
週四(11月5日)黃金時段內自4057.8美元大漲90美元至高位4147美元,刷新逾兩周新高。黃金多頭正上攻4200-4230美元阻力區域。與此同時,美債價格上漲,10年期美債殖利率進一步下探4.83%,創近兩個月新低,形成當前黃金與美債齊漲的局面。
實際上,除卻黃金大幅反彈外,白銀、鉑金、鈀金亦同步走高。其中白銀隔夜大漲5%。這表明美債、黃金齊漲並非因市場避險買盤所致,其核心原因應歸咎於美元指數和美債殖利率回落。
10年期美債殖利率日線圖:
圖片來源於:tradingview
週三(11月4日)美國中期選舉「塵埃落定」,民主黨在中期選舉取得壓倒性勝利。鑒於民主黨重新掌控國會兩院令市場對進一步財政刺激的預期下降,這紓緩美國經濟增長、通脹及國債孳息率的上行壓力,進而令美債吸引力有所增強。
值得留意的是,週三(11月4日)美國財政部調整未來公債拍賣規模措辭,刪除「至少」一詞,並表示未來幾個季度將維持浮動利率公債和附息公債拍賣規模不變。此舉為未來擴大短期和中期公債發行規模,以及縮減長期公債拍賣規模鋪平道路。
不僅如此,民主黨重新掌控國會還令市場對中選後美伊衝突升級擔憂緩解,WTI原油隔夜重挫9%,創逾三個月以來最大單日跌幅。市場還預期民主黨將重塑全球科技產業格局,引發市場對數據中心監管趨嚴、AI基礎設施擴張放緩的擔憂。輝達受此拖累週三(11月4日)跌3.17%至200美元關鍵支撐,暗示中期選舉不太可能改變近期的AI恐慌交易。
可以預見的是,在AI通脹及油價走高導致的輸入性通脹緩解背景下,聯准會短期內進一步加息的緊迫性下降,美元指數承壓下跌,並推動以美元計價的黃金、白銀等貴金屬走高。
世界黃金協會報告顯示三季度央行購金增加42%,黃金反彈OR反轉?
週二(11月3日)世界黃金協會發佈的2026年三季度《全球黃金需求趨勢》顯示,三季度全球黃金總需求為1369噸,同比下降1%。其中各央行及其他官方機構黃金儲備淨增321噸,同比增長42%,創2024年四季度以來單季新高。金條金幣投資需求同比下降19%,至268噸。
數據表明,三季度全球黃金需求整體呈現分化格局,官方機構持續開展大規模購金央行購金仍是黃金需求的重要支柱。
儘管如此,在聯准會仍處於緊縮週期背景下,黃金進一步上漲空間或受到制約。民主黨橫掃國會應會強化聯准會的獨立性。且聯准會主席沃什強調經濟活動正在強勁步伐下擴張。美國9月PCE通脹同比升至3.6%,創今年5月以來最高水準。一系列因素表明聯准會年內進一步加息仍是大概率事件。另外,若中東局勢再度升級,資金或重新流入美元並拋售黃金。
展望後市,投資者可重點關注週五(11月6日)公佈的美國非農數據。週三(11月4日)有「小非農」之稱的美國ADP就業報告顯示,10月私人企業職位增加8.6萬個,市場預期為增加6.7萬個,前值為增加9萬個。若非農數據表現強勁,料將令金價承壓。
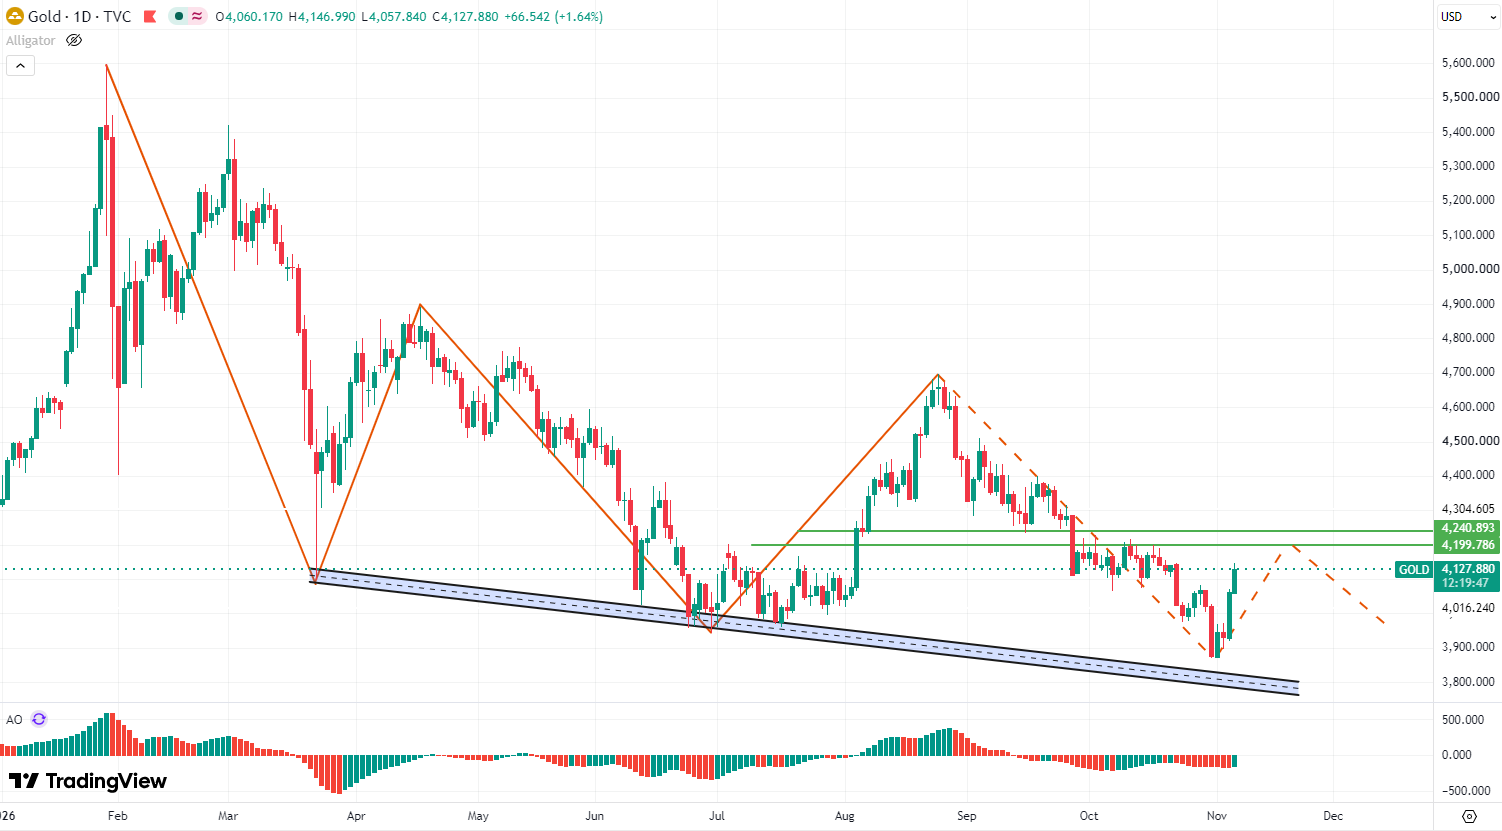
黃金技術分析:反彈挑戰4200-4230美元區域,言趨勢扭轉為時尚早
黃金日線圖:
圖片來源於:tradingview
日線圖顯示,黃金反彈收復4100美元,短期有望進一步上攻4200-4230美元阻力區域。但就整體走勢而言,黃金下行趨勢尚未扭轉,若最終反彈受阻4200,後市料將再度回落考驗4000美元關口下方支撐。若要扭轉跌勢,則需首先突破4230美元水準。整體跌勢或延續至12月中旬。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


