

微軟財報前瞻:Azure成長率能否達到47%?華爾街最高目標價725美元
TradingKey - 微軟(MSFT)將於美東時間 10 月 28 日美股收盤後公布 2027 財年第一季業績。隨著雲端運算需求保持強勁、企業加速部署人工智慧應用,市場正等待微軟交出新一季的成長成績單。
FactSet 資料顯示,華爾街目前預估微軟第一季調整後每股盈餘約為 4.71 美元,營收約為 906.2 億美元,分別年增約 14% 與 16.7%。微軟先前給出的單季營收指引為 898.5 億至 909.5 億美元,市場共識預期已接近指引區間上緣,意味著實際業績及後續展望都可能影響投資人對公司成長前景的判斷。
在業務層面,Azure 雲端服務成長率、Microsoft 365 與 Copilot 的商業化進展,以及資本支出和自由現金流,將成為本次財報的三大觀察重點。
Azure增速能否超越指引,成為財報最大看點
微軟先前預計,Azure 第一季營收按固定匯率計算將成長 44% 至 45%,高於上一季的 43%。摩根士丹利的預測更加樂觀,認為實際增速可能達到 47% 左右;奧本海默則預計約為 46%。
推動 Azure 成長的動力來自傳統雲端運算與 AI 工作負載兩方面。企業持續將應用與資料遷移至雲端,AI 模型推論、智慧體應用以及相關基礎設施需求也在增加。
摩根士丹利(MS)認為,微軟在企業雲端服務市場的競爭優勢仍然突出,其資訊長調查顯示,微軟在企業 IT 預算份額成長方面領先於亞馬遜。隨著企業增加公有雲及 AI 相關支出,Azure 仍有望從中受益。
但需求強勁不代表營收可以同步加速,微軟先前多次表示,資料中心產能限制了 Azure 滿足客戶需求的能力。因此,投資人不僅需要關注單季增速是否達到預期,也會關注新增算力何時投入使用,以及微軟能否在未來幾個季度延續成長勢頭。
摩根士丹利預計,微軟 2026 財年新增上線資料中心容量約 3.25 吉瓦,2027 財年預計進一步增加至約 4.25 吉瓦。隨著新產能逐步釋放,微軟有望承接更多先前受容量限制的需求。不過,新增容量能否及時轉化為營收,仍取決於設施部署進度、客戶使用情況以及營運效率。
此外,微軟預計智慧雲端部門第一季營收約為 409.5 億至 412.5 億美元,年增約 33% 至 34%,若 Azure 增速進一步加快,雲端業務有望繼續成為微軟整體成長的核心驅動力。
Copilot商業化與AI投資回報,決定成長品質
除 Azure 外,Microsoft 365 和 Copilot 的商業化進度將決定微軟能否在基礎設施之外獲得更多高毛利 AI 收入。
截至上一財年末,Microsoft 365 Copilot 付費席位已經超過 3,000 萬個,第四季新增約 1,000 萬個。第一季需要觀察企業客戶是否繼續擴大部署範圍,而非僅停留在小規模試用階段。
微軟已經將 Chat、Cowork、Code 及 Autopilot 代理整合至統一的 Copilot 體驗,並嘗試從單純的按席位訂閱,拓展至結合用戶呼叫量和工作負載的計費模式。長期來看,這有望提高單一客戶的營收貢獻;但短期內,Copilot 成長仍主要依賴付費席位增加,以及客戶從 Microsoft 365 E3 升級至 E5 或 E7 等價格更高的方案。
公司預計,Microsoft 365 商業雲第一季營收按固定匯率計算成長約 17%。如果 Copilot 採用率提高,同時高階安全及資料管理方案保持成長,微軟便有可能在 AI 推理成本上升的情況下維持軟體業務的高利潤率。
AI 投入的另一面是持續上升的基礎設施成本。
微軟此前預計,2027 財年第一季資本支出將超過 500 億美元,明顯高於上一季約 410 億美元的水準。公司希望透過持續建設資料中心和擴充算力來滿足雲端與 AI 需求,但投資人也會衡量新增支出能否換來相應的營收和利潤成長。
摩根士丹利預計,微軟 2027 財年整體毛利率可能年減約 2 個百分點至 65.8%,營業利益率則有望維持在 46.6% 左右。其判斷是,AI 基礎設施建設會對毛利率構成壓力,但費用控制及營運效率改善可以抵銷部分影響。微軟此前也表示,公司已縮短資料中心設備從部署到具備營收創造能力所需的時間,這有助於提高新增算力的利用效率。
華爾街目標價最高725美元
在財報公布前,多家機構已經更新對微軟的判斷。摩根士丹利維持 600 美元目標價,認為 Azure 成長、Copilot 商業化以及基礎設施效率改善能夠支持微軟的長期獲利能力。奧本海默將目標價從 570 美元上調至 625 美元,並維持積極評級;Truist 也將目標價從 575 美元上調至 600 美元。
根據 TipRanks 統計,過去三個月覆蓋微軟的 36 位分析師給出的平均目標價約為 607.87 美元,最高目標價達到 725 美元,最低為 440 美元,整體評級為「強力買進」。
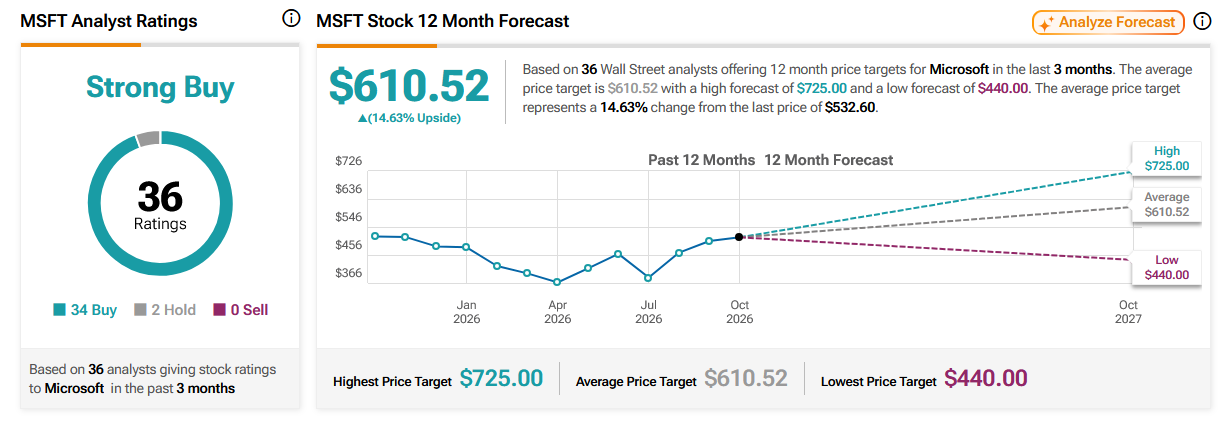
來源:TradingView
從估值角度看,微軟仍面臨成長預期與投入成本之間的平衡問題。如果 Azure 增速達到或超過華爾街預期,Copilot 付費採用持續擴大,同時資本支出能夠逐步轉化為營收,市場可能更有信心為微軟的 AI 業務支付溢價。反之,如果雲端業務成長不及預期,或高額投資未能帶來相應的現金流改善,股價可能承壓。
推薦文章


