


投資慧眼 Insights - 10 月 23 日東京早盤,美元/日圓(USDJPY)在 9 月 CPI 公布後自 158.13 一路下探至 156.07,跌幅 1.36 日圓(約 0.86%),隨後在 156.685 附近止跌。這份數據不弱:核心 CPI(剔除生鮮食品)按年 2.1%,高於 8 月的 1.7%,是九個月來首次重回日本央行 2% 目標上方;剔除生鮮與能源的核心核心 CPI 按年 2.4%,同樣高於市場預期。通脹在加速、升息理由在累積——但日圓只走了一天就停住,這正是問題所在。
反直覺:通脹達標了,日圓卻沒能走出趨勢
市場的第一反應是對的:通脹重回目標、升息在望,日圓該漲。但把三個數字放在一起,違和感就出來了——核心 CPI 2.1%,只比目標高 0.1 個百分點;核心核心 2.4%,算不上失控;而日本央行下週開會(10 月 29 ~ 30 日),市場壓倒性預期按兵不動、維持 1.25%。換句話說,這份 CPI 改變的不是 10 月的決議,而是 12 月的機率。日圓買的是「下一次」,不是「這一次」。
傳導鏈第一段:CPI → 政策預期,中間隔著 10 月 29 日
第一段鏈條最直接:通脹 → 政策預期。日本央行 9 月才把利率升到 1.25%,10 月會議緊接在後,機構普遍預期本次維持不變,但可能上調通脹預測、保留偏鷹措辭。真正的訊號不在利率決議,而在措辭:若聲明把「基礎通脹已接近 2%」寫得更明確,等於替 12 月鋪路;若仍強調外部不確定性,日圓這波升值就少了一條腿。
傳導鏈第二段:政策 → 美日利差,好消息已被定價
第二段鏈條決定日圓能走多遠。日本就算 12 月升息,政策利率也只到 1.5% 左右,而美國 10 年期公債殖利率 10 月 22 日收在 4.95%——利差以百個基點計,套息交易(carry trade)不會因為一次升息就翻轉。更關鍵的是,市場定價已把 12 月升息放到 75% ~ 80%:好消息先被定價了,除非日本央行給出比 12 月更快的路徑,否則日圓缺乏新燃料。渣打(Standard Chartered)的基準情境更保守,放在 2027 年 1 月。
傳導鏈第三段:利差 → 資金流,上有干預、下有逆差
第三段鏈條最容易被忽略。日本長期貿易逆差意味著進口商每個月都要賣日圓換美元,利差寬、逆差在,日圓的反彈天生缺乏持續買盤;另一邊,160 一線是市場公認的干預敏感區,逼近之後做多美元/日圓的風險報酬明顯變差。上有干預、下有逆差,日圓不是沒有方向,而是被鎖在區間裡震盪。
技術面:156.07 與 158.94 是當前的交戰區
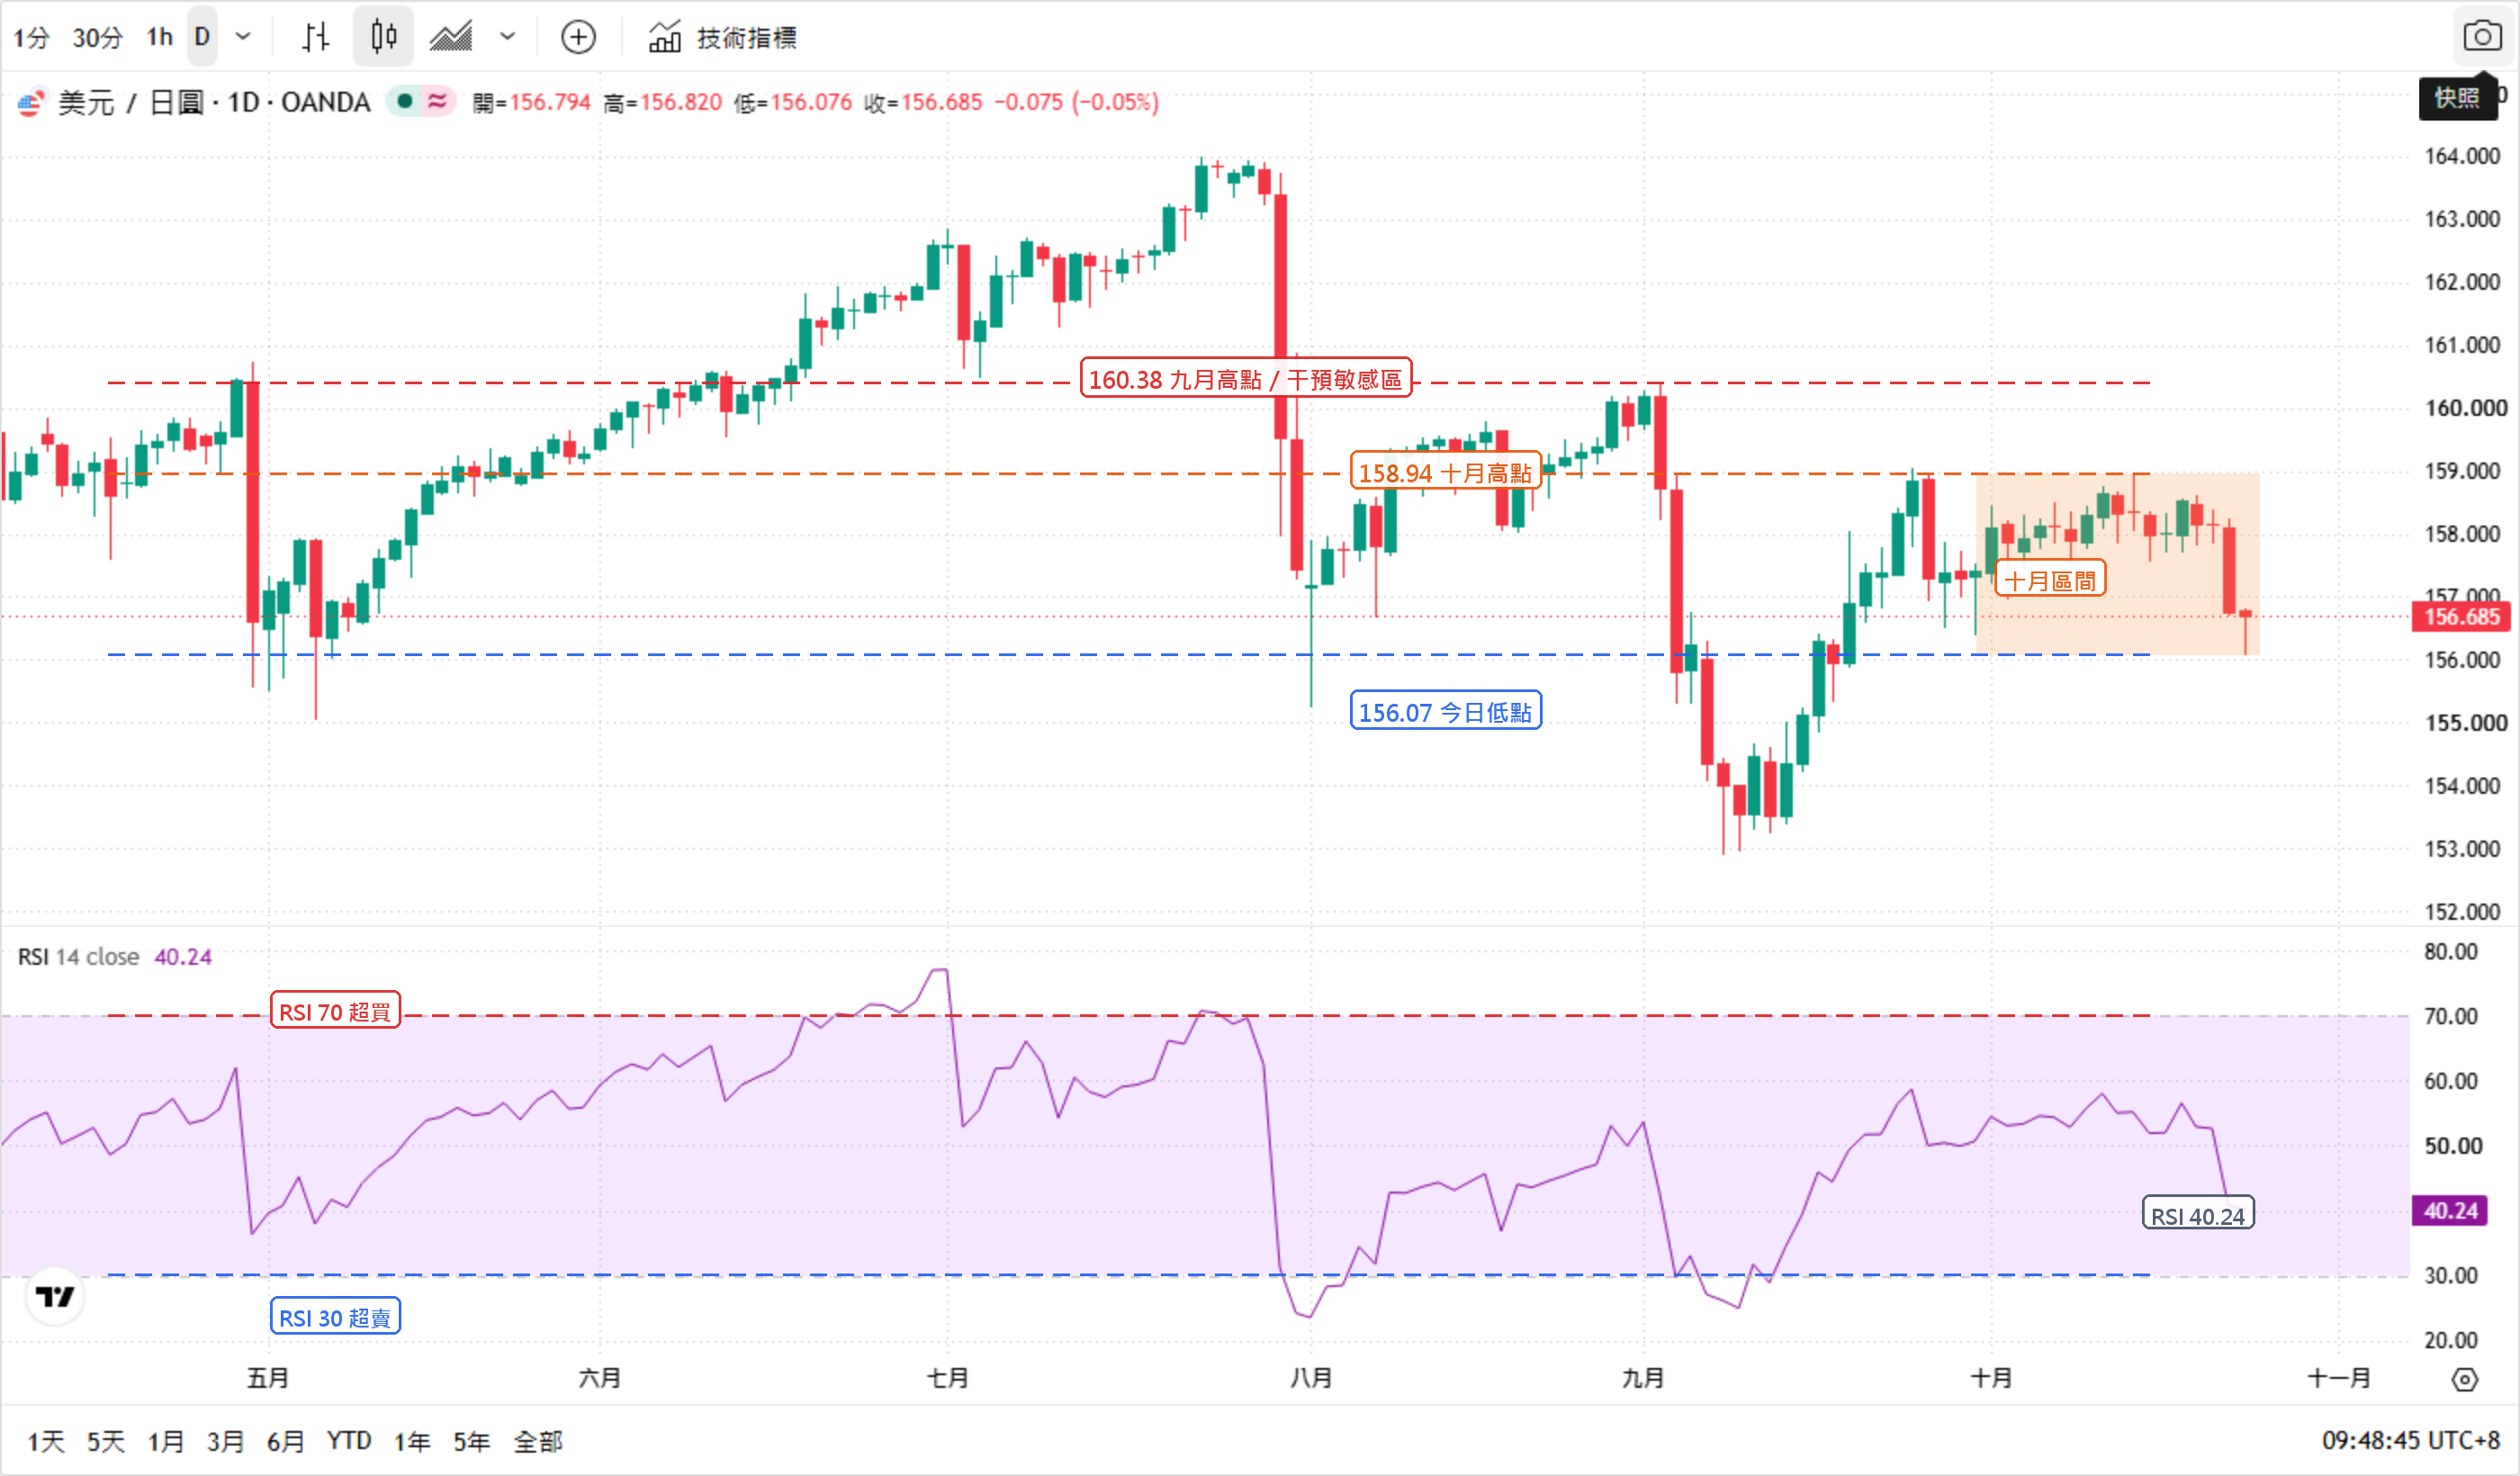
* 圖表來源:TradingView 官方圖表截圖,數據源 OANDA(美元/日圓差價合約)。
日線圖上,10 月高點 158.94(10 月 13 日)、9 月高點 160.38,今日低點 156.07 正好貼著 156 整數關。RSI(14) 已從超買區回落至 40.24,動能偏弱但未進入超賣。十月區間 156.07 ~ 158.94 就是目前的交戰區,位置比方向重要。
觸發條件清單:三個價位、一個日程
守住 156.07:區間震盪延續,等 10 月 29 ~ 30 日日本央行給出措辭方向。
失守 156.07:下看 154.50(約 -1.0%),再看 9 月低點 152.90(約 -2.0%)。
站上 158.94:上看 160.38(約 +0.9%),但 160 一線的干預風險會同步升高。
10 月 29 日決議:上調通脹預測並暗示 12 月升息 → 日圓偏強;措辭不變、強調外部風險 → 美元/日圓回測 158。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


