

投資慧眼Insights -
超級央行周來襲!市場焦點轉向通脹
市場本周將迎來聯准會、歐央行、日央行、加拿大央行及新西蘭央行公佈利率決議。另外,美國第三季度GDP初值以及9月個人消費支出價格指數(PCE)等數據也將於本周公佈,投資者希望從中尋找聯准會後續貨幣政策的相關線索。
毫無疑問的是,隨著聯准會10月利率決議將於週四(10月29日)公佈,市場焦點聚焦在通脹前景上。美國10月消費者信心指數終值為48,比9月份下降0.2%,比去年同期下降10.4%。該指數同時比伊朗衝突爆發前2月錄得的指數低15%。
調查負責人Joanne Hsu表示,在通脹連續五年高於目標水準之後,近幾個月來短期和長期通脹預期均有所上升,這暴露了通脹預期高企可能根深蒂固的風險。
更重要的是,中東地緣局勢存進一步升級可能,美國《紐約時報》引述消息指出,美國和以色列計劃在美國中期選舉後,再次向伊朗發動為期3天的猛烈攻襲,迫使德黑蘭在談判讓步。
強美元、弱黃金格局或延續?
實際上,過於數周市場整體仍圍繞中東局勢、AI概念股拋售、法國市場動盪三大因素波動。值得留意的是,隨著AI恐慌交易持續蔓延,科技股估值的調整令引發的金融整體環境收緊,聯准會貨幣政加息必要性下降,10年期美債殖利率回落至5%水準下方,這同時令市場流動性有所回暖。
不過,法國市場動盪及中東局勢發酵限制了10年期美債殖利率的進一步回落。
創紀錄的油輪運費推高了原油交付成本,加之全球石油庫存維持低位,投資者擔憂一旦美國、以色列再度升級對伊朗軍事行動以配合美、以大選,屆時國際油價大幅走高或倒逼聯准會加速收緊貨幣政策。上周日(10月25日)川普稱隨著、威脅不斷上升,對伊朗到了「決斷時刻」,這或為中選後再度升級局勢埋下伏筆。
筆者認為,短期而言,AI恐慌交易及中期選舉限制一定程度限制聯准會10月進一步加息可能性,貨幣政策差異或令美元進一步承壓。但就中期而言,投資者需警惕在美國中期選舉結束後,美國國內政治因素的約束減弱。川普或選擇升級對行動以鞏固自身權力。
一旦國際油價上行、聯准會或再度迎來其「雙重目標」的選擇,勞動力市場穩定抑或是對抗通脹?根據歷史經驗來看,聯准會往往將通過快速加息控制通脹後,其後再重新降息以拯救經濟。儘管聯准會加息受到美國債務問題制約,但這或意味聯准會在更長時間內將利率保持高位,這為強美元、弱黃金的格局在未來數月延續定下基調。
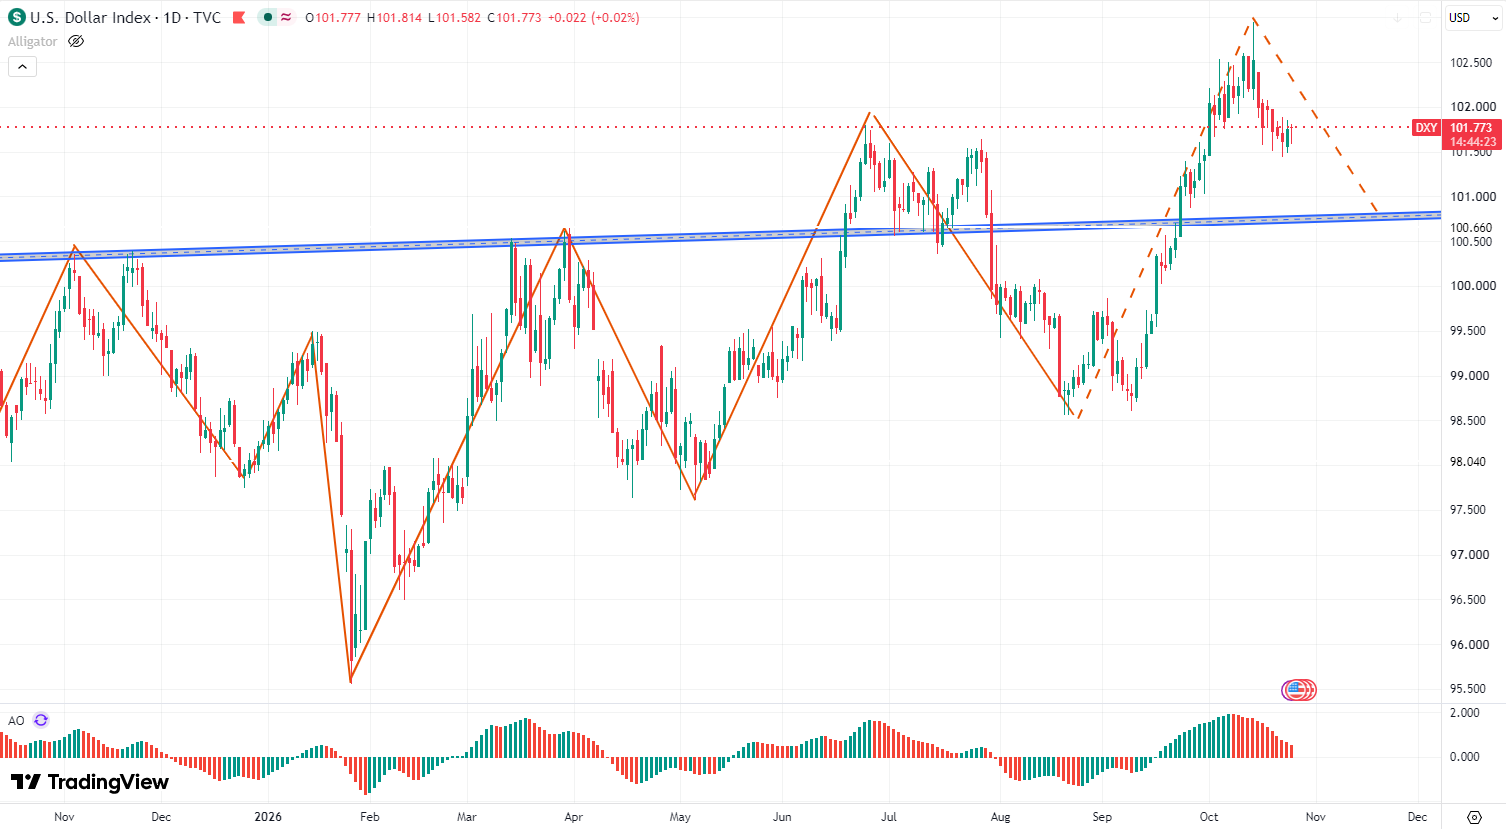
美元指數技術分析:短期或下行考驗101.0下方支撐,但整體升勢有望延續
美元指數日線圖:
圖片來源於:tradingview
日線圖顯示,美元指數於過去一周時間內維持震盪下行格局,整體調整結構尚未充分,加之AO指標顯示下行動力持續。短期而言,若美元指數反彈受阻102.0,後市或進一步下行考驗101.0下方支撐。但就中期而言,若美元指數企穩100.6上方,則自1月27日低位95.6以來的上升趨勢有望延續。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


