

【IPO追蹤】踩中AI算力風口,聯訊儀器(688808.SH)登陸A股半年便闖關港股
近日,聯訊儀器(688808.SH)公告,擬發行H股並在香港聯交所主板上市。該公司今年4月底才登陸A股科創板,半年時間便馬不停蹄向港股市場發起了衝刺。
對於港股上市目的,聯訊儀器表示「為進一步深化公司全球化戰略佈局,提升公司國際化品牌形象,增強公司境外融資能力,優化公司資本結構,提升公司核心競爭力。」
在A股市場,聯訊儀器受到資金的青睞。其上市發行價為81.88元(人民幣,下同),目前股價約為1000.66元,較發行價上漲幅度超過1100%,最新市值約1522億元。
公司是一家高端測試儀器設備企業,精準踩中AI算力風口,特別是在光通信測試這一此前由海外廠商主導的領域撕開了口子。公司主營業務為電子測量儀器和半導體測試設備的研發、製造、銷售及服務,面向全球高速通信和半導體等領域提供測試儀器設備,助力AI算力、新能源、半導體等行業提升產品開發和量產效率。
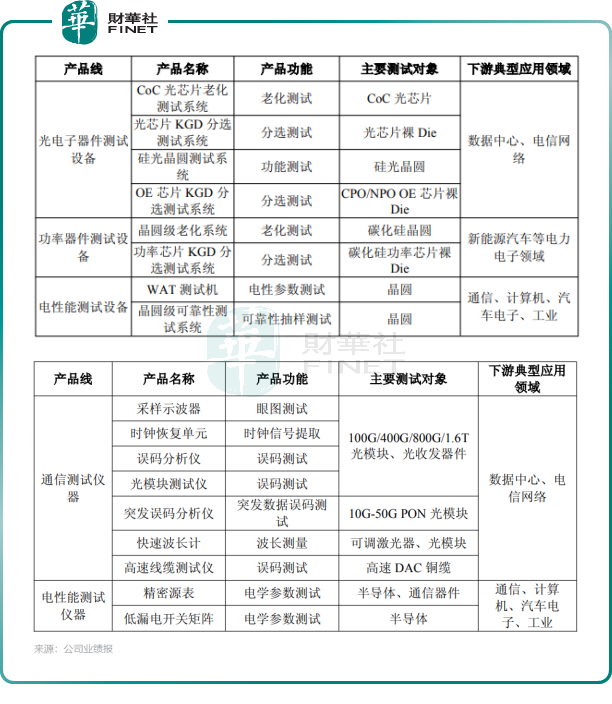
根據Frost&Sullivan數據,2024年,聯訊儀器在中國光通信測試儀器市場份額排名第三,也是前五中唯一的本土企業。同時,公司是全球第二家推出1.6T光模塊全套核心測試儀器並量產的廠商,打破了是德科技、安立等海外企業的壟斷。在光通信領域,公司的客戶覆蓋中際旭創、新易盛、博通、Lumentum等國內外頭部光模塊及芯片廠商,這也意味著公司當前高增長高度綁定AI數據中心建設帶來的光模塊擴產週期。
此外,在2024年中國碳化硅功率器件晶圓級老化系統市場中,公司市場份額排名第一,在功率器件領域已覆蓋比亞迪半導體、芯聯集成、士蘭微、三安光電、芯聚能、長飛先進、ONSEMI、Power Master等國內外主流功率芯片廠商。
聯訊儀器業績短期爆發力強勁,近年營收呈陡峭上升曲線,盈利拐點在2024年確立。營收規模從2022年的2.14億元增至2025年的11.94億元,三年複合增速高達77.3%。
在2024年,公司成功扭虧,歸母淨利潤達1.40億元;2025年進一步增至1.74億元。2026年前三季度加速,預計歸母淨利潤為19.00億元-21.00億元,同比激增1866%-2073%。業績變動主要系受益於人工智能技術快速發展及全球算力需求持續提升,數據中心建設加速推進,高速光通信領域市場需求保持較快增長,帶動公司通信測試儀器產品及光電子器件測試設備產品銷售增長。
公司的毛利率長期維持在60%左右的高位,2025年約58.84%,2026年上半年上升至70.79%,說明公司產品技術壁壘較高,議價能力較強。
但值得注意的是,公司面臨估值矛盾,其所處的賽道空間大、增速快,但業績高度綁定AI光模塊週期,不是穩定消費類成長股;景氣上行階段PE極高,一旦下遊資本開支下行,估值和業績會迎來「戴維斯雙殺」。
推薦文章


