

【IPO追蹤】登陸A股不足三個月,嘉立創(001232.SZ)籌劃港股上市
A股上市不足三個月,嘉立創(001232.SZ)便把目光投向了港股。
近日,嘉立創公告,擬籌劃發行H股並申請在香港聯交所主板上市。此舉距其A股上市不足三個月,公司8月4日登陸深交所主板,10月16日晚間即披露赴港意向。
公司稱意在「推進全球化戰略佈局,拓寬境外融資渠道,提升國際化品牌形象與境外經營能力,助力海外業務拓展」,搭建A+H雙資本平台。
嘉立創與傳統依賴大客戶的PCB工廠不同,訂單以「小批量、多品種、短交期」為主:以免費EDA軟件圈住工程師流量,用智能拼板與柔性產線把碎片化打樣做成規模製造,再向電子元器件、電子裝聯(PCBA)、機械件延伸,形成覆蓋全產業鏈的「一站式」閉環。
截至2026年6月末,公司已累計服務全球超180個國家和地區的用戶,2026年上半年處理訂單數量達到1163.94萬筆,覆蓋了人工智能、半導體芯片、新能源汽車、航空航天、機器人等戰略性新興產業,以及超千所國內外高校和科研機構。這套模式的壁壘不在單一工序,而在「設計-採購-製造-聯裝」的閉環效率。
業績方面,嘉立創交出的是一份高速擴張與高盈利並存的答卷。2026年上半年,公司營收71.73億元(人民幣,下同),同比增長54.13%;歸母淨利潤10.30億元,同比大增73.54%,淨利率升至14.36%創上市以來新高。
分業務看,盈利質量整體健康:2026年上半年PCB毛利率27.53%、電子元器件21.27%、PCBA近38%;境外收入15.16億元,同比增長63.76%,毛利率34.38%高於國內,海外溢價與一站式交叉銷售邏輯初步兌現。
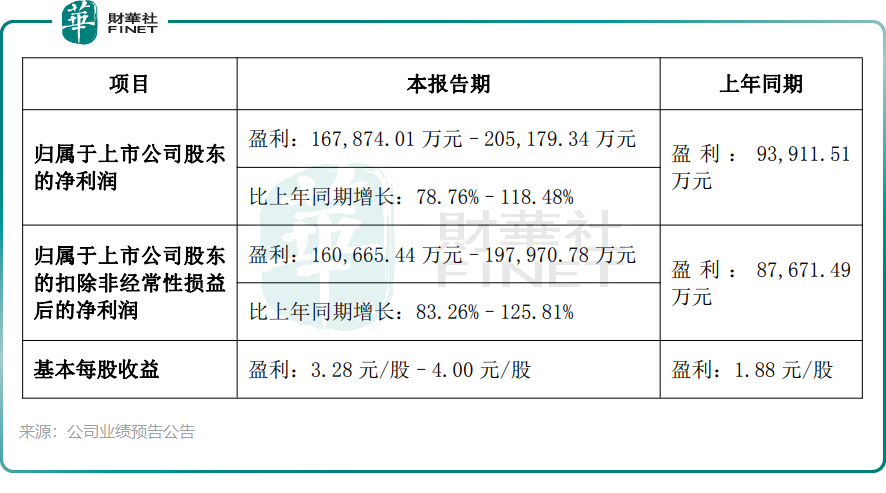
嘉立創近日披露的2026年前三季度業績預告顯示,預計歸母淨利潤16.79億至20.52億元,同比增長78.76%至118.48%,高增態勢延續。
但閃電赴港的另一面,是幾組需要持續跟蹤的張力。
其一,估值錨定。A股發行價84.46元,上市首日一度衝至234元,隨後回落,10月26日前後在175元附近,動態市盈率約47倍。有分析人士提醒,嘉立創的A股估值中包含「電子基礎設施平台」溢價,若H股定價偏低,可能反向錨定A股。港股硬科技板塊下半年已有降溫跡象,投資者對盈利兌現的要求更苛刻,H股能給出怎樣的定價,是觀察這單IPO成色的關鍵窗口。
其二,盈利結構。元器件業務已成為第一大收入來源,但2026年上半年毛利率僅21.27%,比PCB低逾6個百分點;銅、錫等原材料漲價也在擠壓PCB毛利。收入增長越快,低毛利業務占比上升對綜合毛利率的稀釋就越明顯。
其三,節奏與執行。A股募資的置換公告與H股籌劃幾乎同步出現,有觀點直言「A股募投還沒鋪完就奔港股,執行半徑拉得太長」。港股上市尚需董事會、股東會審議,並取得中國證監會備案及港交所批准,細節尚未確定,最終能否落地仍有不確定性。
推薦文章


