

8月就业报告:9月降息幅度维持不变 - 富国银行
总结
8月份的就业报告显示,尽管就业市场没有解体,但仍在明显走弱。8月新增14.2万个就业岗位,略低于预期,但此前几个月的招聘数据又大幅向下修正。在过去的三个月里,雇主增加了11.6万个工作岗位,与今年上半年的20.7万个平均速度相比明显减速。本月招聘的广度略有改善,但仍集中在对周期不太敏感的行业。
8月份失业率从4.3%降至4.2%,让人感到些许安慰,即劳动力市场状况并没有以非线性的方式恶化。然而,失业率继续呈上升趋势,萨姆规则(Sahm Rule)指标为0.57,仍高于历史上与衰退相关的阈值。更广泛的U-6失业率上升至周期新高,显示出除了就业状况报告的非农就业数据之外,经济进一步走软的迹象。U-6失业率也反映了就业不足。
一份特别强劲或疲弱的就业报告可能会使联邦公开市场委员会(FOMC)即将召开的会议上降息25或50个基点的辩论具体化。相反,今天的数据对委员会中的鹰派和鸽派都有所帮助。
过去一个月,我们一直预计9月份FOMC会议将降息50个基点,目前我们维持这一预测不变。也就是说,目前这两种结果都不会让我们感到意外,我们将在停电期之前听取美联储官员的剩余言论,并等待周三的CPI报告以寻找最终线索。不管9月份的结果如何,我们相信未来几个月将会有一系列的降息。任何进一步的劳动力市场降温对联邦公开市场委员会来说都是不受欢迎的,因此,在未来一年左右的时间里,将货币政策的立场从限制性转向中性仍然是我们的基本假设。
劳动力市场仍在降温,但经济仍在扩张
8月份非农就业人数增长14.2万,略低于彭博社预期的16.5万和我们预期的14.5万。对前两个月就业增长的向下修正使非农就业增长的三个月移动平均值降至11.6万人。这标志着今年上半年平均每月就业增长20.7万,2023年平均每月就业增长25.1万的显著减速。此外,年度基准初步修正所暗示的3月就业人数大幅向下修正为81.8万人,表明如果美国劳工统计局的方法继续夸大新公司对就业人数的提振,当前的招聘速度可能会更低。
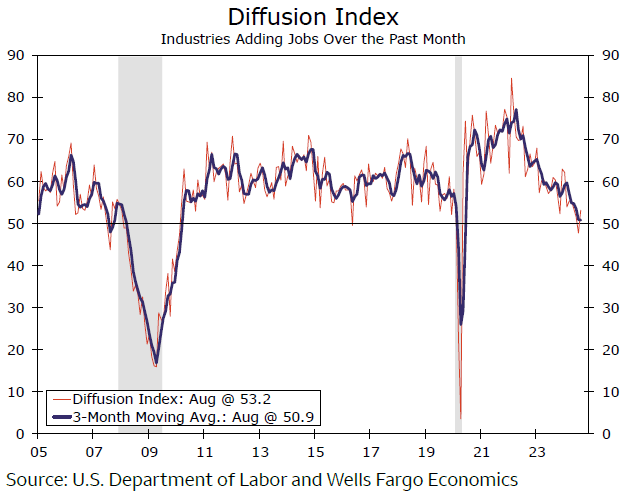
8月份的就业增长比7月份更加广泛。劳动力市场扩散指数从7月份的47.8上升至53.2,该指数衡量各行业的招聘广度,较高的数字意味着更广泛的招聘。但相对于本轮扩张的早期和2010年代周期,这仍然是一个相当狭窄的招聘基数(图表)。就业增长继续受到周期性敏感性较低行业的招聘带动,如医疗保健和社会援助(+ 4.4万)、休闲和酒店(+ 4.6万)以及政府(+ 2.4万)。建筑业就业人数也在本月强劲增长了3.4万,但其他领域的就业人数不温不火,专业和商业服务仅增加了8万,制造业(- 2.4万)、零售业(- 1.1万)和信息行业(-7万)都出现了收缩。
失业率进一步表明,就业市场虽然没有崩溃,但仍在继续按趋势走弱。正如预期的那样,失业率从7月份的4.3%降至4.2%,因为临时裁员导致的失业率大幅上升在很大程度上(尽管不是全部)逆转了。然而,尽管失业率有所下降,但仍高于一年前的3.8%。同样,萨姆规则的衰退指标为0.57,仍高于与衰退相关的历史阈值。就业不足的情况也在继续上升,更广泛的U-6失业率指标(包括兼职但想要全职工作的人)升至7.9%的新周期高点。
8月份的平均时薪增幅略高于预期,当月增长0.4%,去年同期增长3.8%。然而,尽管劳动力成本有所上升,但我们认为对劳动力成本使通胀居高不下的担忧暂时可以搁置一边。劳动力市场的整体松动表明,工资压力继续减弱,而本周期生产率增长趋势有所增强(自2019年以来为1.6%)表明,名义工资增长不需要进一步放缓,就能与2%的通胀率保持一致。本周公布的另一份数据显示,四个季度的平均单位劳动力成本(可以被认为是经生产率调整后的劳动力成本)在过去一年中仅上升了1.2%()。
在我们看来,今天的就业报告进一步强化了美联储宽松周期的开始,在不到两周的时间里,联邦公开市场委员会(FOMC)将在9月17日至18日的会议上下调联邦基金利率。更为困难的问题是,委员会是否会同意降息25个基点或50个基点。今天上午的就业数据为委员会中的鹰派和鸽派都提供了一些信息。美国非农就业数据的温和增长、仍在触发的萨姆规则(Sahm Rule)以及一系列其他劳动力市场指标表明,近几个月来劳动力市场已大幅降温。鉴于联邦基金利率远高于大多数中性预期,我们认为,迅速转向更为中性的政策立场并不难。
也就是说,7月就业报告引发了人们对劳动力市场正在以非线性方式恶化的担忧,而这些担忧似乎暂时得到了缓解。近几周首次申请失业救济人数小幅下降,失业率部分扭转了7月份的增幅,非农就业人数增长尽管速度有所放缓,但仍轻松保持在正增长区间。此外,通货膨胀率还没有回到中央银行2%的年同比目标,过去几年的通货膨胀伤痕不会很快被联邦公开市场委员会的一些成员忘记。
过去一个月,我们一直预计9月份FOMC会议将降息50个基点,目前我们维持这一预测不变。也就是说,在这一点上,这两种结果都不会让我们感到惊讶,根据我们现在所知道的,这感觉就像一个真正的硬币投掷,在25到50个基点之间。在本文付印之际,金融市场也在这两种结果之间给出了摇摆不定的概率。沃勒州长定于美国东部时间今天上午11点就经济前景发表讲话,鉴于他作为委员会领头羊的历史,我们将密切关注他的评论。另一个重要因素可能是将于9月11日(周三)发布的消费者价格指数(CPI)报告。我们的CPI预览报告可以在这里找到。
不管9月份的结果如何,我们相信未来几个月将会有一系列的降息。任何进一步的劳动力市场降温对联邦公开市场委员会来说都是不受欢迎的,因此,在未来一年左右的时间里,将货币政策的立场从限制性转向中性仍然是我们的基本假设。
推荐文章


