
对消费品支出的修正是GDP增长放缓的原因--富国银行

来源 Fxstreet

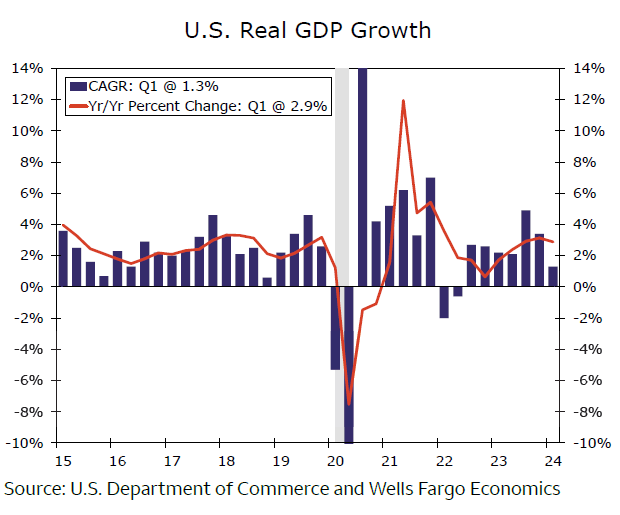
对第一季度GDP的修正将整体增长率从之前的1.6%下调至1.3%,其中消费品支出的大幅下降是调整的主要原因。企业利润下滑,但这种下滑夸大了近期的疲软。

修订对消费品支出造成了冲击

今年第一季度,美国经济年化增长率仅为1.3%,比最初公布的1.6%下降了0.3个百分点。整体增速放缓并不令人意外,但修正后的数据构成令人意外。导致疲软的罪魁祸首是消费者支出。自两年多前美联储(Federal Reserve)开始加息以来,消费者表现出了不顾以往周期教训的韧性。货币政策的滞后效应是长期和可变的。美联储的政策制定者们是否终于与消费者达成了共识?
Chart

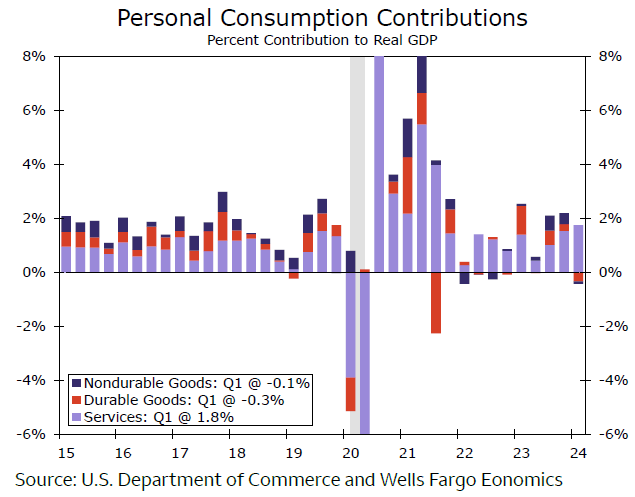
那么,消费者支出的疲软是怎么回事呢?答案是减少商品支出。据报道,在初步估计中,商品支出折合成年率的收缩幅度仅为0.4%。初值中的所有疲软都出现在耐用品方面,非耐用品支出持平。今天的修正大大降低了这些支出预期。据估计,商品支出折合成年率收缩了1.9%,其中耐用品支出收缩了4.1%,非耐用品支出折合成年率下降了0.6%。这些修正与第一季度零售额的向下修正一致,并表明我们将看到月度耐用品支出的一些修正。3月份个人收入和支出报告显示,在2月份增长1.4%之后,3月份耐用品实际支出增长0.9%。要么是这些数据被向下修正,要么是1月份的降幅更大。我们将在明天上午公布4月份个人收入和支出报告时得到一些确切的答案。

底线是:商品支出的收缩使第一季度的总体GDP增长率下降了0.42个百分点(图表),这比第一次估计的0.09个百分点要大得多。在其他因素的抵消下,今天GDP增长的下调可以归咎于这些对商品支出的修正。
Chart

更大的服务类别几乎没有变化,第一季度的年化增长率为3.9%,略低于之前的4.0%。服务业支出的持续弹性给美联储(fed)降低服务业通胀率的努力带来了问题。在那之前,我们可以找到确凿的证据,表明消费者的经济背景正在走弱。情绪和信心指标充其量也不确定,消费者正在降低储蓄率以维持支出,违约率上升表明家庭面临更大的困难。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
美联储和日本央行会议来袭!美元/日元迎巨震【外汇周报】日元汇率暴涨破153,9月加息板上钉钉。美联储或加息25基点,欧元/美元继续跌?
作者  Alison Ho
9 月 14 日 周一
日元汇率暴涨破153,9月加息板上钉钉。美联储或加息25基点,欧元/美元继续跌?
placeholder
【财经纵览】:10年期美债收益率触及5%!费半指数挫近6%,黄金跌破4300,WTI原油持稳100关口周一(9月15日)「全球资产定价之锚」美国10年期美债收益率突破5%心理大关,为2023年10月来首次。但30年期美债收益率小幅回落,凸显中东局势外溢效应扩大下市场押注主要央行将被迫收紧货币政策。与此同时,法国10年期债息一度涨穿4.53%,创2008年以来新高;英国2年期债息急涨6个基点至4.88%的2023年以来高位,同年期德债债息升5个基点至3.24%。花旗、高盛和摩根大通利率策略师上调债息预期,认为国债抛售潮还未结束,债息相应将继续攀升。
作者  Insights
9 月 15 日 周二
周一(9月15日)「全球资产定价之锚」美国10年期美债收益率突破5%心理大关,为2023年10月来首次。但30年期美债收益率小幅回落,凸显中东局势外溢效应扩大下市场押注主要央行将被迫收紧货币政策。与此同时,法国10年期债息一度涨穿4.53%,创2008年以来新高;英国2年期债息急涨6个基点至4.88%的2023年以来高位,同年期德债债息升5个基点至3.24%。花旗、高盛和摩根大通利率策略师上调债息预期,认为国债抛售潮还未结束,债息相应将继续攀升。
placeholder
美元指数大反弹!美联储9月加息落地后,未来继续涨?美元指数连续第4日上涨,截至发稿报99.62。非美货币集体下挫,欧元/美元(EUR/USD)跌至1.1536,连续第四日下跌。
作者  Alison Ho
9 月 15 日 周二
美元指数连续第4日上涨,截至发稿报99.62。非美货币集体下挫,欧元/美元(EUR/USD)跌至1.1536,连续第四日下跌。
placeholder
日元汇率重回155!日本央行加息在即,未来走势如何?9月18日,日本央行将公布最新利率决议,市场普遍预期其加息25个基点。
作者  Alison Ho
9 月 16 日 周三
9月18日,日本央行将公布最新利率决议,市场普遍预期其加息25个基点。
placeholder
美联储9月利率决议来袭!黄金、美元指数、比特币、费城半导体指数技术分析升息或令美股进一步承压,因升息将压缩那些无法将成本转嫁出去的企业利润率。同时科技企业资本支出放缓,盈利也会随之下降。更令人担忧的是,美国联邦政府债务史上首破40万亿,美债收益率的持续攀升令「债务死亡螺旋」风险加剧,美股整体或存在进一步释放风险需求。
作者  Insights
9 月 16 日 周三
升息或令美股进一步承压,因升息将压缩那些无法将成本转嫁出去的企业利润率。同时科技企业资本支出放缓,盈利也会随之下降。更令人担忧的是,美国联邦政府债务史上首破40万亿,美债收益率的持续攀升令「债务死亡螺旋」风险加剧,美股整体或存在进一步释放风险需求。
goTop
quote