

日元在日本薪资超出预期后回吐涨幅
- 美元/日元受日本薪资数据影响,从略高于158.50的水平回吐涨幅,该水平为9月25日以来最高。
- 日本实际工资8月同比上涨1.5%,连续第八个月增长。
- 期货市场给出日本央行10月加息约17%的概率,12月行动的概率约为71%。
日本薪资在8月增速快于预期,但日元仍然走弱。美元/日元交投于158.00附近,回到数据公布前的水平,此前该数据曾将汇价推升至9月25日以来的最高点。
名义工资同比上涨3.8%,高于3.7%的预期,但较7月回落,实际工资增速则连续第二个月放缓至1.5%。同一份报告将7月数据从4.7%下修至4.3%,下修幅度是超预期幅度的四倍。
工资增速快于物价是日本央行(BoJ)主张进一步加息的理由,而放缓的趋势并未促使下一次加息提前到来。这使得美元/日元在10月的大部分时间里跟随该货币对中的美元一侧走势。
东京称日元被低估,并承诺减税
首相高市周二在议会表示,她将在不发行新债券的情况下削减食品消费税。周三,日本10年期国债收益率维持在3.11%附近,接近三十年来的最高水平。因预算担忧而非利率预期推动上升的收益率,可能会削弱一国货币,而不是提振它。
财务大臣片山和美国财政部长贝森特在9月下旬都将日元被低估视为一个担忧。周三公布的联邦公开市场委员会(FOMC)会议纪要记录了纽约联储为财政部进行的外汇干预,即7月31日与日本一道买入日元,当时美元/日元略低于164.00。被低估是两个财政部用来形容他们已经花钱买过一次的货币的说法。
日本央行加息25个基点,仅相当于其将缩小缺口的十分之一
日本央行在9月18日加息后利率为1.25%,而美联储的利率区间为3.75%-4.00%,期货市场给出日本央行到12月再次行动的概率约为71%。10月28日的美联储和10月30日的日本央行,加息概率相同,均接近17%。
周五14:00GMT公布的密歇根大学(UoM)调查包括美国家庭的一年期通胀预期,上月为4.6%。更高的读数将增加美联储加息押注,并带动美元/日元走高。
日元在移动平均线附近的水平
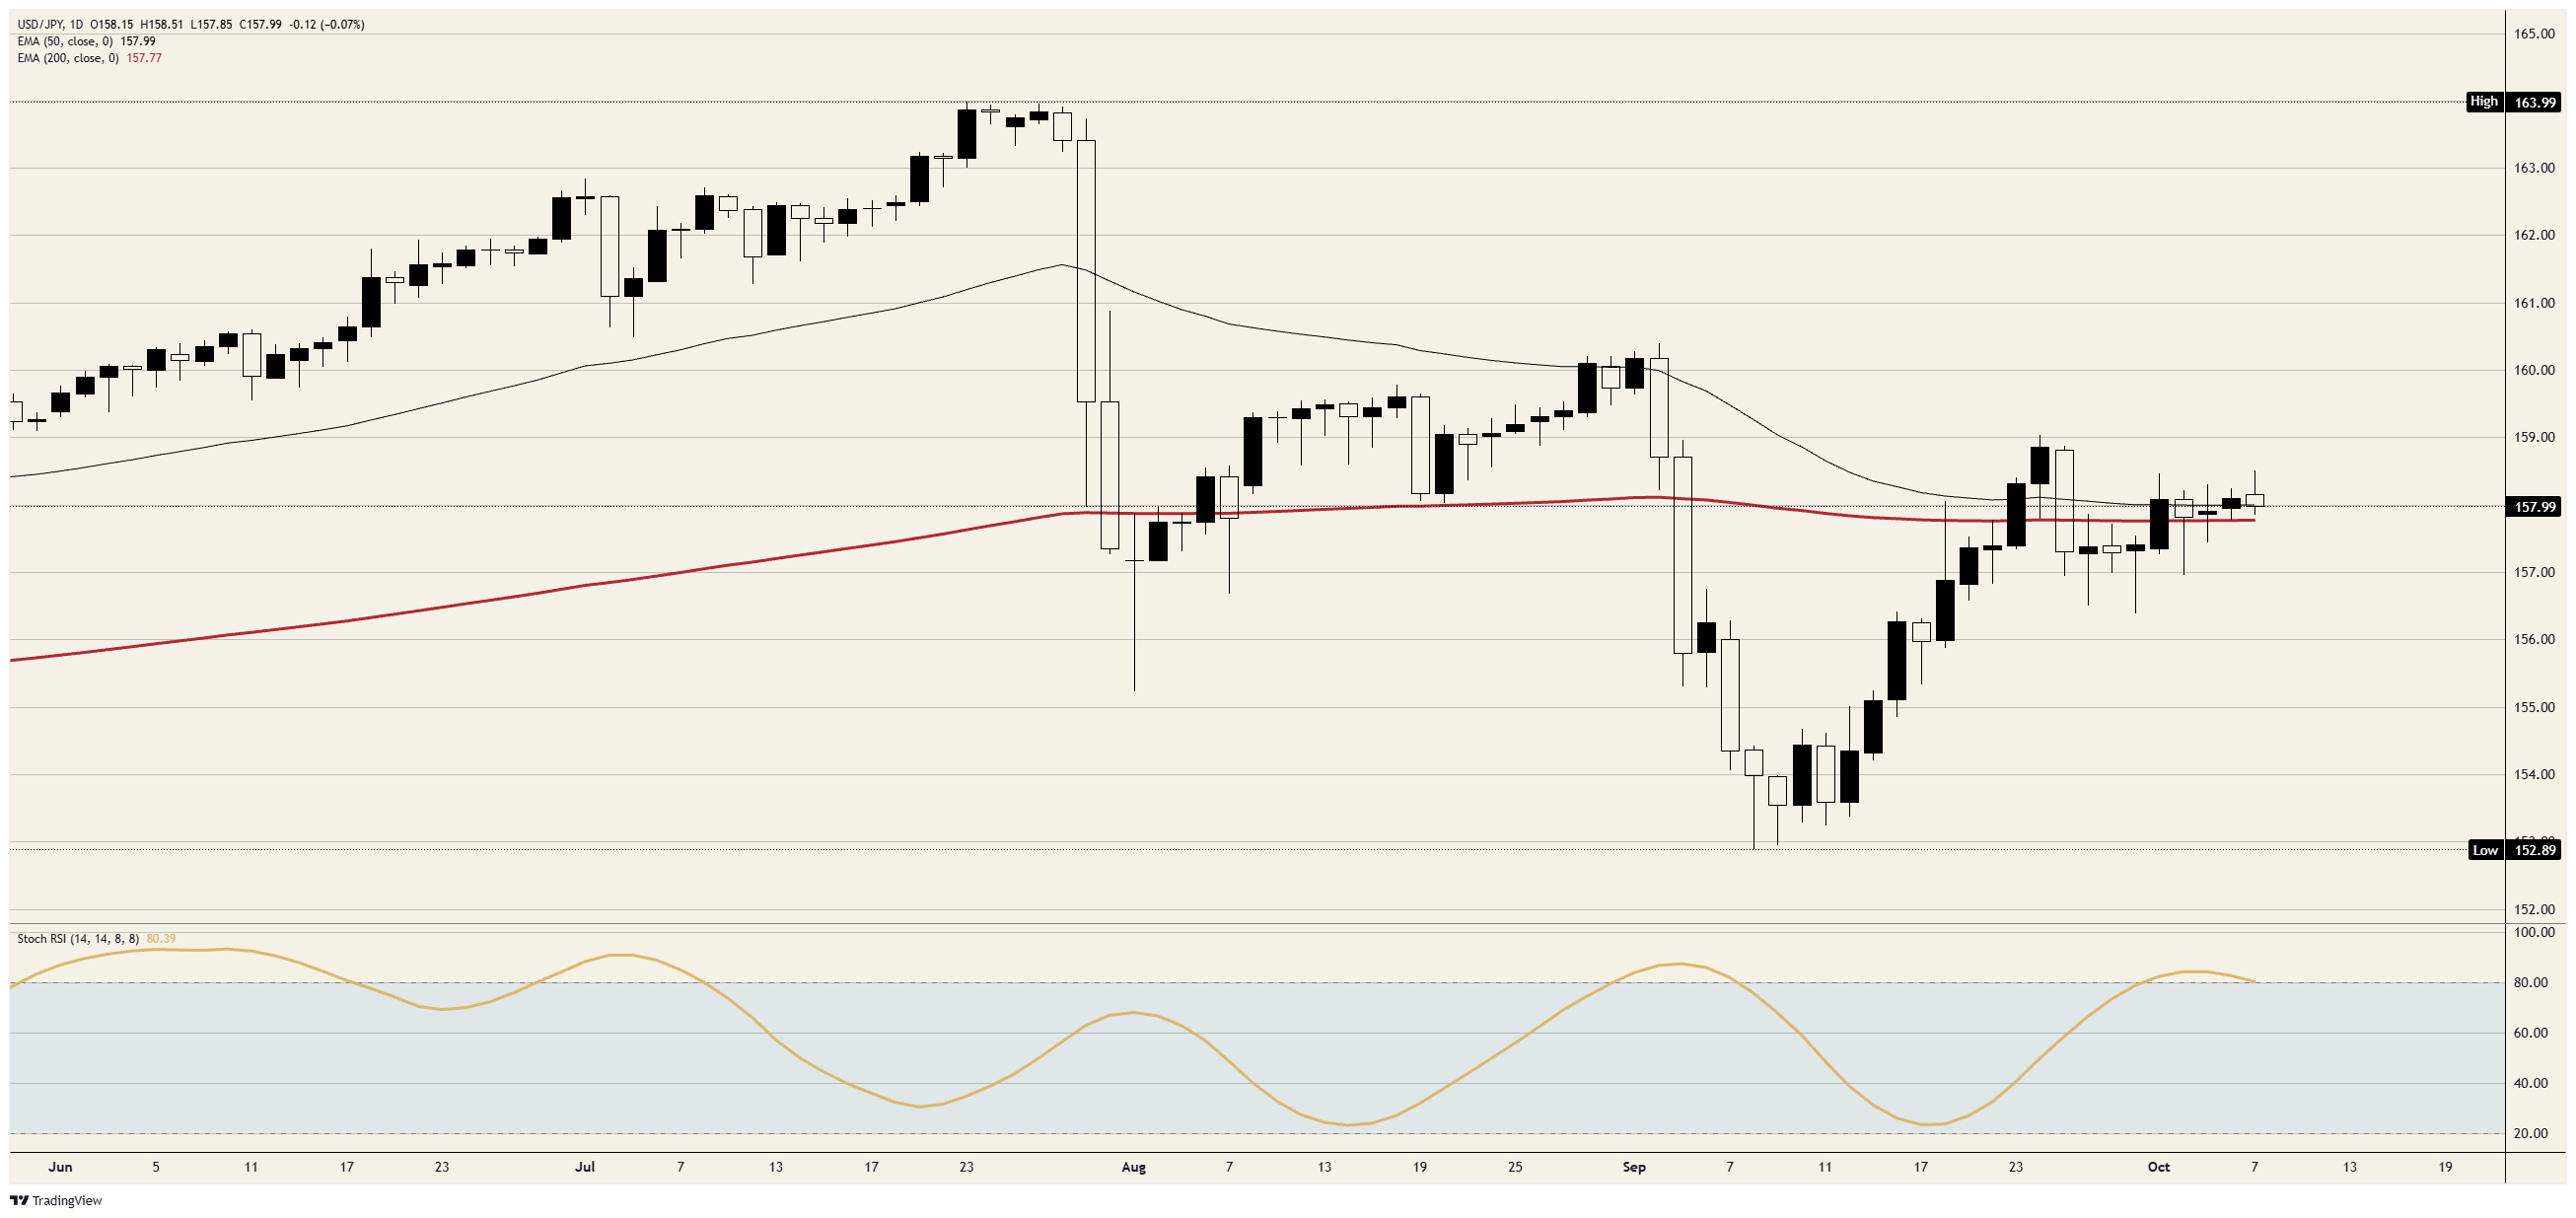
阻力位:周三高点略高于158.50,为9月25日以来最高水平,并在当日回落。159.00在9月24日阻止了9月的反弹。
支撑位:200日指数移动平均线(EMA)略低于158.00,自10月1日以来一直低于所有日线收盘价。周一低点略低于157.50,是多头依托的防线。
倾向:只要收盘守住157.50,倾向仍偏多,周三仅差1个点触及的158.50仍是第一目标,159.00为第二目标。日线图上的随机相对强弱指数(Stoch RSI)已从约85回落至接近80,因此回落至157.50附近将符合这一判断。若日线收盘跌破157.00,则多头观点失效。
美元/日元日线图
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。
推荐文章


