

ASE Technology Holding Co Ltd(ASX)股票9月17日盘中上涨5.74%:背后推手曝光
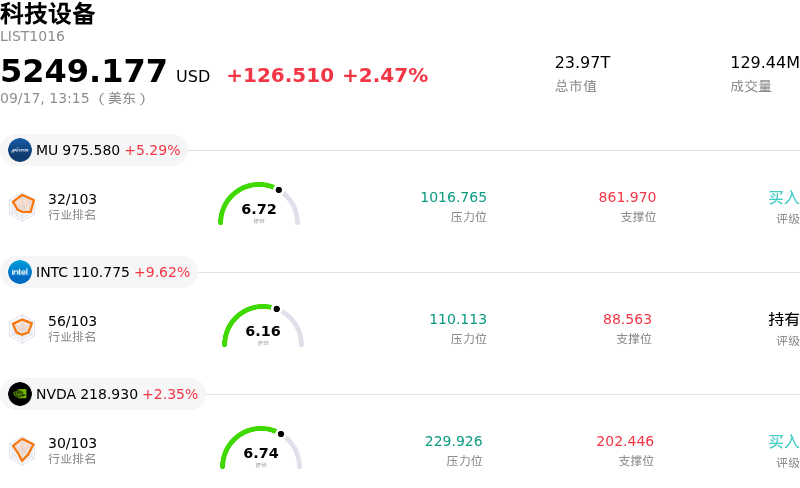
ASE Technology Holding Co Ltd (ASX) 盘中上涨5.74%, 所属行业科技设备上涨2.47% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.29%;英特尔 (INTC) 上涨 9.62%;英伟达 (NVDA) 上涨 2.35%。
今日是什么导致了ASE Technology Holding Co Ltd(ASX)股价上涨?
在强劲的运营利好及大幅增长的营收表现推动下,日月光投控(ASE Technology Holding)股价录得显著上涨,盘中交易异常活跃。投资者对其近期公布的月度营收报告做出了积极回应,该报告显示公司营收实现大幅同比增长,尤其是在高毛利率的封装、测试及材料业务部门。如此出色的业务执行力再次证实,市场对半导体委外封测(OSAT)服务的需求依旧极其强劲,在经历短暂的技术性盘整后,为该公司股价提供了坚实的基本面支撑。
激发买盘热情的关键催化剂是该公司前沿先进封装服务加速增长的势头。在全球人工智能基础设施扩张以及复杂的高性能计算芯片架构推动下,先进封装产能已成为半导体供应链中至关重要的一环。日月光投控的先进封装营收增长进度远超原定的全年目标,管理层也释放出大幅扩产的信号,以支撑长达多年的订单能见度。这一结构性转变持续提升了公司中期的毛利率预期,并巩固了其作为全球核心晶圆代工厂及无厂半导体芯片厂商关键战略伙伴的地位。
此外,分析师的积极更新以及机构对公司第三季度业绩有望超预期的增长预期,进一步提振了市场情绪。投资者日益相信,高毛利率的测试与封装出货量的急剧增长,将抵消低毛利率的电子制造服务部门带来的利润率压力。在整个半导体板块强劲动能以及有利于硬件资本支出的宏观环境支撑下,该股吸引了坚定的买盘资金,随着市场参与者将持续的长期增长计入定价,股价展现出强劲的上行势头。
ASE Technology Holding Co Ltd(ASX)技术分析
ASE Technology Holding Co Ltd (ASX) 技术面来看,MACD(12,26,9)数值0.192,处于买入状态,RSI数值56.975处于中性状态,Williams%R数值24.366处于买入状态,注意关注。
ASE Technology Holding Co Ltd(ASX)基本面分析
ASE Technology Holding Co Ltd (ASX) 处于科技设备行业,最新年度营业收入$20.71B,处于行业13,净利润$1.30B,处于行业17。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$46.52,最高价为$51.00,最低价为$42.04。
关于ASE Technology Holding Co Ltd(ASX)的更多详情
公司特有风险:
- 巨额资本支出赤字与不断加剧的债务负担:近期的财务评估显示,日月光科技将其2026年的资本支出预算增加了20亿美元,达到105亿美元,推动其净负债权益比从0.40升至0.47。目前的资本支出已超过经营现金流,迫使该公司依赖债务和债券发行来弥补自由现金流赤字;一旦产能利用率下滑,其投入资本回报率将面临风险。
- 估值透支与分析师维持“持有”评级:在今年以来经历大幅上涨后,该股交易价格约为滚动市盈率的46倍和2026年预测市盈率的36倍。近期机构分析指出,相较于内在价值指标,其估值已严重偏高。股票分析师指出了这种估值脱节现象,从而限制了目标价的上行空间,并给出“持有”评级。
- 内部人士大量套现:披露信息显示,过去一年内部人士股票抛售额超过3.675亿美元,且没有任何内部人士买入订单,市场情绪因而受到负面影响。这种单向的内部人士抛售引发了对公司治理的担忧,并表明内部对当前股价水平的可持续性持怀疑态度。
- 环比增长回归常态与利润率稀释:尽管8月整体营收大幅攀升,但分析师预测模型预计9月月度营收将环比下降6%至9%。此外,近期营收增长很大一部分是由利润率较低的电子制造服务(EMS)和高企的零部件成本驱动的,而非来自利润率较高且纯粹的半导体封测业务。
推荐文章


