

Arm Q2財報前瞻:資料中心權利金能否延續翻倍成長?華爾街最高目標價480美元
TradingKey - Arm Holdings (ARM) 將於美東時間 11 月 4 日美股收盤後公布 2027 財年第二季業績。隨著 AI 資料中心持續擴張,市場對 Arm 處理器架構的需求正從智慧型手機領域延伸至雲端運算、伺服器和 AI 基礎設施,公司也因此迎來新的成長機會。不過,在股價經歷近期回檔、估值仍處於高位的背景下,投資人不僅關注營收能否達到預期,還將重點審視資料中心權利金成長、授權業務表現以及新推出的 AGI CPU 能否形成實際收入。
目前,華爾街預計 Arm 第二季營收約為 13.7 億至 13.8 億美元,年增約 21%;調整後每股盈餘預期約為 0.48 美元,較去年同期成長約 23%。Arm 此前給出的財測指引為營收 13.8 億美元,上下浮動 5000 萬美元,非 GAAP 每股盈餘為 0.47 美元,上下浮動 0.04 美元。
資料中心權利金能否繼續高速成長
理解 Arm 的業績,首先需要區分其兩項傳統收入來源:授權收入與權利金收入。前者主要來自客戶獲得 Arm 處理器架構及相關智慧財產權使用權時支付的費用,收入認列通常取決於合約金額、交付進度與協議安排。後者則與採用 Arm 技術的晶片出貨量掛鉤,客戶每銷售一批相關晶片,Arm 便按照約定費率獲得權利金。
兩項業務反映的市場週期並不完全相同,授權收入更能體現客戶目前的晶片設計投入和未來產品規劃,而權利金收入則與已經進入生產、銷售階段的晶片聯繫更緊密。因此,授權業務可以幫助判斷客戶未來的設計需求,權利金業務則更直接反映 Arm 技術在終端產品中的實際應用規模。
Arm 上一季實現營收 12.89 億美元,年增 22%,創下第一財季歷史新高。其中,權利金收入成長 22% 至 7.15 億美元,授權及其他收入成長 23% 至 5.74 億美元。資料中心權利金收入年增超過一倍,成為業績中最突出的部分。
與直接銷售晶片的 AMD 或英特爾不同,Arm 主要依靠授權費和權利金獲得收入。這種模式意謂著,Arm 的資料中心成長不僅取決於晶片出貨量,還受到每顆晶片權利金水準的影響。隨著客戶由舊架構升級至 Armv9,並進一步採用計算子系統 (CSS),Arm 能夠在出貨量沒有同步翻倍的情況下,提高單顆晶片帶來的收入。
公司揭露,Armv9 目前約佔權利金收入的三分之一,意謂著多數既存產品仍運行在費率較低的舊架構上。計算子系統的權利金率約為獨立 Armv9 處理器授權的兩倍,後續產品甚至可能達到三倍。只要架構升級繼續推進,產品組合改善便有望成為未來數年權利金成長的重要動力。
不過,Arm 已經預計 2027 財年權利金收入增速處於 15% 至 20% 的高檔區間,略低於公司面向 2031 財年提出的約 20% 長期複合成長目標。
Arm AGI CPU開啟新成長領域
除了傳統 IP 授權與權利金業務外,Arm 正在嘗試進一步向晶片產品領域延伸。2026 年 3 月,公司推出首款面向 AI 代理工作負載的 Arm AGI CPU,意味著其商業模式不再侷限於向客戶提供架構授權與收取晶片權利金,也開始透過銷售自有處理器產品取得更直接的晶片收入。
這項轉變具有重要意義,傳統授權與權利金模式具有較高毛利率,但 Arm 只能分享晶片價值鏈中的一部分收益。若直接銷售處理器,公司有機會獲得更高的單顆晶片收入,同時也需要承擔產品開發、供應鏈協調與市場拓展等額外任務。
目前,Arm AGI CPU 已經向多家客戶交付初期產品。公司在 2027 財年第一季揭露,該產品在 2027 與 2028 財年合計獲得的客戶需求已經超過 20 億美元,較此前預估的 10 億美元機會規模有所提升。Arm 也表示,正在與製造及供應鏈合作夥伴擴大產能,以支援客戶後續部署。不過,客戶需求與潛在訂單並不等同於已經確認的銷售收入,實際貢獻仍取決於產品交付、客戶部署以及產能爬坡進度。
2031年收入目標仍需新業務兌現
Arm 長期計劃在 2031 財年實現約 250 億美元收入,但這一目標不能只依靠現有權利金業務完成。按照上一季營收年化計算,公司目前規模約為 52 億美元,要達到 250 億美元,未來數年需要維持遠高於傳統 IP 業務增速的擴張。
公司預計,IP 授權和計算子系統未來可能貢獻約 100 億美元收入,其成長路徑主要建立在 Armv9 滲透率提升、CSS 採用擴大以及資料中心市占率成長之上。其餘約 150 億美元則需要 Arm AGI 處理器等新業務提供。
Arm 此前揭露,2027 及 2028 財年來自 AGI 處理器的潛在客戶需求已超過 20 億美元,但產品出貨、供應能力及商業模式仍需驗證。因此,本次法說會中,管理層對處理器業務訂單、產能準備和營收認列時間的說明,可能比本季獲利是否小幅超出預期更具長期意義。
根據 TipRanks 統計,過去三個月追蹤 Arm 的 8 位華爾街分析師給出的 12 個月平均目標價為 326.29 美元,最高預測為 480 美元,最低為 212 美元。目標價區間較為分散,反映出市場一方面認可 Arm 在 AI 伺服器、行動裝置和邊緣運算領域的架構優勢,另一方面仍對其高估值以及新處理器業務的兌現速度保持謹慎。
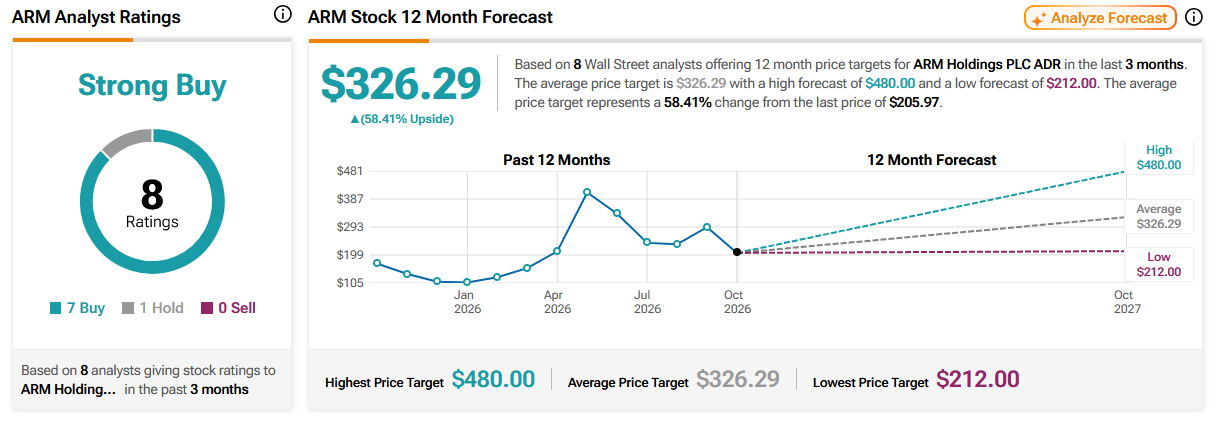
來源:TipRanks
推薦文章


