

阿里巴巴(9988.HK)週五收 93.54 港元、跌 6.8%,連續第五個交易日走低,正式跌破 100 港元整數關。就在同一個星期,公司確認把晶片設計子公司**平頭哥(T-Head)**分拆到港交所主板上市,港交所已放行。恒指同日跌 1.26% 至 24,008.55。
把最值錢的部門送上交易所,母公司股價卻跌破心理關口——這是今天港股最反直覺的一幕。
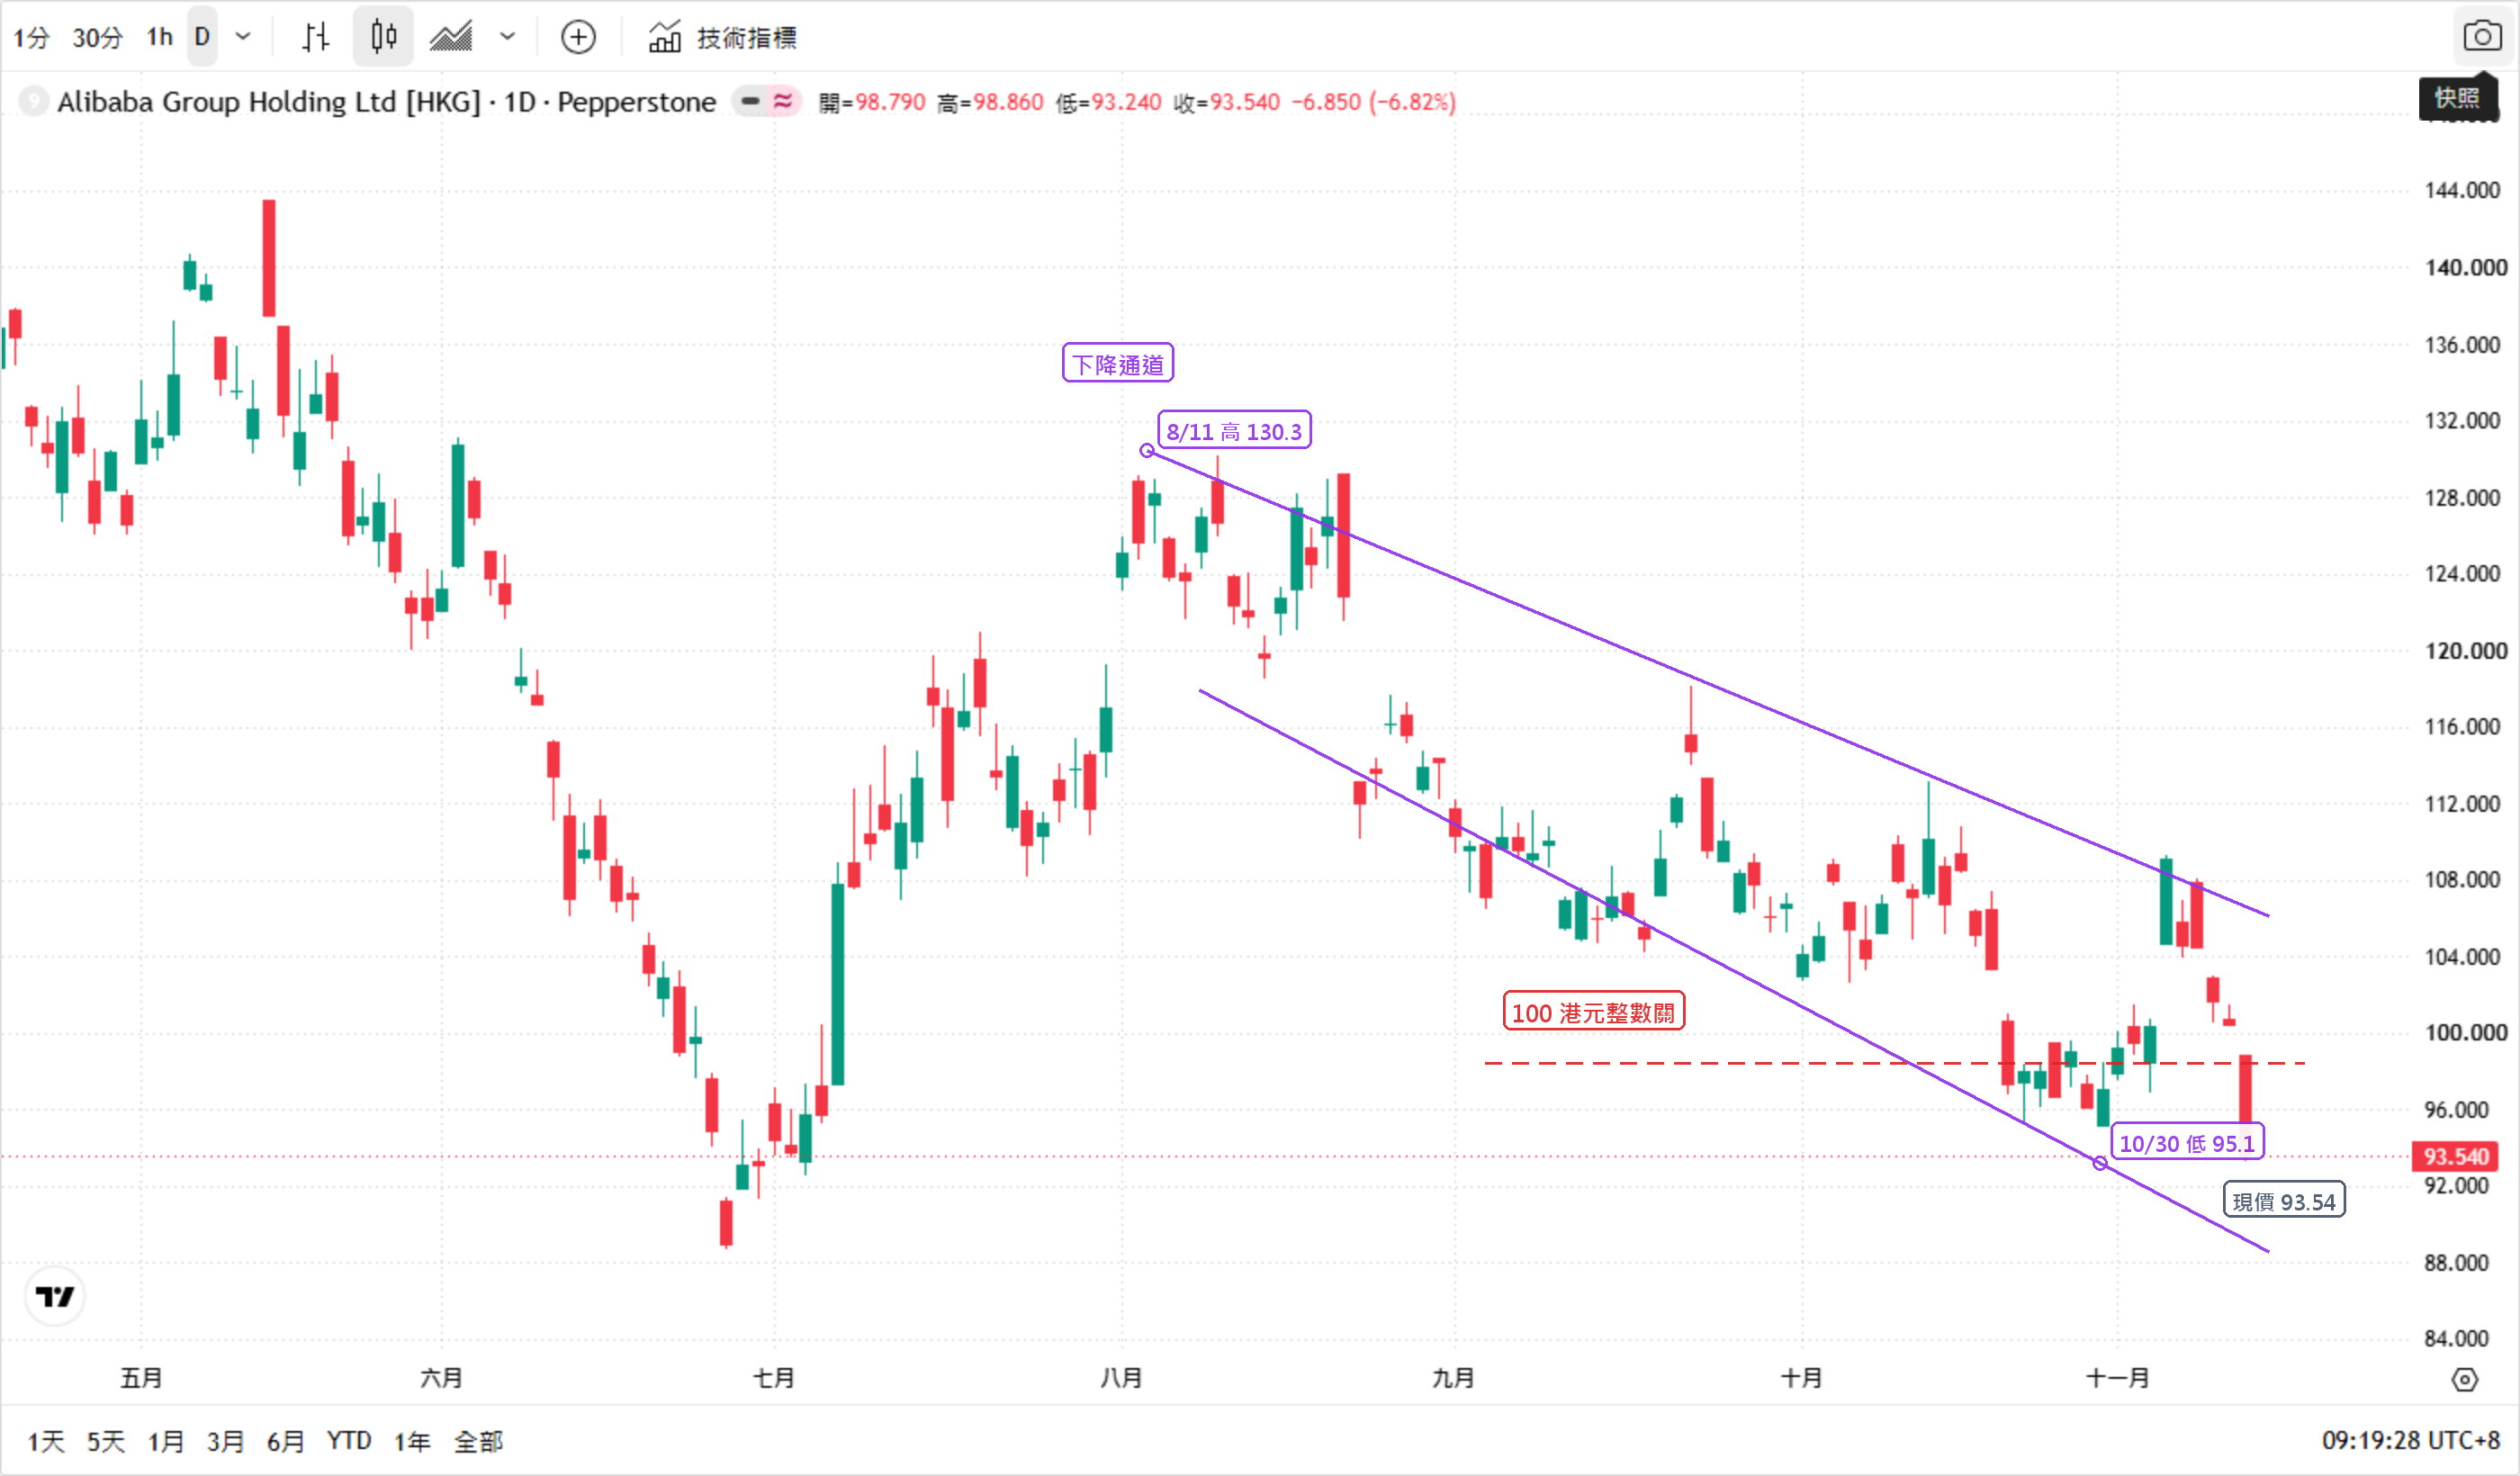
* 圖表來源:TradingView(阿里巴巴港股,日線,Pepperstone 報價)
從圖上看,股價自 8 月 11 日的 130.3 港元沿下降通道一路下移,10 月 30 日觸及 95.1,11 月 13 日直接收在通道下軌附近。100 港元這條線,是被通道壓下來的,不是被業績打下來的。
平頭哥值多少:250 億、620 億,還是 850 億美元
分歧大得離譜。
| 來源 | 平頭哥估值(美元) | 對應口徑 |
|---|---|---|
| 摩根大通 | 250 億 ~ 620 億 | 約占阿里市值 6% ~ 14% |
| 野村 | 上看 850 億 | 按獨立晶片商給倍數 |
| 市場普遍口徑 | 200 億 ~ 300 億 | 按年化營收 14 億美元推算 |
同一個標的,最高與最低差了三倍以上。差在哪裡?差在「平頭哥是獨立的晶片商,還是阿里雲的內部供應商」。 前者可以按外部晶片設計公司定價,後者只能按成本加成定價。平頭哥累計出貨超過 47 萬顆 AI 晶片、鎮武 V900 預計 2027 年第一季量產,但外部客戶貢獻多少收入,公司沒有披露——這正是估值區間拉不開的根因。
少數股權分拆:拿到的是錢,賣掉的是折價
這次不是把股份派給股東,而是少數股權分拆 H 股 IPO:阿里保留多數控制權、繼續合併報表,募資規模約 20 ~ 30 億美元。
這一點很關鍵。真正的分拆是把資產從母公司的估值裡拿出去,讓市場單獨定價;少數股權分拆只是讓市場第一次看到這塊資產的報價,母公司的合併報表不變。所以短期的財務影響很小,真正的影響在估值方法——市場終於有一個可比價格,去重新計算阿里整體的價值。
進度上還有兩道門:中證監備案、上市委員會批准,掛牌目標是 2027 年。
兩邊的帳
看多的一側:摩根士丹利把它當成解鎖價值的催化劑;Jefferies 認為獨立融資渠道能改善資本配置,並讓分部估值(SOTP)有依據。支持這一側的還有一個數字——南向資金當天淨買入阿里 11.2 億港元,恒指跌 1.26% 的同時,南向整體淨流入 58.5 億。資金在買,價格在跌。
看空的一側:雙十一需求偏弱,電商主業的現金流才是母公司估值的錨,而分拆並不會讓這部分變好;同時,8 月的配售價 112.70 港元如今已浮虧約 17%,配售參與者有減持動機。更重要的是,如果平頭哥最終被市場按「內部供應商」定價,這次分拆反而會把折價公開化——估值不是解鎖,是被標價。
兩邊的分歧可以壓成一個觀察點:平頭哥遞表後的定價區間落在哪一檔。 落在 600 億美元以上,看多那一側成立,阿里整體估值會被重算;落在 250 億美元以下,等於市場認定它是成本中心,母公司的折價會被固定下來。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


