

【百強透視】平安好醫生(01833.HK)淨利大增35%,投資者為何不買賬?
10月22日,平安好醫生(01833.HK)交出一份「利潤亮眼」的三季報。
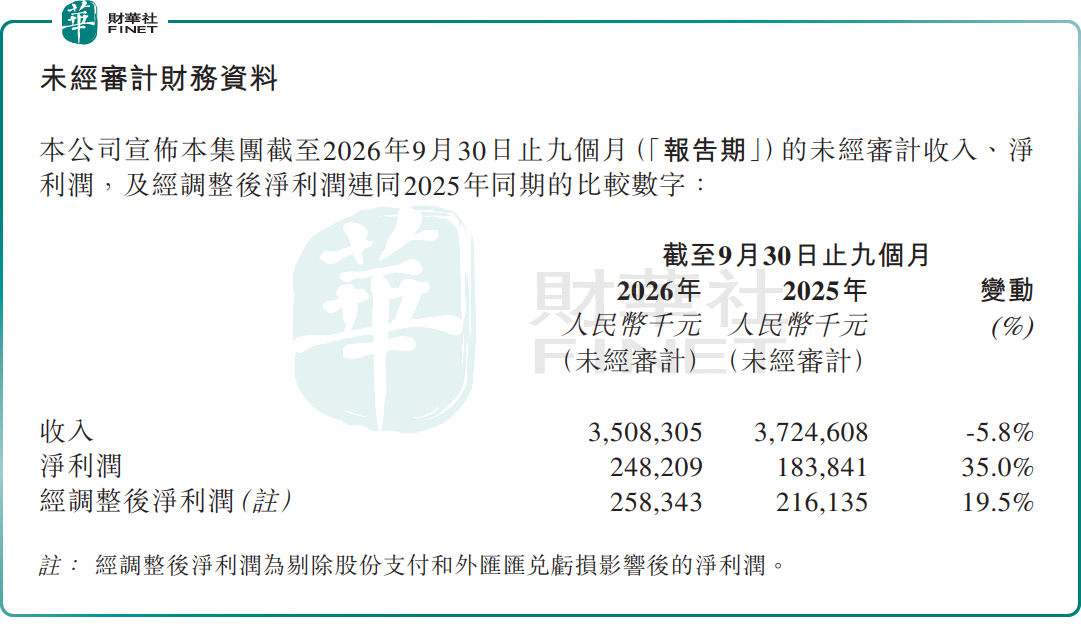
財報顯示,2026年前三季度,平安好醫生實現收入35.08億元(單位人民幣,下同),同比下降5.8%;淨利潤2.48億元,同比增長35.0%;經調整淨利潤(剔除股份支付及外匯匯兌虧損影響)為2.58億元,同比增長19.5%。
值得玩味的是資本市場的反映。收入下滑而利潤高增,這本是「降本增效、盈利修復」的正面信號,盤面卻毫無起色。10月23日,該公司股價表現依舊低迷,截至發稿,跌幅為1.26%,報5.49港元/股。該股自2026年初觸及18.79港元階段高點後持續回落,迄今已累計回撤約70%。市場顯然更願意把這份利潤增長讀作「省出來的」,而非「賺出來的」。
業務層面看,今年以來,平安好醫生持續深化醫保協同,聚焦醫療健康及養老產品服務,大力推進企業健康管理;商保協同方面,打磨與保險產品深度融合的會員服務體系。企業端加速拓客,過去12個月服務付費企業客戶超8100家,同比增長近60%,企業健康業務GMV持續增長。
服務網絡上,平安好醫生夯實「四到」體系:到線方面,AI醫生使用人數近1300萬;到院方,平安醫健付已在全國16.9萬家藥店實現二維碼支付;到家方面,獲居家養老服務資格客戶超32萬人;到企方面,升級企業醫務室綜合解決方案。AI側,複雜疾病多學科會診(MDT)輔助平台覆蓋四大類病種,診療方案準確率約90%,並將推進AI在專業醫療服務、醫保協同產品創新等場景的應用。
對於這份成績,市場分歧顯著。多方樂觀邏輯在於,平安好醫生靠醫險協同、企業健康放量與AI提效,把利潤做了上去,盈利質量確有改善,AI與醫保協同有望打開新空間。
而謹慎聲音同樣突出:首先,平安好醫生利潤增長更多依賴成本控制而非收入擴張,可持續性存疑;其次,互聯網醫療行業競爭激烈,醫保控費與支付端約束明顯。市場當前焦點集中在其盈利能否持續修復、收入何時重回增長。
另值得關注的是,第十三屆港股100強評選候選申報及招商工作現已啟動。平安好醫生作為港股互聯網醫療代表性企業,盈利穩增且AI應用落地,具備一定參評看點;但收入規模收縮、股價貼近歷史低位,或將對綜合評分形成一定影響。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


