


網飛即將發布財報,市場情緒轉向謹慎,NFLX能否守住70美元關鍵支撐?
TradingKey - 網飛 (NFLX) 將於 10 月 20 日美股盤後公布 2026 年第三季業績。公司股價目前在 70 美元附近徘徊,投資人情緒明顯趨於謹慎,這份財報可能成為短期走勢的重要轉折點。
市場預計,網飛第三季營收約為 128.7 億美元,年增 12%;每股盈餘預計為 0.82 美元,年增約 39%。這組數據仍然顯示出較強的獲利成長,但營收增速已經從前幾年的高水準逐步回落。對投資人而言,僅僅達到預期可能不足以推動股價明顯反彈,第四季指引、廣告業務表現和用戶參與度將更加重要。
第三季成長仍在,但市場要求已經提高
網飛第二季營收達 125.6 億美元,年增 13%,每股盈餘為 0.80 美元。公司隨後預估,第三季營收約為 128.6 億美元,每股盈餘為 0.82 美元。從目前的市場預測來看,分析師基本上接受了管理階層給出的成長路線。
問題在於,網飛目前估值已經包含了廣告收入成長、價格調升以及獲利率改善等多項積極預期。如果本季業績只是小幅超越市場預期,而第四季展望相對保守,股價仍可能面臨壓力。
網飛正在擴大廣告版訂閱服務,希望在會員成長逐漸成熟後建立新的收入來源。不過,市場不僅關心廣告收入規模,還會觀察廣告用戶數量、觀看時長以及變現效率。若用戶參與度放緩,即使訂閱價格繼續上漲,也可能影響未來廣告業務的成長空間。
與此同時,內容支出、體育賽事直播及其他現場節目也會影響獲利率。網飛需要證明,公司在擴大內容投入的同時,仍能維持穩定的自由現金流與營業利益率。
用戶參與度與成本調整引發擔憂
近期華爾街對網飛的態度明顯轉向謹慎。Huber Research 將該股評級從「買進」直接下調至「賣出」,目標價也由 85 美元降至 70 美元。KeyBanc、巴克萊和摩根士丹利同樣調整了目標價,分析師的擔憂主要集中在觀看時長成長放緩、內容投入回報下降,以及串流媒體市場競爭加劇等方面。
與此同時,據報導,網飛正在全球範圍內裁減約 6% 的員工,涉及約 1000 個職位,可能成為公司自 2022 年以來規模最大的一輪裁員。此次調整正值營收增速趨緩、用戶參與度承壓之際,因此市場關注裁員究竟是為了提高營運效率,還是反映管理層對未來成長前景更加謹慎。
網飛還計劃從 2027 年起減少用戶參與度報告的發布頻率,雖然揭露頻率下降並不等同於觀看需求轉弱,但在廣告業務越來越依賴觀看時長和用戶黏著度的情況下,透明度降低可能進一步加重投資人疑慮。
不過,網飛仍擁有較低的用戶流失率、龐大的全球訂閱基礎和成熟的內容分發體系。面對 YouTube、Disney+ 和 Amazon Prime Video 的持續競爭,公司接下來需要透過觀看時長、廣告收入和續訂率等數據證明,訂閱價格上漲並未明顯削弱用戶活躍度及平台吸引力。
網飛股價技術分析:70美元是財報前首要防線
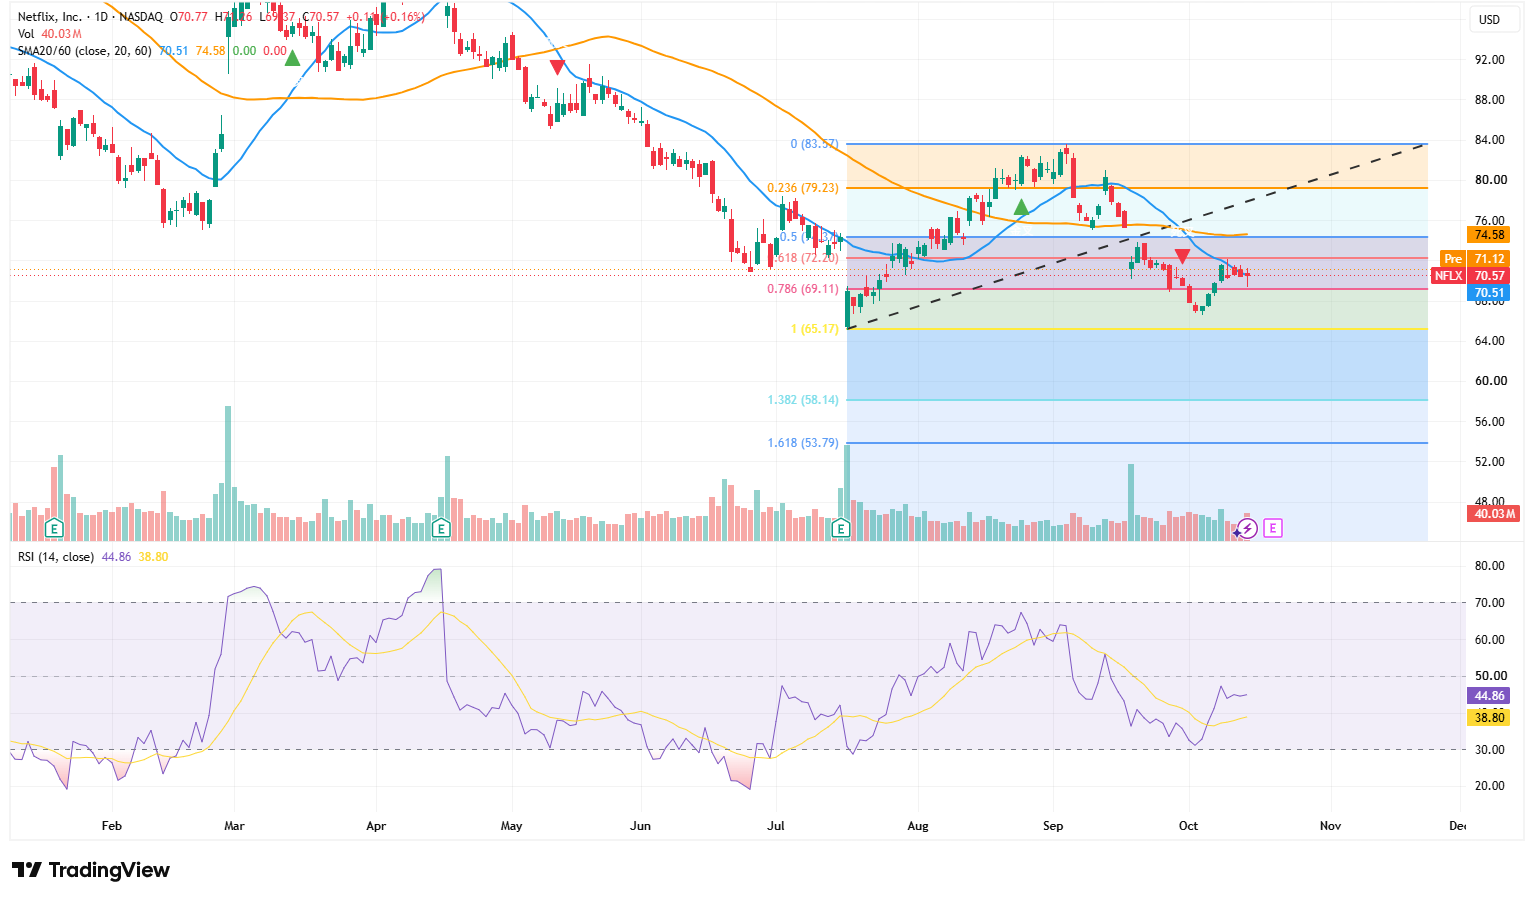
來源:TradingView
從日線走勢看,網飛 (Netflix) 14 日收在 70.57 美元,基本守住 70 美元整數關卡,同時略高於 20 日均線 70.51 美元。不過,股價仍低於 60 日均線 74.58 美元,先前形成的上升趨勢線也已經失守,因此當前更接近弱勢整理,而非明確反轉。
70 美元並不是孤立的支撐點,更應關注 69.11—70.51 美元支撐區,其中 69.11 美元對應費波南希 0.786 回檔位,70.51 美元則是 20 日均線。如果財報後股價以日線收盤價跌破 69.11 美元,可能進一步回測 67—68 美元;該區域失守後,下一關鍵支撐位於 65.17 美元。若財報明顯不及預期,擴展目標甚至可能下移至 58.14 美元。
上方第一道壓力位在 71—72.10 美元。股價只有突破 72.10 美元,反彈才可能延伸至 74.35—74.58 美元的均線與費波南希重合壓力區。進一步站穩 74.58 美元後,上方可關注 79.23 美元,隨後是 83 美元附近的前期高點。
RSI 目前為 44.86,高於平滑訊號線 38.80,說明短線下跌動能正在減弱,但由於 RSI 仍低於 50,多頭尚未重新掌握主導權。近期 K 線實體較小,也反映投資人在財報前保持觀望。
推薦文章


