

【百強透視】淨利最高預增2.48倍!上海復旦(01385.HK)觸底反彈超11%
10月16日,上海復旦(01385.HK)股價強勢拉升,報24.42港元/股,大漲11.2%。另一邊,A股上海復旦(688385.SH)同步衝高,截至發稿,漲幅為14.4%,報54.11元/股。
從K線走勢觀察,上海復旦A、H兩股分別於2026年1月、2月觸及歷史高點後持續震盪下行:H股自高點56.934港元累計回撤約57%,A股自高點99.91元回撤約46%。本次大漲屬於超跌後的情緒修復。
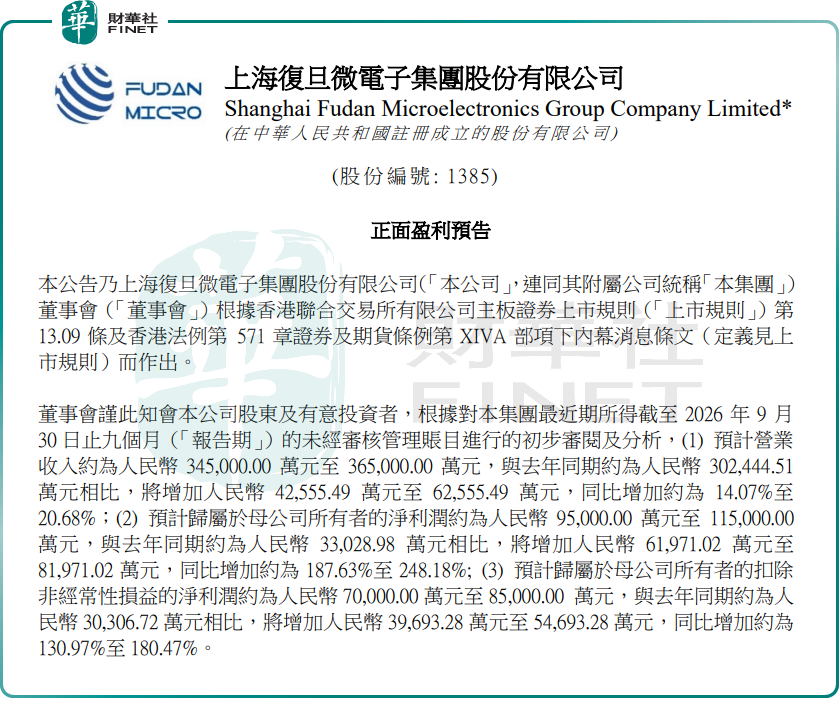
消息面上,10月15日,上海復旦發佈正面盈利預告,預計截至2026年9月30日止九個月,營業收入約34.5億至36.5億元(單位人民幣,下同),同比增長14.07%至20.68%;歸母淨利潤約9.5億至11.5億元,同比大增187.63%至248.18%;扣非淨利潤約7億至8.5億元,同比增長130.97%至180.47%。
業績增長主要來自三方面:一是公司堅持技術創新與產品迭代,拓展產品應用邊界,疊加行業景氣度回升及下游客戶需求增長,各產品線收入與綜合毛利率均實現增長;二是強化存貨精細化管理,存貨跌價損失較上年同期大幅下降;三是戰略配售持有的盛晶微半導體股份確認公允價值變動收益,增加非經常性損益。
單第三季度看,依託多元化產品矩陣,疊加市場拓展持續落地,公司淨利潤預計為12.25億至14.25億元,明顯高於前三季度累計區間,利潤高增中有相當部分來自非經常性收益(即主要由盛晶微公允價值變動收益拉動);而扣非後第三季度淨利潤僅為2.88億至4.38億元,同比環比均實現提升,反映主業經營確有改善,但真實盈利水平與表觀淨利潤存在較大差距。
對此,有分析指出,港股半導體設計標的相對稀缺,上海復旦是其中FPGA賽道的核心標的,技術壁壘和國產替代邏輯構成其估值支撐。與國內FPGA同行相比,公司在產品矩陣、客戶覆蓋和技術積累上具備先發優勢。行業層面,全球半導體週期復甦與國產替代加速是兩大核心主線,上海復旦作為國內FPGA龍頭,在AI算力、通信、工業等下游需求拉動下成長空間廣闊。
但謹慎觀點同樣不容忽視:第一,本次表觀淨利潤高增主要靠盛晶微公允價值變動等一次性收益,不可持續;第二,股價此前歷史高點近乎「腰斬」,今日大漲更多是超跌反彈與盈喜催化,能否持續仍需觀察;第三,FPGA賽道面臨國外巨頭Xilinx、IntelAltera的激烈競爭,國產替代進度存在不確定性。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。上海復旦作為港股稀缺的FPGA龍頭,技術積累深厚,受益於國產替代與半導體週期復甦,具備較強參評實力;但盈利中非經常性收益占比偏高,股價波動較大,或將對綜合評分形成一定製約。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多個維度綜合評審,是香港資本市場極具影響力的價值標桿。本屆評選籌備工作全面推進,頒獎盛典定於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道可登錄港股100強官方網站查詢。
推薦文章


