


今日市場回顧:美股反彈,道瓊大漲逾 1%,美光上漲 1.87%,CoreWeave 勁揚近 6%
追蹤市場趨勢
TradingKey - 美東時間 10 月 15 日,美國 9 月 PPI 數據創下 2022 年以來最大月增幅與年增幅,促使投資人從 AI 科技股轉向防禦性類股,推升美股收高。
防禦性類股如消費與醫療保健股領漲,部分科技股亦展開反彈。CoreWeave (CRWV) 股價翻紅,收盤上漲 5.94% 至 69.69 美元。
截至收盤,道瓊工業指數上漲 1.08%,報 52,177.69 點;那斯達克綜合指數上漲 0.08%,報 26,713.03 點;標普 500 指數上漲 0.33%,報 7,744.06 點。
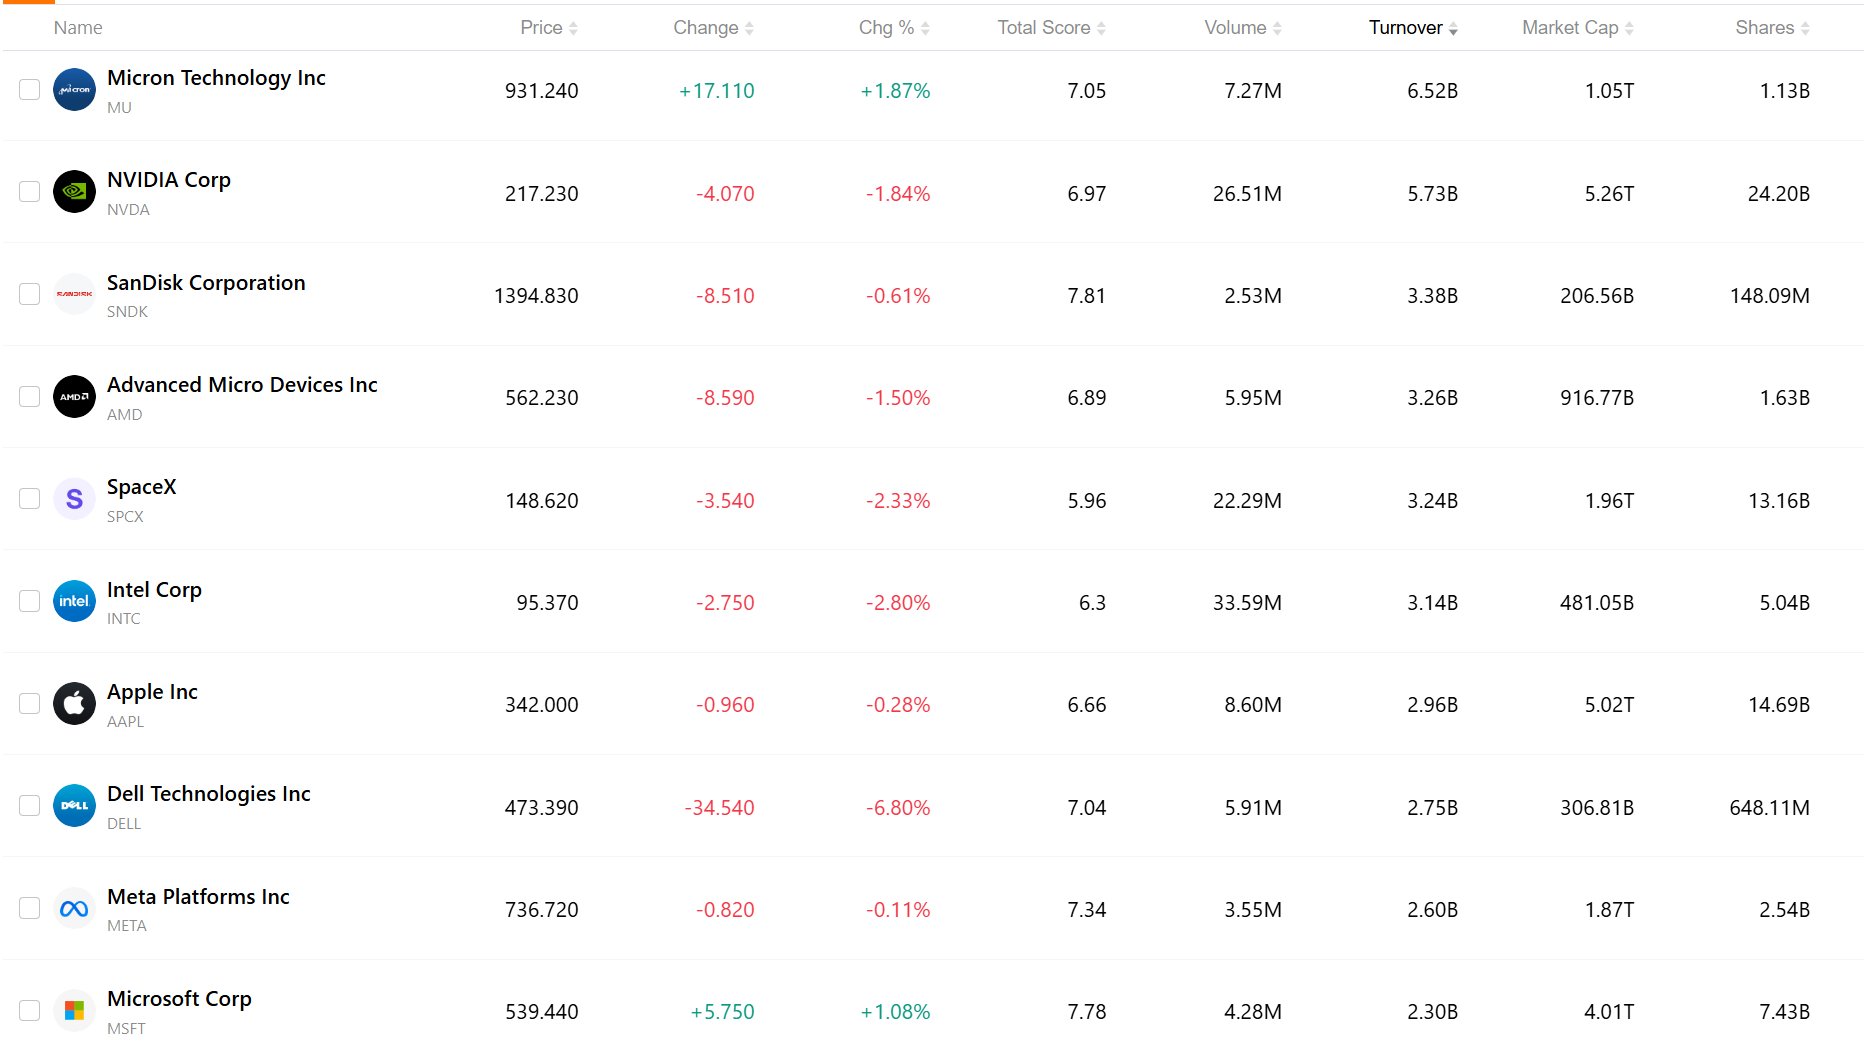
記憶體類股方面,美光科技 (MU) 上漲 1.87%;希捷科技 (STX) 下跌 3.19%;威騰電子 (WDC) 下跌 2.10%;SK 海力士 (SKHY) 下跌 0.98%;晟碟 (SNDK) 下跌 0.61%。
原油方面:西德州中級原油 (WTI) 11 月期貨價格上漲 3.03%,收在每桶 97.97 美元;布蘭特原油 12 月期貨價格下跌 0.13%,收在每桶 105.92 美元。美國原油庫存大幅減少 856 萬桶,加上颶風致使停產及中東船隻遭襲事件,使兩大基準原油價差進一步擴大。
貴金屬方面:COMEX 黃金期貨價格上漲 2.06%,收在每盎司 4,192.50 美元;現貨黃金上漲 1.56%,報每盎司 4,169.33 美元。COMEX 白銀期貨價格上漲 3.09%,收在每盎司 57.605 美元;現貨白銀上漲 3.30%。避險情緒與美元走軟共同推升貴金屬走勢。比特幣一度跌破 80,000 美元關卡。
市場頭條
美國 9 月 PPI 年增 6.3%,創逾四年新高。這大幅超出預期的 5.4%,並創下 2022 年 12 月以來新高;月增率達 1.3%,創 2022 年 3 月以來最大單月漲幅,同樣遠超預期的 0.6%。核心 PPI 年增 5.0%、月增 0.7%,雙雙超出預期。主因為能源 PPI 月增 10.8% 的強勁推升。同日,紐約聯準銀行 10 月製造業指數暴升 17.9 點至 25.5。
台積電 (TSM) 第三季淨利大增 69%,連續第六個季度刷新獲利紀錄。台積電第三季淨利為 7,631 億新台幣,年增 68.7%;營收達 1.494 兆新台幣,年增 50.9%,連續第六個季度創下單季獲利新高。
2 奈米製程已開始量產與出貨,佔第三季晶圓銷售金額約 8%。高效能運算 (HPC) 佔營收比重為 68%,北美客戶營收佔比則為 79%。毛利率為 66.4%,低於第二季的 67.7%,但仍符合公司指引區間。
CoreWeave 違約機率超過 60%;黃仁勳表示融資成本下降。該公司五年期 CDS 利差一度升至 1,194.5 個基點,創下盤中歷史新高,對應未來五年的累計違約機率超過 60%。黃仁勳在瑞典發表演說時表示,該公司的實力日益增強,資本成本實際上正在下降,且輝達無需提供安全網。在他的表態發布後,CoreWeave 股價從重挫 9.5% 逆轉轉漲,終場收高 5.9%。
Anthropic 第三季營收約 168 億美元,成長速度較上一期有所放緩。據媒體報導,Anthropic 第三季營收約為 168 億美元,高於第二季的約 116 億美元,季增率約為 45% 至 50%。該公司還向潛在投資人透露,第三季已實現調整後獲利,並錄得正向現金流。
然而,相較於第一季至第二季的快速成長,Anthropic 的單季營收成長已有所放緩。市場目前更關注其營收成長能否支應持續增加的算力投資,以及未來的 IPO 估值是否符合其合理的商業化進展。
Meta (META) 發布包含 8,160 億個參數的開源模型,並與蘋果合作在 Mac 上運行該大模型。這款名為 Muse Spark Open 的模型總共擁有 8,160 億個參數與 420 億個激活參數,支援 100 萬個 token 的上下文長度,專注於程式設計與 Agent 任務。其模型權重已公開供開發者自行部署。功能更強大的 Muse Wonder 系列則維持閉源。Meta 已與蘋果合作,透過 MLX 框架在兩台配備 M5 Ultra 晶片的 Mac Studio 電腦上運行該模型。
摩根大通 (JPM) 指出,近期記憶體晶片股大幅拉回,正創造出中期買進良機。南韓第三季財報季將於 10 月 19 日當週展開,科技與金融類股預計將成為本輪財報季的主要推動力。記憶體類股在過去一個月與三個月內分別下跌約 6% 與 15%,而費城半導體指數在同期則分別上漲約 10% 與下跌約 4%。這種走勢分歧為長線交易提供了良好的風險報酬進場點。
前十大熱門交易個股
下表列出最新市場中交易最活絡的前十大股票。在龐大成交量與優異流動性的支撐下,這些資產已成為追蹤全球市場動態的關鍵基準。
推薦文章


