

英鎊兌美元延續連跌,市場聚焦美國PPI
- 英鎊週五進一步跌至接近 1.3227 的美元。
- NBC 表示,持續的美國通膨和聯準會鷹派前景繼續支撐美元。
- 投資者正等待美國 PPI,以及英國就業和 CPI 數據。
英鎊(GBP)週五連續第四個交易日對美元(USD)延續跌勢。由於市場預期聯準會(Fed)將加快貨幣緊縮週期,美元繼續跑贏,英鎊/美元跌至接近 1.3227。
截至發稿時,衡量美元兌六種主要貨幣價值的美元指數(DXY)仍守在週四創下的 19 個月高點 103.24 附近。
隨著通膨和聯準會前景支撐避險吸引力,美元支撐持續存在
加拿大國家銀行(NBC)的策略師指出,美元"仍受到持續通膨和進一步聯準會緊縮前景的支撐"。他們表示,"在 10 月暫停加息之後,另一份強勁的消費者物價指數(CPI)報告強化了我們對年底前政策將進一步收緊的預期",並補充稱,"全球風險偏好惡化可能會通過避險需求提供進一步支撐"。
美國 10 月 CPI 報告週二顯示,整體和核心通膨月率增幅均快於預期,分別為 0.4% 和 0.3%。
聯準會理事克里斯多福-沃勒在美國 CPI 數據公布前表示,"如果 10 月核心 CPI 通膨率在 0.3% 左右或更高,12 月可能需要加息半個百分點。"
沃勒的鷹派傾向提振聯準會加息預期
聯準會的沃勒發表了明顯更為鷹派的言論,FXS Speechtracker 評分為 9/10,遠高於 7.3/10 的歷史平均水平,凸顯出其對更緊縮政策的強烈推動。明確表示如果核心 CPI 讀數達到 0.3% 或更高,12 月願意加息半個百分點,即便通膨數據更好也支持加息 25 個基點,這表明其明顯傾向於進一步收緊政策,因為通膨被認為"過高",近期數據"糟糕"。對價格上漲範圍、持續的生產者和能源價格壓力以及需要更高實際利率的擔憂,強化了當前政策被視為限制性不足的資訊,而對股價大幅波動的權重有限。
FXS 聯準會情緒指數上升 3.17 點至 145.50,穩穩處於鷹派區域,並與較高的 FXS Speechtracker 評分一致。此舉表明市場對聯準會立場的收緊預期明顯增強,隨著市場計入 12 月加息概率上升,這可能支撐美元,並令對利率敏感的資產繼續承壓。
稍晚時候,投資者將關注美國 10 月份生產者物價指數(PPI)數據,該數據將於 GMT13:30 公布。
在英鎊方面,投資者將把注意力轉向英國(UK)截至 9 月的三個月勞動力市場數據,以及將於下週公布的 10 月份消費者物價指數(CPI)數據。
英鎊/美元技術分析
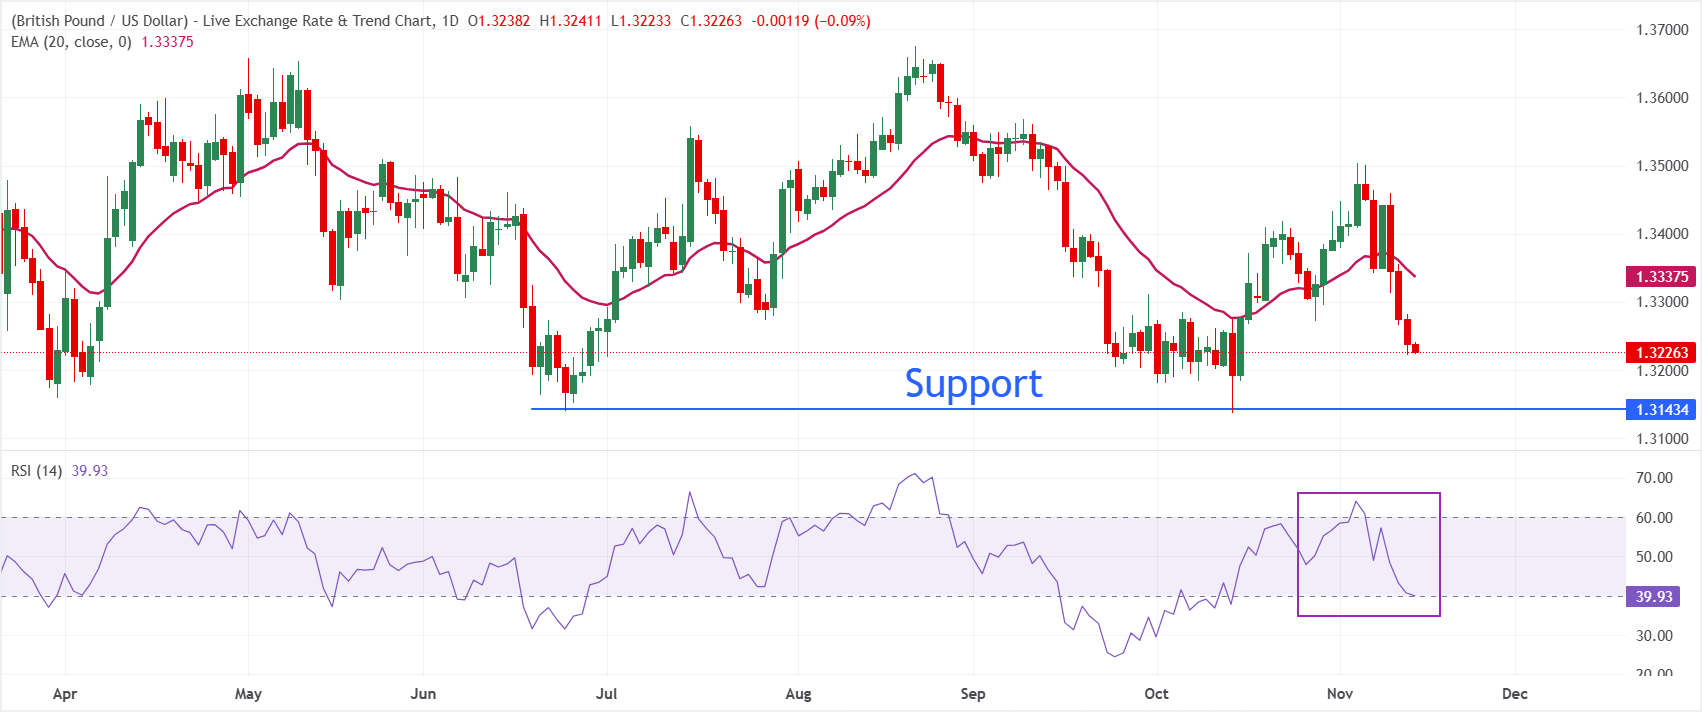
日線圖上,英鎊/美元交投於 1.3226,維持短期看跌傾向,因為現貨價格仍低於 1.3337 的 20 週期指數移動平均線(EMA),該均線構成即時上方阻力。相對強弱指數(RSI)位於 39.9,仍低於中性 50 線,表明儘管尚未進入超賣極端,但下行壓力仍占主導。
上行方面,1.3337 的 20 日 EMA 是首個阻力位,只有日線收盤突破該障礙,才能緩解當前的看跌基調,並允許更持續的反彈。在此之前,該貨幣對仍有延續跌勢的風險,隨著動能維持在中線下方,交易者可能會逢反彈賣出。
(本報道中的技術分析由 AI 工具協助撰寫。了解更多。)
推薦文章


