

英國國內生產總值(GDP)預計將顯示經濟在第三季度繼續增長
- 預計英國 GDP 將顯示第三季度經濟增長更強勁。
- 受製造業活動強勁推動,預計截至 9 月的三個月國內生產總值將進一步加速增長。
- 英鎊兌美元維持短期正向趨勢,多頭關注 1.3500 區域。
本週英國(UK)經濟日曆的焦點將是第三季度國內生產總值(GDP)的初步估值,英國國家統計局將於週四公佈。市場預計截至 9 月的三個月 GDP 將增長 0.7%,高於第二季度的 0.5%,年率則將從上個月的 1.4% 加速至 1.9%。
強勁的工業生產數據預計在截至 9 月的 12 個月內增長 3%,高於 8 月的 1.6%,被視為英國經濟增長的主要推動力之一。如果這一預期得到證實,將為英國央行(BoE)延續上週開始的緊縮週期提供有利背景。
英國 GDP 預測:這些數據可能告訴我們什麼
英國近期的宏觀經濟數據表現出令人意外的韌性,頂住了中東戰爭和油價上漲帶來的不確定性,這也改善了市場對第三季度經濟增長的預期。
上個月公佈的 8 月月度 GDP 數據好於預期,經濟環比增長 0.1%,而市場預期為下降 0.1%,這得益於製造業的強勁表現。8 月工廠產出增長 0.8%,在很大程度上抵消了服務業持平以及建築業產出下降 0.2%的影響。
除此之外,英國製造業和服務業採購經理人指數(PMI)數據顯示,10 月商業活動繼續增長,而失業率降至去年 7 月以來的最低水平。總體而言,宏觀經濟圖景相當健康,這促使國際貨幣基金組織將英國 2026 年的增長預期從此前的 1% 上調至 1.3%。
在政治方面,英國中性預算為經濟繁榮作出了貢獻,至少目前緩解了對巨額公共債務的擔憂,並為英鎊提供了支撐。對食品和能源帳單的較低收費預計將通過對銀行和博彩公司的更高稅收來支付。令人擔憂的債券市場並未對這些計劃表現出明顯反對。
儘管如此,在上週英國央行加息之後,第三季度 GDP 報告將受到特別關注。經濟增長並非英國央行職責範圍內的具體目標,但考慮到消費者通脹數據頑固居高不下,健康的 GDP 無疑會讓央行的利率決策工作輕鬆得多。
上週,英國央行三年來首次收緊貨幣政策。一些政策制定者,包括行長貝利,暗示央行可能需要進一步加息以使通脹回到目標水平。英國央行副行長克萊爾-隆巴代利週二進一步表示,她"不會排除 12 月加息的可能性"。在此背景下,週四強勁的 GDP 數據將支持這些觀點,並可能刺激對英鎊的投機性需求。
英國何時公佈第二季度國內生產總值,以及這將如何影響 GBP/USD?
如前所述,英國將於週四 GMT07:00 公佈第二季度初值 GDP 估算。數據顯示,6 月前的三個月經濟將溫和增長,英鎊/美元的風險偏向上行,因為強於預期的讀數將提升英國央行(BoE)再次加息的概率,最有可能是在 2 月。
截至撰寫本文時,英鎊/美元交投於 1.3320 附近,此前週二出現急劇反轉,原因是強勁的美國通脹數據以及美聯儲發言人的鷹派言論推動美元全面走強。空頭已將價格走勢壓至 10 月以來上升通道下軌下方,且 4 小時圖上的動量指標已轉為看跌,相對強弱指數(14)正接近超賣水平,移動平均趨同/背離(MACD)柱狀圖則顯示紅色柱體正在擴大。
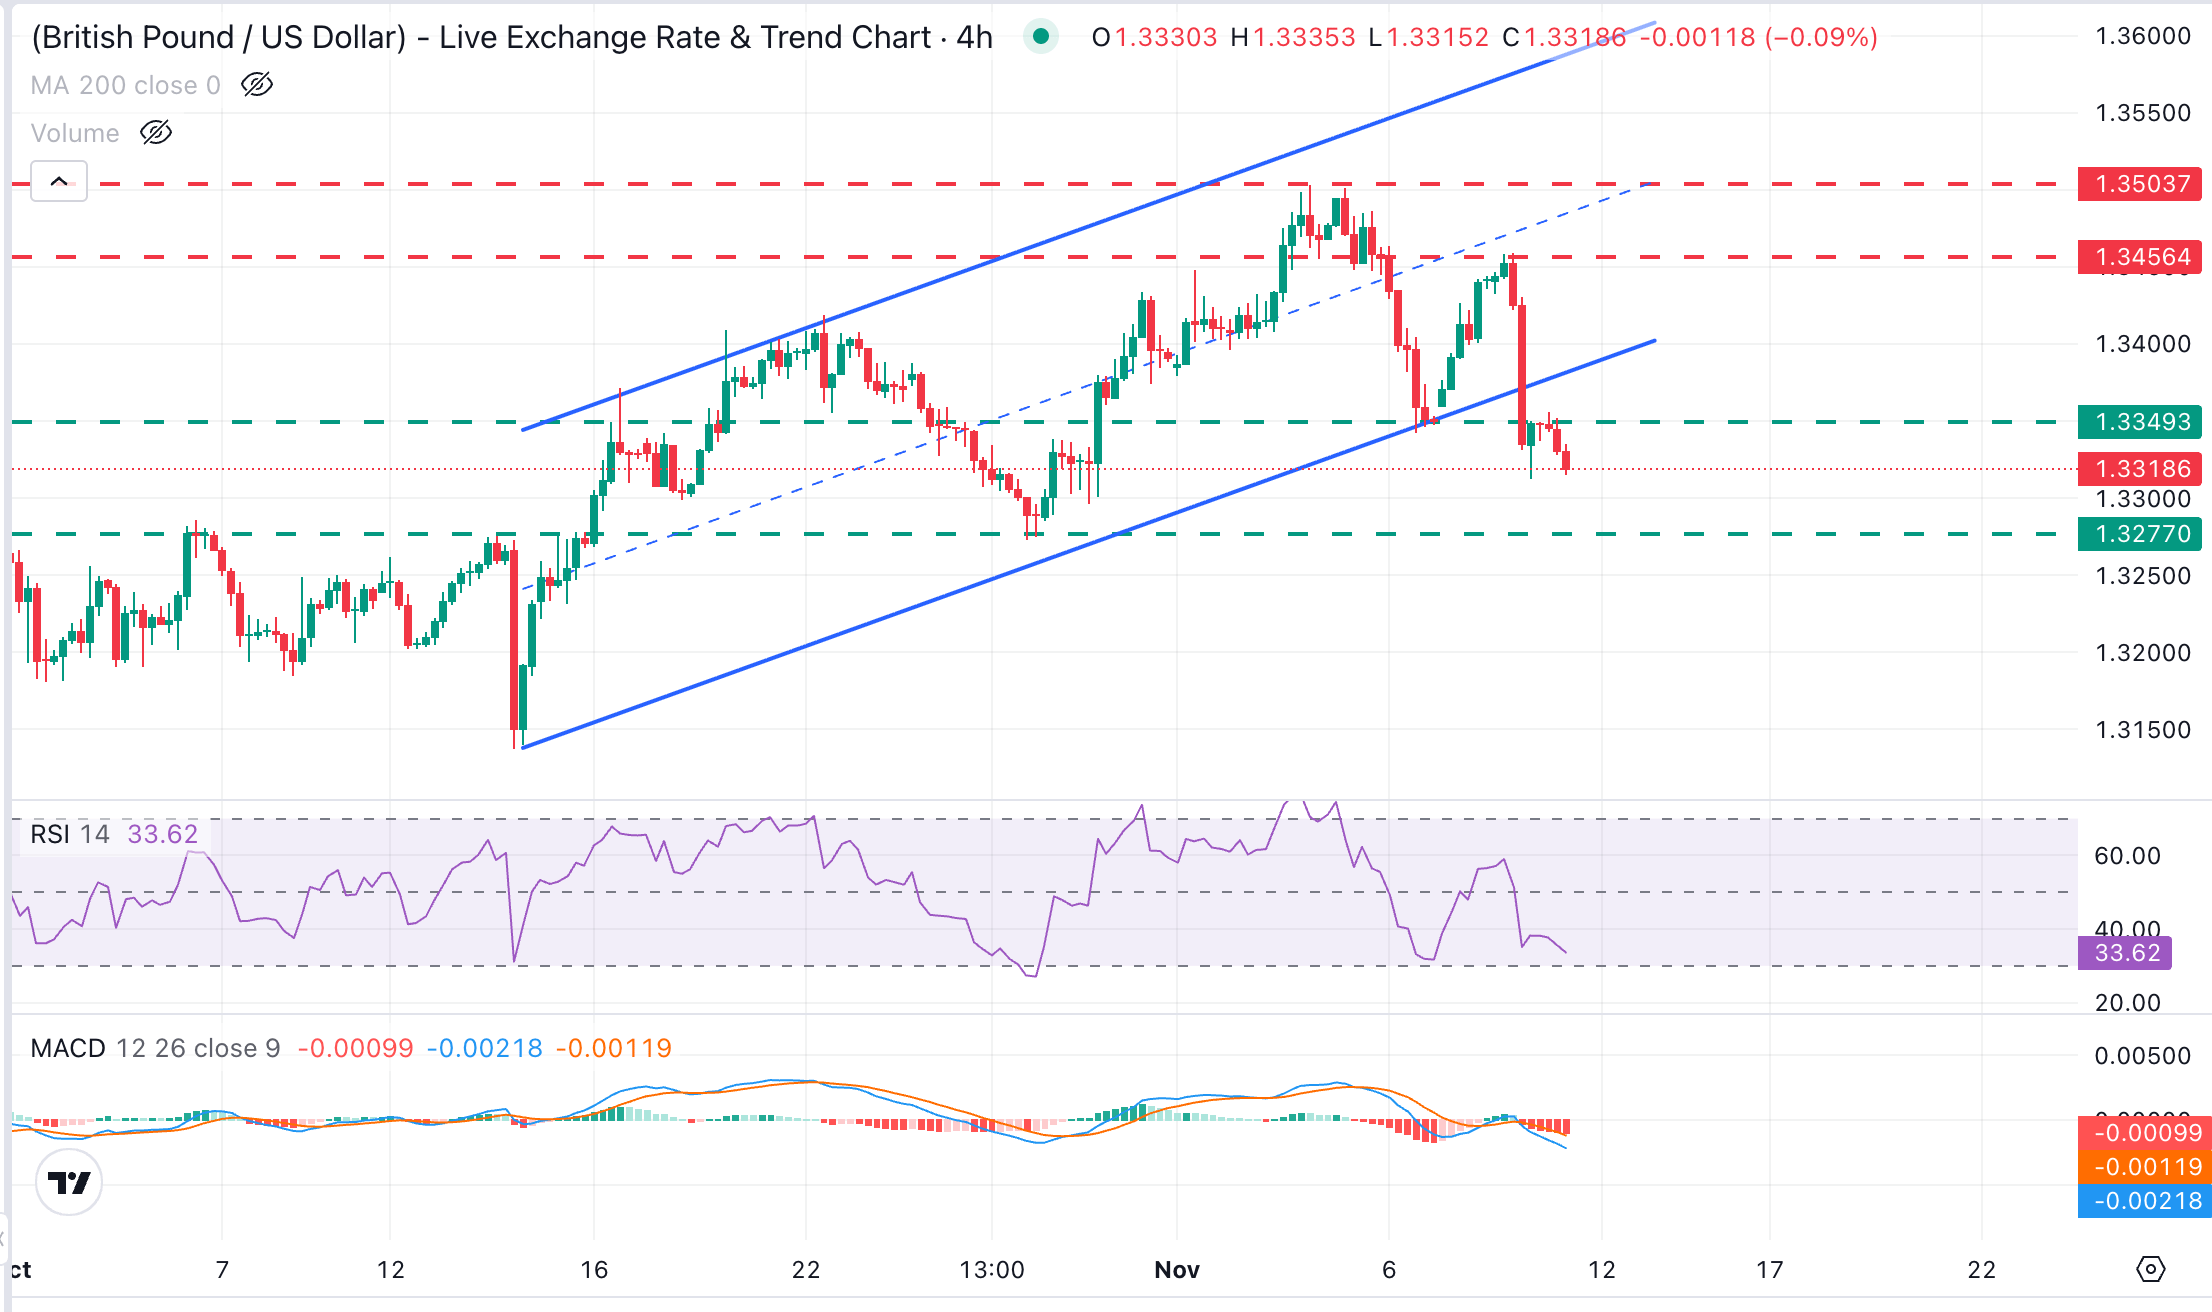
FXStreet 外匯分析師 Guillermo Alcalá 表示,"近期英鎊/美元的價格走勢表明,自 10 月中旬低點以來的修正性反彈可能已經結束,該貨幣對準備恢復更廣泛的看跌趨勢。"
Alcalá 說,"只要仍低於通道底部以及 11 月 6 日低點附近的 1.3340,空頭就可能會試圖重新測試 10 月下旬低點附近的 1.3270,目光將聚焦於 1.3130 附近的關鍵阻力區域。"
從上行來看,Alcalá 認為,"該貨幣對需要重新回到已被跌破的趨勢線支撐上方,目前該位置在 1.3380 附近,以緩解看跌壓力,並將焦點重新轉向 11 月 10 日高點附近的 1.3460,以及 11 月高點所在的 1.3500 區域。"
英國央行常見問題(FAQ)
英格蘭銀行(BoE)決定英國的貨幣政策。它的主要目標是實現「價格穩定」,即2%的穩定通脹率。實現這一目標的工具是通過調整基本貸款利率。英國央行設定其貸款給商業銀行和銀行之間相互拆借的利率,從而決定整個經濟的利率水平。這也影響了英鎊(GBP)的價值。
當通貨膨脹高於英格蘭銀行的目標時,它會通過提高利率來應對,這使得個人和企業獲得信貸的成本更高。這對英鎊有利,因為更高的利率使英國成為對全球投資者更具吸引力的投資場所。當通脹低於目標時,這是經濟增長放緩的跡象,英國央行將考慮降低利率以降低信貸成本,希望企業將貸款用於投資於促進增長的項目——這對英鎊不利。
在極端情況下,英國央行可以實施一項名為量化寬松(QE)的政策。量化寬松是英國央行在陷入困境的金融體系中大幅增加信貸流動的過程。當降低利率無法達到必要效果時,量化寬松是最後的手段。量化寬松的過程包括,英國央行印製鈔票,從銀行和其它金融機構購買資產——通常是政府債券或aaa級公司債券。量化寬松通常會導致英鎊貶值。
量化緊縮(QT)是量化寬松的反面,在經濟走強、通脹開始上升時實施。在量化寬松中,英格蘭銀行(BoE)從金融機構購買政府和公司債券,以鼓勵它們放貸;在QT中,英國央行停止購買更多債券,並停止將已持有債券到期的本金進行再投資。這通常對英鎊有利。
推薦文章


