


英鎊/日元價格預測:多頭在關鍵移動均線下方測試反彈動能
- 隨著利差有利於英鎊,英鎊兌日元升至三週高點。
- 英鎊/日元延續反彈,但 211.66-213.54 附近的一組移動平均線限制了上行空間。
- RSI 和 MACD 顯示看漲動能正在改善。
週五,英鎊/日元維持強勢,漲幅約 0.50%,因為美元整體走弱,有利於收益率更高的英鎊(GBP)兌收益率較低的日元(JPY);除美元外,日元兌其他主要貨幣的表現均遜於同類貨幣。截至發稿時,該交叉盤交投於 210.66 附近,創下 9 月 22 日以來的最高水平,並有望連續第三週上漲。
日元今日價格
下表顯示了 日元 (JPY) 對所列主要貨幣 今日的變動百分比。 日元 對 紐元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.22% | -0.42% | 0.05% | -0.14% | -0.51% | -0.64% | -0.26% | |
| EUR | 0.22% | -0.21% | 0.23% | 0.06% | -0.28% | -0.43% | -0.05% | |
| GBP | 0.42% | 0.21% | 0.46% | 0.31% | -0.07% | -0.20% | 0.18% | |
| JPY | -0.05% | -0.23% | -0.46% | -0.16% | -0.54% | -0.63% | -0.28% | |
| CAD | 0.14% | -0.06% | -0.31% | 0.16% | -0.36% | -0.55% | -0.13% | |
| AUD | 0.51% | 0.28% | 0.07% | 0.54% | 0.36% | -0.13% | 0.27% | |
| NZD | 0.64% | 0.43% | 0.20% | 0.63% | 0.55% | 0.13% | 0.40% | |
| CHF | 0.26% | 0.05% | -0.18% | 0.28% | 0.13% | -0.27% | -0.40% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 日元 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 JPY (基數)/ USD (報價)。
與此同時,市場對英國央行(BoE)將在年底前加息的預期不斷升溫,可能會使其與日本央行(BoJ)之間的利差保持在較寬水平。目前兩者之間的利差為 250 個基點,英國央行政策利率為 3.75%,日本央行為 1.25%。
目前市場焦點轉向下週英國一系列重磅經濟數據,包括勞動力市場數據、通脹和零售銷售。日本方面,交易員正等待全國消費者物價指數(CPI)數據。
技術分析
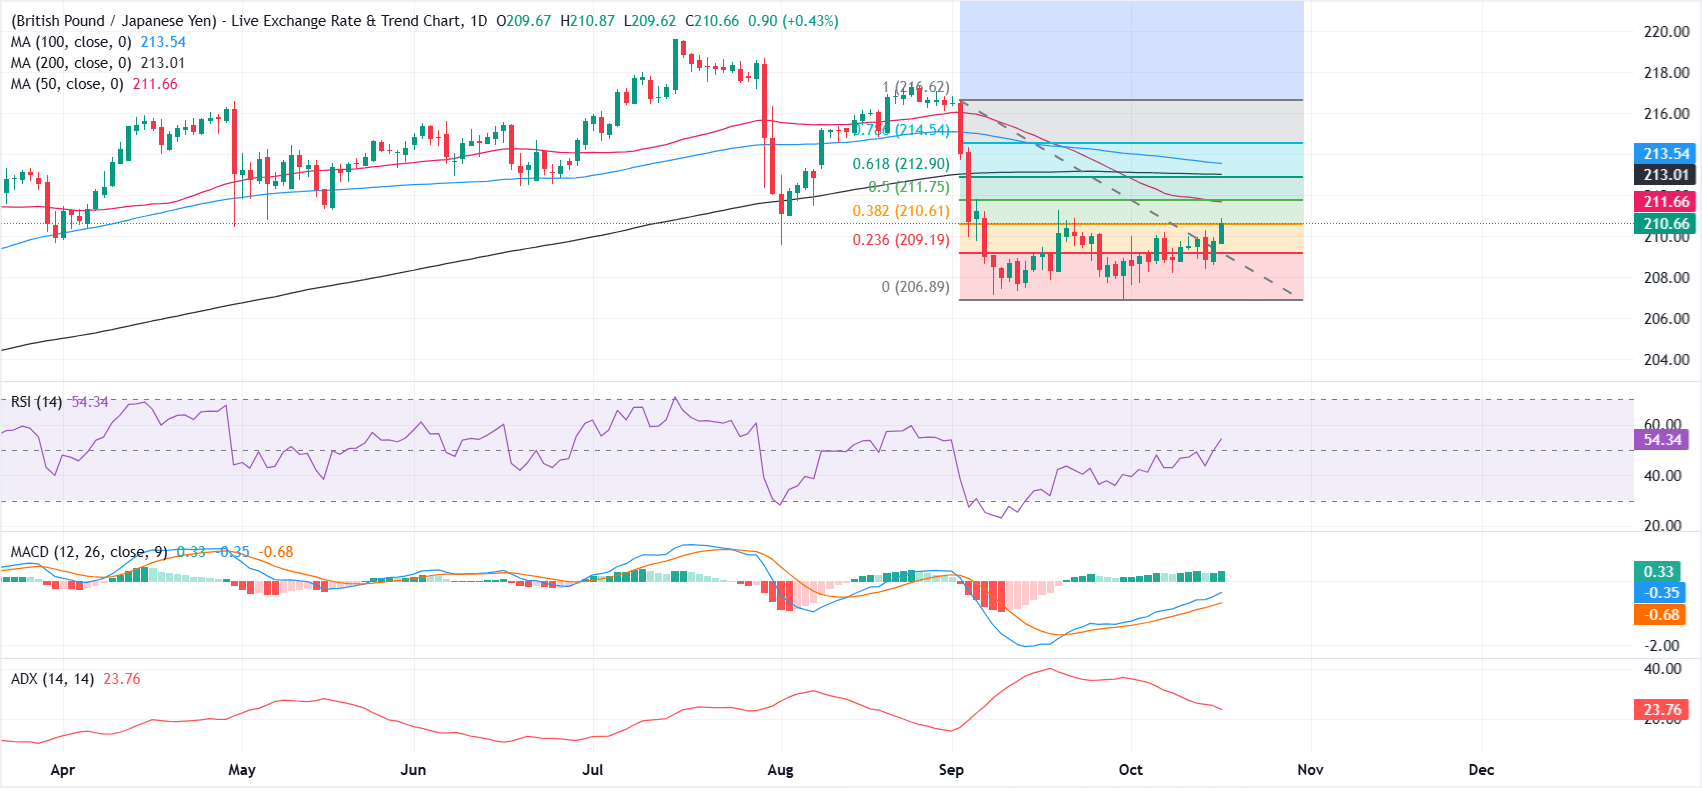
從日線圖來看,英鎊/日元交投於 50 日簡單移動平均線(SMA)211.66 和 100 日 SMA 213.54 下方,這使得該交叉盤儘管近期反彈,但仍維持受限的短期看跌傾向。200 日 SMA 位於 213,與 50.0% 和 61.8% 斐波那契回撤位 211.75 和 212.90 一起,進一步構成密集的上方阻力。
動能面上,情況偏向建設性,相對強弱指數(RSI)徘徊在 54 附近,移動平均趨同/背離(MACD)位於零軸上方且信號線為正,但平均趨向指數(ADX)接近 24,暗示趨勢強度正在減弱,而非加速。
上行方面,初步阻力位於 50 日 SMA 211.66,隨後是 50.0% 斐波那契回撤位 211.75;61.8% 回撤位 212.90 以及 200 日和 100 日 SMA 213.01 和 213.54 構成更廣泛的供應區,之後是 78.6% 水平 214.54。下行方面,初步支撐位於 38.2% 回撤位 210.61,進一步需求預計在 23.6% 水平 209.19 和結構性低點 206.89 附近;只要價格仍低於中長期均線簇,反彈很可能在這些附近阻力帶遭遇拋售。
(本故事的技術分析由 AI 工具協助撰寫。 了解更多。)
日本央行常見問題(FAQ)
日本銀行(BoJ)是日本的中央銀行,負責製定國家的貨幣政策。它的任務是發行紙幣,並實施貨幣和貨幣控製,以確保價格穩定,這意味著通脹目標在2%左右。
2013年,日本央行(Bank of Japan)開始實施超寬松的貨幣政策,以在低通脹環境下刺激經濟和推高通脹。央行的政策是基於量化和定性寬松政策(QQE),即印刷鈔票購買政府或公司債券等資產,以提供流動性。2016年,央行加大了策略力度,進一步放松政策,先是引入負利率,然後直接控製10年期政府債券的收益率。2024年3月,日本央行提高了利率,實際上退出了超寬松的貨幣政策立場。
日本央行的大規模刺激措施導致日元對其他主要貨幣貶值。這一過程在2022年和2023年加劇,原因是日本央行與其他主要央行之間的政策分歧越來越大,後者選擇大幅加息以對抗數十年來的高通脹水平。日本央行的政策導致日元與其他貨幣的匯率差距擴大,從而拉低了日元的價值。這一趨勢在2024年部分逆轉,當時日本央行決定放棄超寬松的政策立場。
日元貶值和全球能源價格飆升導致日本通貨膨脹率上升,超過了日本央行2%的目標。該國工資上漲的前景——助長通脹的一個關鍵因素——也促成了這一舉措。
推薦文章


