


印度盧比表現優於美元,因火熱的美國CPI數據未能提振偏鷹派美聯儲押注
- 美國CPI數據公布後,印度盧比兌美元大幅走高。
- 高於預期的美國CPI數據未能提振美聯儲鷹派預期。
- 印度9月份零售和批發通脹仍然較強。
週四,印度盧比(INR)開盤對美元(USD)表現強勁。美國9月份消費者物價指數(CPI)數據於週四公布後,美元表現不佳,美國國債收益率面臨強勁拋售壓力,USD/INR貨幣對跌至94.95附近。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 瑞郎 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | INR | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.54% | -0.40% | -0.25% | -0.19% | 0.25% | -0.09% | -0.60% | |
| EUR | 0.54% | 0.13% | 0.25% | 0.32% | 0.82% | 0.33% | -0.07% | |
| GBP | 0.40% | -0.13% | 0.13% | 0.19% | 0.66% | 0.30% | -0.21% | |
| JPY | 0.25% | -0.25% | -0.13% | 0.05% | 0.53% | 0.06% | -0.35% | |
| CAD | 0.19% | -0.32% | -0.19% | -0.05% | 0.45% | 0.00% | -0.41% | |
| AUD | -0.25% | -0.82% | -0.66% | -0.53% | -0.45% | -0.46% | -0.87% | |
| INR | 0.09% | -0.33% | -0.30% | -0.06% | 0.00% | 0.46% | -0.40% | |
| CHF | 0.60% | 0.07% | 0.21% | 0.35% | 0.41% | 0.87% | 0.40% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
截至發稿時,衡量美元兌六種主要貨幣價值的美元指數(DXY)下跌0.6%,至101.90附近,較週三創下的18個月高點102.95回落。美國10年期國債收益率已降至5.10%附近。
美元和美國債券收益率最初反應強勁;然而,由於火熱的美國CPI報告未能提振美聯儲(Fed)鷹派預期,它們迅速回落。
美國CPI數據如何?
美國CPI報告顯示,9月份總體通脹年率從8月份的3.4%加速至3.7%,而市場預期為3.6%。剔除波動較大的食品和能源項目的核心CPI年率錄得2.6%,高於預期的2.5%和前值2.4%。
按月計算,總體CPI增長0.6%,符合預期,快於前值0.4%。核心數據穩步上升0.3%,高於預期的0.2%。
CME FedWatch工具顯示,高於預期的美國CPI報告對美聯儲利率前景的影響仍然有限。美聯儲在本月晚些時候政策會議上加息的概率從數據公布前的22%小幅升至27%。不過,交易員仍然相信美聯儲將在12月會議上加息。
印度盧比已因印度央行的新措施而表現更佳
本週,在印度儲備銀行(RBI)採取強有力措施遏制美元需求後,印度貨幣已表現更佳。
德國商業銀行(Commerzbank)分析師在一份報告中表示,印度央行(RBI)已推出多項有針對性的措施,包括"為國有石油營銷公司提供一項特殊的美元(USD)融資工具,以及將沒有標的資產的印度盧比(INR)衍生品門檻從 1 億美元下調至 500 萬美元。"
該行補充稱,印度央行還"推出了新的外匯風險準備金(FERR),要求每筆超過 200 萬美元的外匯衍生品交易名義價值的 20% 存放在央行。"
印度通脹飆升支持印度央行進一步加息
本週,印度 9 月份零售和批發層面的 CPI 數據均強於預期,這為印度央行今年再次加息提供了理由。上週,印度央行將關鍵回購利率上調 25 個基點(bps)至 5.50%,並將政策立場從"中性"轉為"校準式緊縮"。
週一公布的印度零售 CPI 數據為 5.54%,高於 5.4% 的預期和 8 月份的 4.82%,但仍處於印度央行 2%-6% 的容忍區間內。週三公布的 WPI 通脹數據為 11.39%,顯著高於前值 9.92%。
USD/INR 技術分析
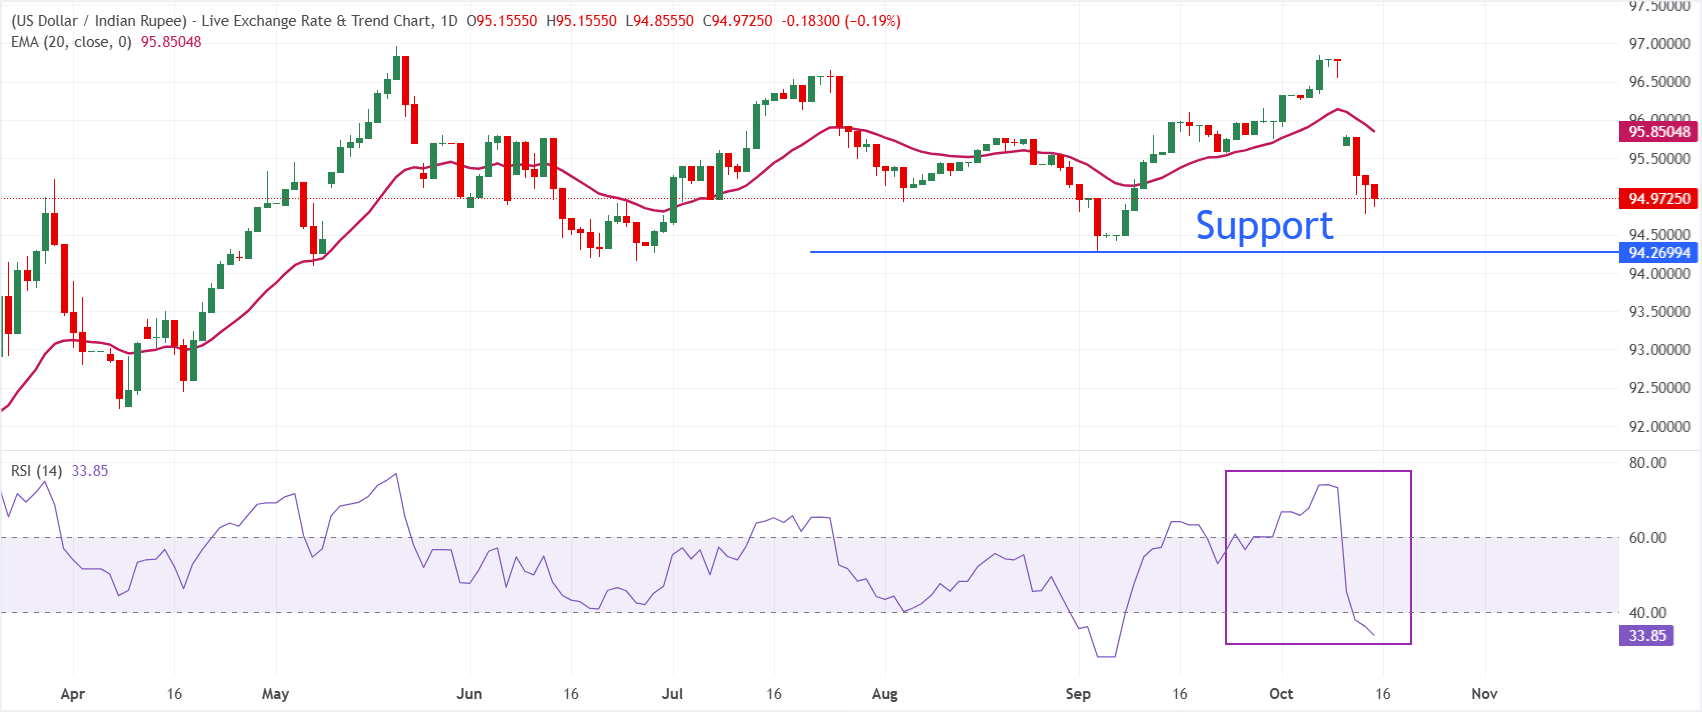
在日線圖上,USD/INR 交投於 94.97,現貨價格仍低於 20 期指數移動均線(EMA)95.85,維持看跌的短期偏向。上方 EMA 表明反彈仍面臨脆弱性,而相對強弱指數(RSI)位於 33.9,徘徊在超賣區域上方不遠處,暗示下行動能仍占主導,但開始有所減弱。
上行方面,初步阻力位明確位於 20 期 EMA 95.85,若要緩解當前的看跌壓力,需要持續突破這一障礙。下行方面,9 月低點附近的 94.30 是關鍵支撐位。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
推薦文章


