

投資慧眼Insights - 一週之前,記憶體還是 AI 行情「最確定的引擎」;一週之後,它成了全球拋售的震央。導火索在週末點燃——中國長鑫存儲(CXMT)宣布 4F² 架構 DRAM 取得關鍵進展、計劃年底量產伺服器用 DDR5 RDIMM。週一(10 月 13 日)KOSPI 暴跌 5.46% 至 6,035 點(盤中破 6,000、觸發側車熔斷)、三星重挫 7.39%、SK 海力士狂殺 10.09%,美股記憶體股連兩日走弱。今日韓股強彈約 2%(三星一度 +3.9%、海力士 +3%)、外資轉淨買——但真正的裁判還沒登場:今晚 ASML 財報。
獲利創紀錄,為什麼反而暴跌?
最反直覺的是:三星 Q3 營業利潤創紀錄(年增近 8 倍),「好業績已反映」反而成了賣出理由。四條導火索同時點燃:
供給衝擊:長鑫的「4F² 時刻」。 4F² 架構能縮小 DRAM 單元面積——市場擔憂的不只是「多一個對手」,而是中國替代的時間表被提前了。
資金面退潮:托底力量消失。 外資週一淨賣 3.7 ~ 4.5 兆韓元;更關鍵的是,三星與海力士合計約 55 兆韓元的庫藏股回購接近尾聲——支撐股價的「另一隻手」正在撤離。
AI 回報質疑升溫。 博通執行長稱部分 AI 基建投資「像賭博」;美債 10 年期殖利率在 5.30% 高位徘徊——市場開始重新審視 AI 資本開支的回收期。
需求端警訊。 Counterpoint:第三季全球手機出貨年減 20%、2012 年以來最低——記憶體漲價正反噬換機需求。
多空對拉:恐慌劇本 vs 基本面防線
空方的核心論據是「估值」而非「業績」。 高盛報告的措辭很精準——「記憶體仍處於震央」:基本面強勁,但「峰值盈利」疑慮正在壓制估值。這正是最難對付的下跌——市場不再願意為「最好的數字」付更高的價格。
多方的防線同樣具體。 ① 分析師普遍指出,長鑫的量產仍是「未經驗證」——良率、性能、客戶認證均未確認,供給衝擊可能遠小於恐慌劇本;② 韓股今晨強彈、外資轉淨買——承接資金已進場;③ 今晚 ASML 財報若證實 AI 需求仍強(其 7 月稱 AI 投資正驅動記憶體擴產),加上週四另一家半導體大廠財報接力,「週期見頂」敘事有望修復。
| 風暴核心數據 | 表現 |
|---|---|
| KOSPI(10/13) | −5.46% 至 6,035.35(盤中破 6,000、觸發側車熔斷) |
| 三星電子(10/13) | −7.39% 至 232,000 韓元;今日盤中 +3% ~ +3.9% |
| SK 海力士(10/13) | −10.09% 至 1.443 百萬韓元;今日盤中 +2.4% ~ +3% |
| 美光(MU,美股) | 週一 −3.88%、週二再 −3.6%,退守 1,000 美元下方 |
| 鎧俠(Kioxia) | 單日約 −10% |
| 全球手機出貨(Q3) | 年減 20%,2012 年以來最低(Counterpoint) |
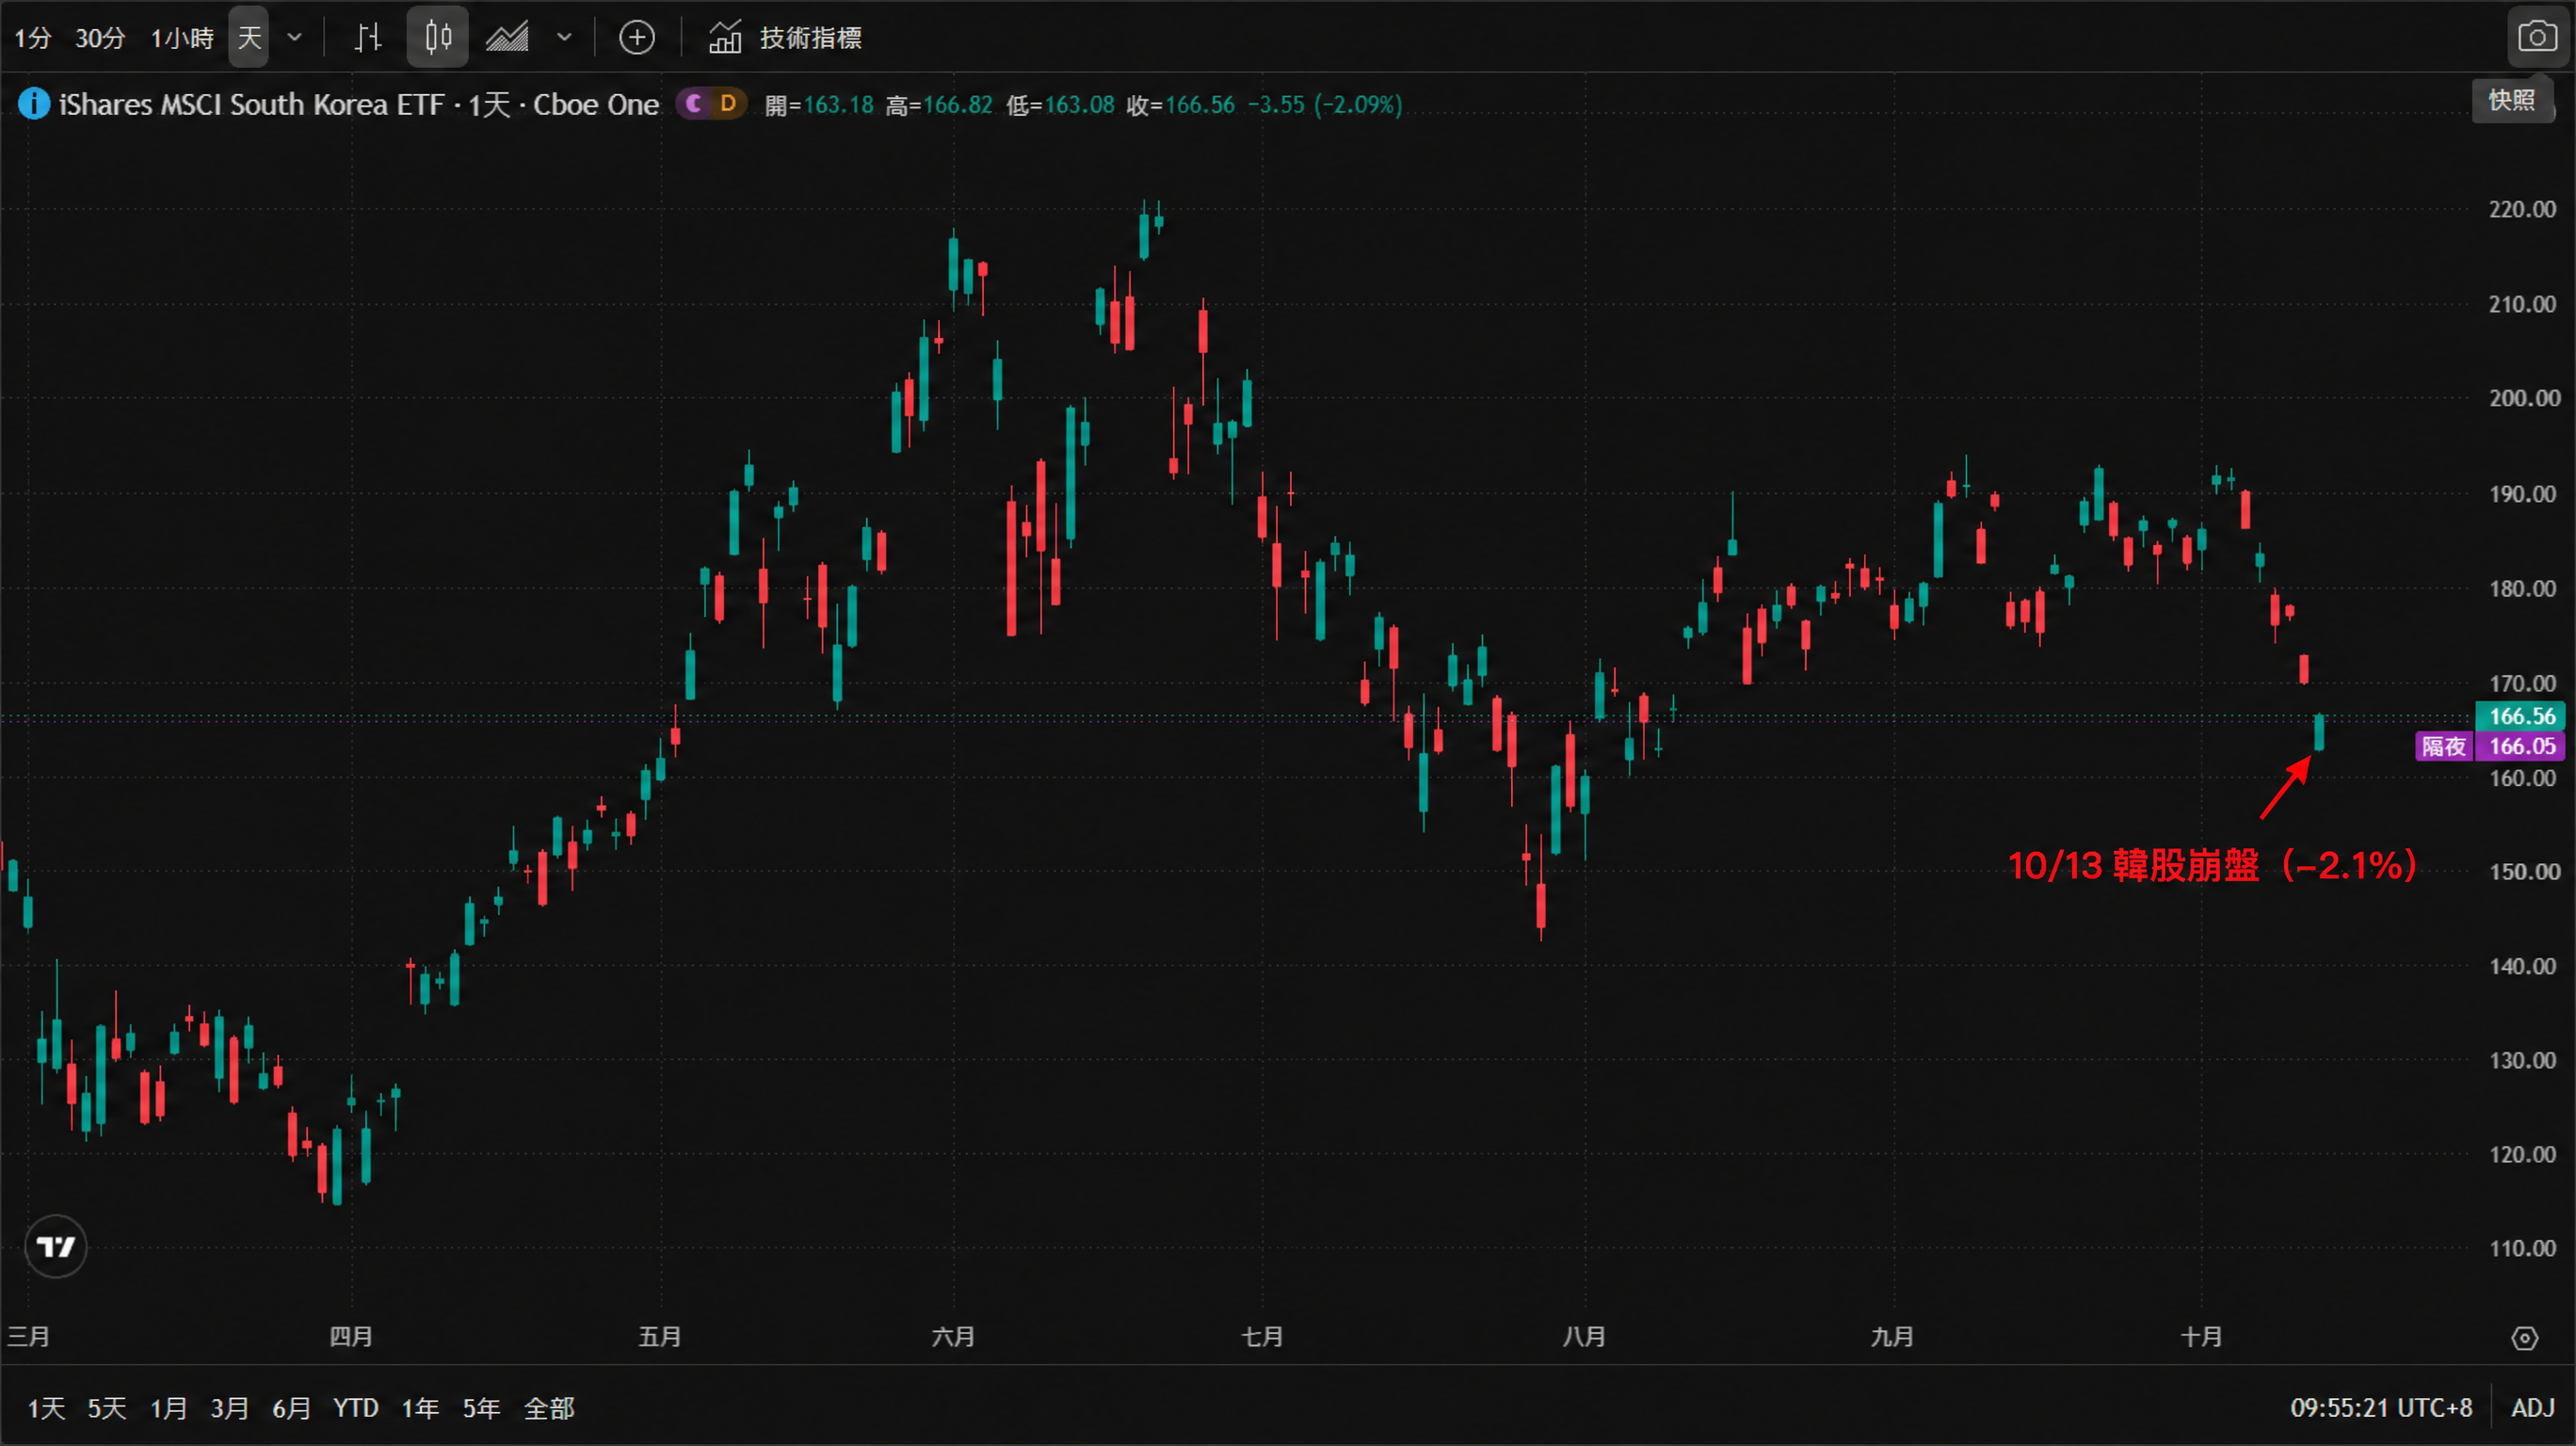
* 圖表來源:TradingView 官方圖表截圖,數據源 Cboe One(iShares MSCI 南韓 ETF)。
這場風暴不是韓國獨有——美國半導體板塊是它的映射窗口:費城半導體指數週一收跌 2.67%,SOXX 半導體 ETF 自 10 月高點(約 590)連續走弱。
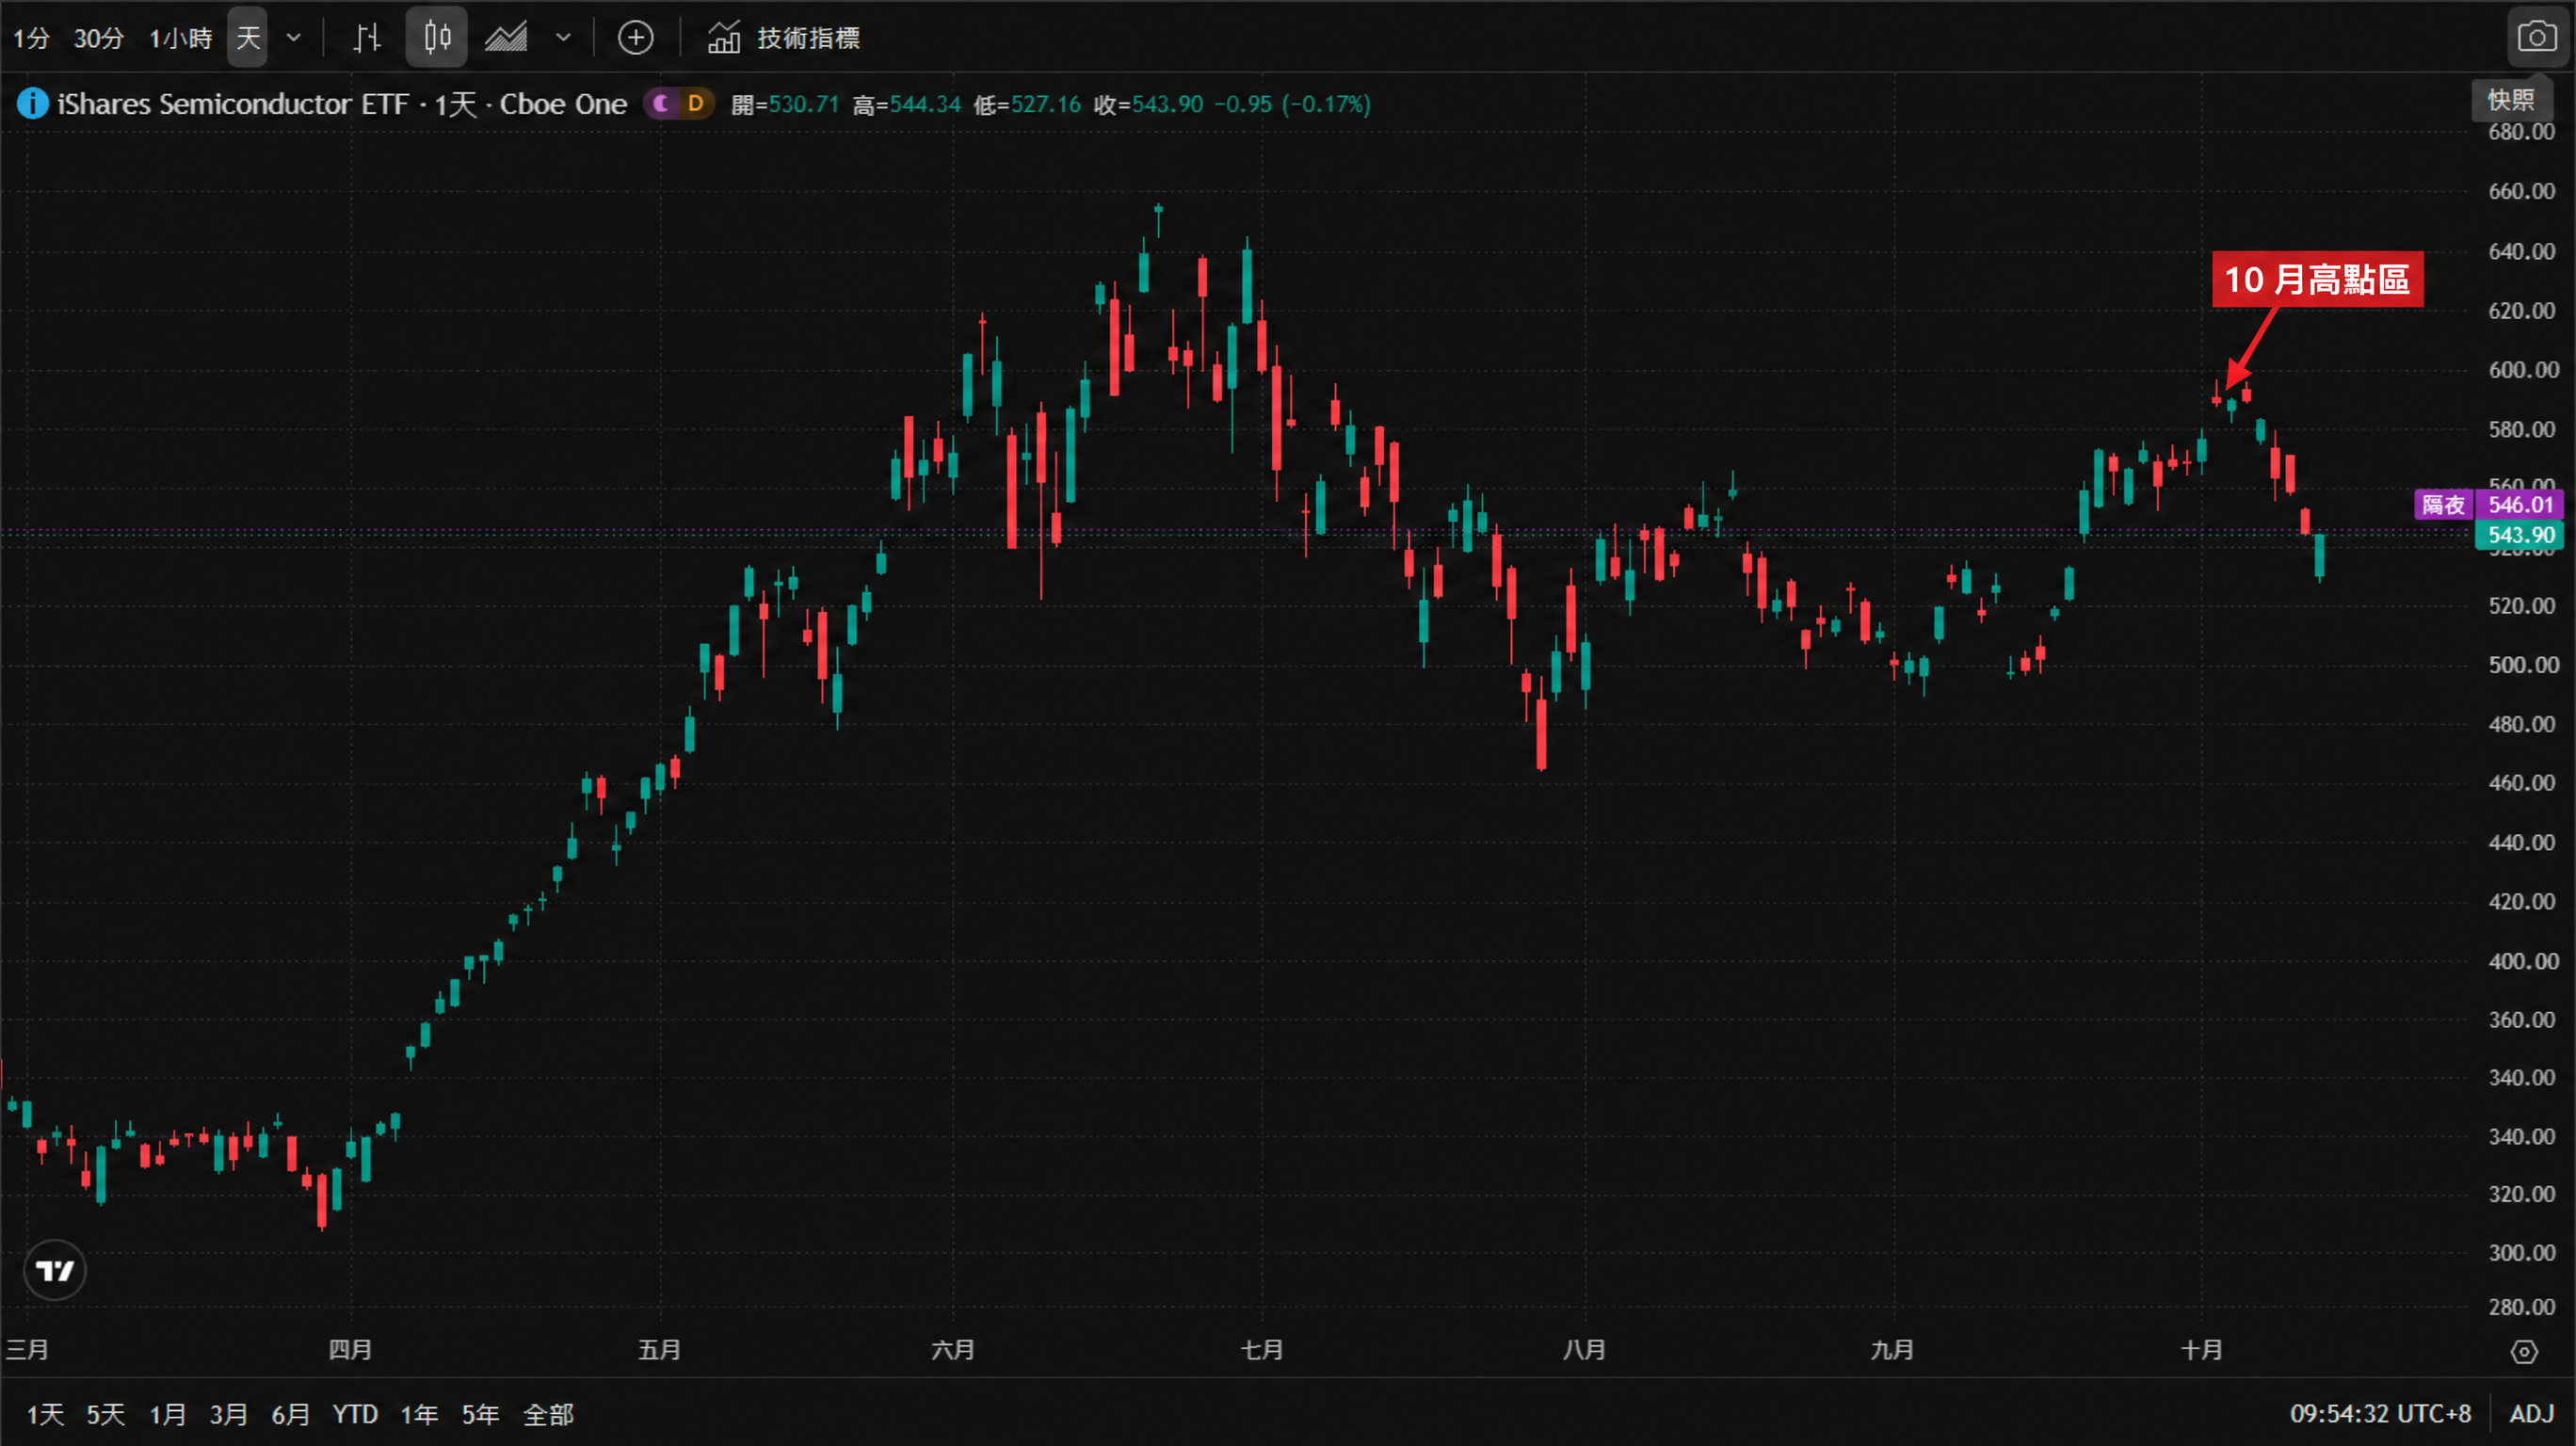
* 圖表來源:TradingView 官方圖表截圖,數據源 Cboe One(iShares 半導體 ETF)。
看多三理由 vs 看空三理由:接下來盯什麼?
看多的三個理由: ① 長鑫供給衝擊尚未被驗證——任何一環卡住,替代敘事就會降溫;② 技術面「利空出盡」:SOXX 自 10 月高點回落逾 7% 後進入超跌區(540 為整數關觀察位);③ 今晚 ASML 財報與週四半導體大廠財報接力——只要「AI 需求未變」被證實,記憶體三雄(三星、SK 海力士、美光)有機會延續技術性反彈。
看空的三個理由: ① 供給側陰影一旦被「認真對待」,估值壓縮才剛開始——高盛已示警「峰值盈利」疑慮;② 回購托底結束+外資長期流出壓力,籌碼結構比 9 月脆弱得多;③ 需求端(手機出貨年減 20%)與高利率環境(美債 10 年期 5.30%)壓制估值上限,反彈更容易被賣壓消化。
給讀者的提醒:本次風暴的本質是「供給敘事重定價」而非「財報崩壞」——四條導火索只有供給衝擊是新變量。今晚 ASML 對 2027 年產能與記憶體廠訂單的表述,是判斷「風暴 vs 修正」的第一個實證;裁決落地前,雙向情景都要留足倉位空間。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


