


Nvidias Q3-Zahlen zerstreuen Sorgen um KI-Chip-Nachfrage, doch der Konzern steht weiterhin vor drei großen Risiken: Exportprüfungen, Kundenfinanzierung und CEO-Nachfolge
TradingKey – Am 17. November nach US-Ostküstenzeit legte Nvidia (NVDA) seinen ersten Quartalsbericht nach dem Ausscheiden von Jensen Huang vor. Der Quartalsumsatz des Unternehmens übertraf die Markterwartungen, und es hob seine Prognose für das Umsatzwachstum im Geschäftsjahr 2028 von rund 70 % auf etwa 75 % an.
Während der Quartalsbericht die Sorgen des Marktes über eine unzureichende Nachfrage nach KI-Chips dämpfte, stehen zwischen den Kaufabsichten der Kunden und der Umsatzrealisierung von Nvidia weiterhin drei entscheidende Variablen. Konkret: Können die Chips für die Auslieferung genehmigt werden, können die Käufer ausreichende Mittel beschaffen und wie wird das neue Management die Expansion der Kunden unterstützen?
Die Bedenken des Marktes hinsichtlich dieser Faktoren führten heute auch dazu, dass die Nvidia-Aktie höher eröffnete und im weiteren Verlauf nachgab. Bei Redaktionsschluss notierte Nvidia mit einem Minus von rund 1,5 % bei 153 US-Dollar.
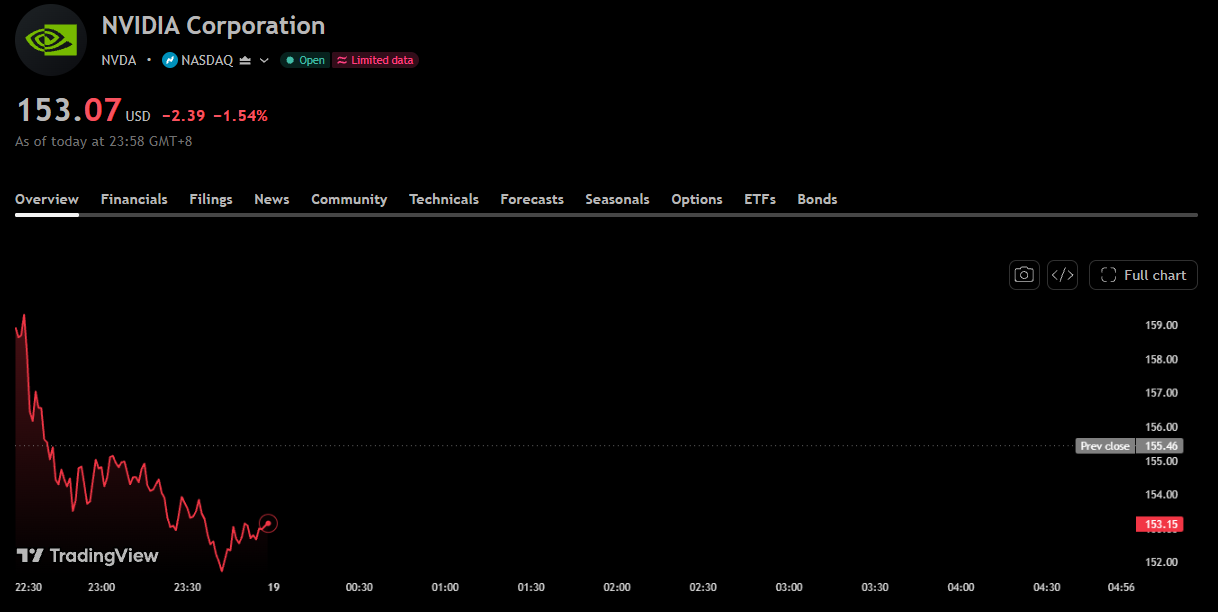
Nvidia-Aktienkurschart, Quelle: TradingView
Exportkontrollen weiten sich angesichts von Risiken für die termingerechte Auftragsabwicklung auf Südostasien aus
In der Prognose von Nvidia sind keine Verkäufe von lizenzierten Rechenzentrumsprodukten auf Basis der Hopper-Architektur nach China enthalten. Vor diesem Hintergrund deutet nach Ansicht von Barclays die Bereitschaft des Unternehmens, seine Wachstumsprognose dennoch anzuheben, darauf hin, dass die Nachfrage aus anderen Märkten ausreicht, um die kurzfristigen Umsätze zu stützen.
Morningstar mahnte jedoch, dass direkte Verkäufe nach China nur einen Teil des Risikos ausmachen. Einige südostasiatische Rechenzentren stellen möglicherweise auch chinesischen Kunden Rechenleistung bereit, und die Beschaffung von Nvidia-Chips durch diese Betreiber könnte im Zuge der Verschärfung der US-Exportbeschränkungen ebenfalls beeinträchtigt werden.
Der in Singapur ansässige Kunde Megaspeed steht im Zentrum behördlicher Prüfungen. Demokraten im US-Repräsentantenhaus haben das Finanzunternehmen Cantor Fitzgerald aufgefordert, Informationen über seine Nvidia-Bestände offenzulegen, um festzustellen, ob dessen geschäftliche Interessen die Entscheidungen des US-Handelsministeriums bezüglich entsprechender Chipexporte beeinflusst haben. Cantor wies eine Einflussnahme auf Regierungsentscheidungen zurück und erklärte, die Bestände dienten in erster Linie der Absicherung von Kundengeschäften; auch Megaspeed stritt jegliches Fehlverhalten ab. Bislang wurde kein Verstoß der Transaktionen gegen geltende Vorschriften festgestellt.
Für Nvidia nimmt die Umdisponierung von Lieferungen selbst dann Zeit in Anspruch, wenn andere Abnehmer bereit sind, die Liefermengen zu übernehmen. Können Bestellungen von mit Beschränkungen belegten Kunden nicht innerhalb des Quartals an andere Abnehmer umgeleitet werden, könnte der Quartalsumsatz trotz der starken weltweiten Nachfrage hinter den Erwartungen zurückbleiben.
Aufstrebende Cloud-Anbieter benötigen weiterhin Finanzierung, da die Nachfrage nach Rechenleistung möglicherweise nicht unmittelbar zu Käufen führt
Citi wies darauf hin, dass das Unternehmen bei der Finanzierung von KI-Infrastrukturprojekten selektiver vorgeht. Diese Entwicklung ist insbesondere für aufstrebende Cloud-Anbieter kritisch: Sie müssen teure GPUs beschaffen und zugleich die Ausbau- und Betriebskosten von Rechenzentren stemmen, was bedeutet, dass Kapital oft weit im Vorfeld von Erlösen aus der Vermietung von Rechenkapazitäten bereitstehen muss.
Wenn Nvidia die finanzielle Unterstützung für bestimmte Projekte reduziert und Käufer keine alternative Finanzierung zu akzeptablen Kosten erhalten können, könnten ursprünglich in einer einzigen Bestellung geplante Käufe in mehrere Tranchen aufgeteilt werden. Für Nvidia trägt eine vorsichtigere Projektauswahl dazu bei, die eigene Risikoexposition zu begrenzen, doch die Kehrseite könnte ein langsameres Expansionstempo einiger Kunden sein. An diesem Punkt werden die Chipverkäufe nicht nur davon beeinflusst, ob Rechenkapazitäten ausgelastet sind, sondern auch davon, ob Betreiber wie geplant zahlen und die Lieferungen abnehmen können.
Gespräche über Rückkehr von Jensen Huang beendet, während langfristiger Nachfolgeplan ungeklärt bleibt
Nvidia wird derzeit von Finanzchefin Colette Kress geleitet, die zugleich als Interims-CEO fungiert, während der Verwaltungsrat Berater mit der Suche nach einer dauerhaften Nachfolge beauftragt hat. Barclays befürwortete die Entscheidung des Gremiums, eine Rückkehr von Jensen Huang nicht länger in Betracht zu ziehen, da dies dazu beitrage, die Spekulationen über die Zukunft des Gründers zu beenden – wenngleich unklar bleibt, wer das Unternehmen langfristig führen wird.
Das Nachfolgerisiko läuft letztlich auf operative Entscheidungen hinaus: welche Kunden die neue Unternehmensführung bereit ist zu finanzieren, wer bei exportbeschränkten Produkten vorrangige Zuteilungen erhält und ob sich diese Anpassungen ohne Lieferverzögerungen umsetzen lassen.
Dies spiegelt auch eine zentrale Divergenz nach Veröffentlichung der Quartalszahlen wider: Während die robuste Nachfrage ausreicht, um höhere Wachstumserwartungen zu untermauern, sind Anleger möglicherweise nicht bereit, für diese Erwartungen denselben Preis wie zuvor zu zahlen, wenn sich Regulierung, Finanzierung und der Führungswechsel gleichzeitig verändern.
Empfohlene Artikel


