


Vorschau auf die US-Erzeugerpreise im September: Überrascht die Inflation erneut? US-Aktien, Dollar und Gold vor entscheidendem Test
TradingKey – Am 15. Oktober US-Ostküstenzeit veröffentlichen die USA den Erzeugerpreisindex (PPI) für September. Der an diesem Mittwoch veröffentlichte Verbraucherpreisindex (CPI) für September lag deutlich über den Markterwartungen, und der PPI wird weiter bestätigen, ob sich der vorgelagerte Preisdruck weiter verstärkt. Dies wird sich direkt auf die Markterwartungen bezüglich der Zinsentscheidungen der US-Notenbank Federal Reserve für Oktober und Dezember auswirken.
Erzeugerpreise im September könnten weiter anziehen, was die Zinserhöhungserwartungen der Fed auf die Probe stellt
Aus Sicht der Markterwartungen geht der Konsens derzeit davon aus, dass der Gesamt-PPI im September im Monatsvergleich um 0,6 % steigen wird – deutlich mehr als die 0,4 % im August –, während für den Kern-PPI ein Anstieg von 0,3 % gegenüber dem Vormonat erwartet wird. Sollten die veröffentlichten Daten den Erwartungen entsprechen, würde dies darauf hindeuten, dass sich der Preisdruck auf der US-Produktionsseite weiter aufbaut. Bill Adams, Chef-US-Ökonom bei der Fifth Third Commercial Bank, merkte an, dass ein starker PPI-Wert die Wahrscheinlichkeit einer Zinserhöhung durch die US-Notenbank im Oktober weiter erhöhen könnte.
Blickt man auf die August-Daten, stieg der Gesamt-PPI im Monatsvergleich um 0,4 % und im Jahresvergleich um 5,4 %. Unter den Einzelkomponenten legten die Warenpreise gegenüber dem Vormonat um 1,1 % zu, die Energiepreise stiegen um 4,2 % und die Dieselpreise sprangen in einem einzigen Monat um 24,1 % an. Der Kern-PPI – ohne Lebensmittel, Energie und Handelsdienstleistungen – stieg im Monatsvergleich um 0,3 % und im Jahresvergleich um 4,7 %, was zeigt, dass der Preisdruck nicht ausschließlich von der Energie getrieben wurde.
Mit Blick auf den September bleiben die Energiekosten voraussichtlich ein Haupttreiber des PPI. Die Preise für Rohöl, Benzin und Diesel verharrten zuletzt auf hohem Niveau. Da Transport, Logistik und verarbeitendes Gewerbe besonders sensibel auf Energiekosten reagieren, sind die Auswirkungen auf der Produktionsseite in der Regel direkter als bei den Verbraucherpreisen. Sollte der Gesamt-PPI im September im Monatsvergleich 0,6 % erreichen, würde dies darauf hindeuten, dass die steigenden Energiekosten weiterhin an die Unternehmen weitergegeben werden.
Noch wichtiger ist, dass der am Mittwoch veröffentlichte Verbraucherpreisindex (CPI) für September bereits ein stärker als erwartetes Signal geliefert hatte. Der US-CPI stieg im September im Monatsvergleich um 0,6 % und im Jahresvergleich um 3,7 %, während der Kern-CPI gegenüber dem Vormonat um 0,3 % und gegenüber dem Vorjahr um 2,6 % zulegte. Beide Werte verdeutlichen, dass der Inflationsdruck hartnäckig bleibt. Nach Veröffentlichung der Daten gewannen die Erwartungen weiterer Fed-Zinserhöhungen vorübergehend an Fahrt, was US-Aktien unter Druck setzte, während der US-Dollar und die Renditen von US-Staatsanleihen stiegen.
Daher hat die Bedeutung dieser PPI-Veröffentlichung für den Markt spürbar zugenommen. Sollte der Gesamt-PPI 0,6 % erreichen oder übertreffen und der Kern-PPI zugleich die Marke von 0,3 % überschreiten, würde dies signalisieren, dass sich der Inflationsdruck von der Energie auf ein breiteres Spektrum von Waren und Dienstleistungen ausweitet. Dies würde das Argument für die Fed verstärken, die Zinsen hoch zu halten oder sogar erneut anzuheben.
Wie beeinflusst der Erzeugerpreisindex (PPI) US-Aktien, den Dollar und Gold?
Für US-Aktien gilt: Fällt der Erzeugerpreisindex (PPI) für September höher aus als erwartet, insbesondere wenn der Kern-PPI 0,3 % übersteigt, könnte der Markt seine Erwartungen an weitere Zinserhöhungen der Fed anheben. Dies könnte die Renditen von US-Staatsanleihen erneut steigen lassen und hoch bewertete Sektoren wie den Nasdaq, den KI-Bereich und Halbleiteraktien belasten. Der höher als erwartet ausgefallene Verbraucherpreisindex (CPI) in der vorangegangenen Handelssitzung hatte Tech-Aktien bereits spürbar unter Druck gesetzt, wobei der Nasdaq seinen größten Tagesverlust seit rund drei Monaten verzeichnete – was die derzeitige Zinssensitivität von US-Aktien verdeutlicht. Fällt der PPI hingegen unter den Erwartungen aus, würde dies helfen, den Zinsdruck zu lindern, und ein Rückgang der US-Anleiherenditen könnte eine Erholung bei Wachstumswerten auslösen.
Für den US-Dollar gilt: Wenn sowohl der Gesamt- als auch der Kern-PPI die Erwartungen erneut übertreffen, wird der Markt eher davon ausgehen, dass die US-Inflation hartnäckig bleibt. Dadurch steigt die Wahrscheinlichkeit, dass die Fed die Zinsen auf einem hohen Niveau belässt oder sogar weiter anhebt, was den US-Dollar-Index erneut stärken könnte. Allerdings neigen Vertreter der Fed derzeit weiterhin zu einer vorsichtigen Haltung. Ob der Dollar seine Rally fortsetzen kann, bleibt daher abzuwarten und hängt davon ab, ob der PPI die Erwartungen deutlich übertrifft.
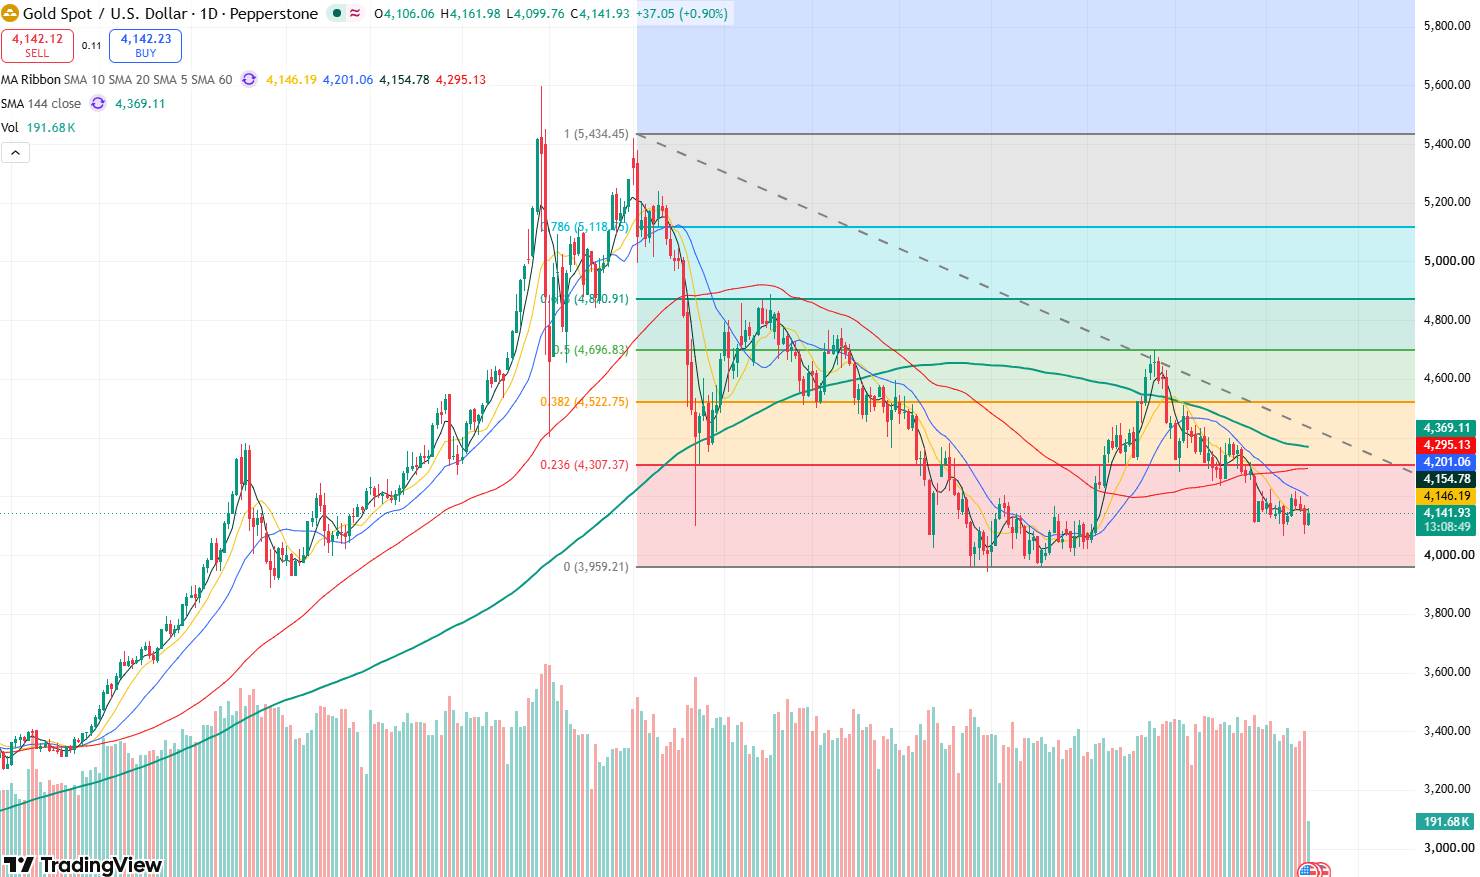
Goldpreis Tageschart, Quelle: TradingView
Für Gold (XAUUSD): Fällt der PPI höher aus als erwartet, könnten steigende Erwartungen an Fed-Zinserhöhungen den US-Dollar sowie die Renditen von US-Staatsanleihen nach oben treiben. Dies würde Gold unter Druck setzen und den Kurs zu einem erneuten Test der Unterstützung nahe 4.066 US-Dollar zwingen. Fällt der Wert hingegen unter den Erwartungen aus und kühlen sich die Zinserwartungen ab, würde dies eine Erholung begünstigen, bei der nach oben hin der Widerstand nahe 4.230 US-Dollar getestet werden könnte. Der Spotpreis für Gold hat sich nach dem vorherigen Rücksetzer derzeit wieder auf rund 4.140 US-Dollar erholt, während der Markt auf die PPI-Daten wartet, um die Richtung der US-Inflation weiter zu bestätigen.
Empfohlene Artikel


