
【IPO前哨】明基医院过聆讯,利润大跌35%,扩张能救场吗?

来源 财华社

去年以来,国内民营医院扎堆冲刺港股市场,不过多数民营医院港股IPO之路并不平坦,至今仍未叩开港交所的大门。

经过数次重新递表后,近日,明基医院集团股份有限公司(下称“明基医院”)成功通过港交所聆讯,这也使明基医院赶在陆道培医院、树兰医疗和佰泽医疗等民营医院前,将率先登陆港交所。

这家背靠全球科技百强企业佳世达(02352.TW)的民营医院,于2024年盈利能力出现了下滑。在DRG支付改革和医疗纠纷的双重压力下,其扩张步伐却未见放缓,野心可见一斑。

医院饱和?去年利润显著下滑

明基医院在中国内地运营有两家医院,分别是南京明基医院以及苏州明基医院,前者为三甲医院,后者为三级医院。

这两家医院均是营利性综合医院,以2023年总收入计,南京明基医院是中国第三大民营营利性综合医院(其于中国的市场份额为0.2%);以2023年的床均收入计,公司在中国内地所有民营营利性综合医院集团中排名第一。

于2021年至2023年实现经营业绩稳步增长后,明基医院在2024年遭遇业绩倒退的问题。
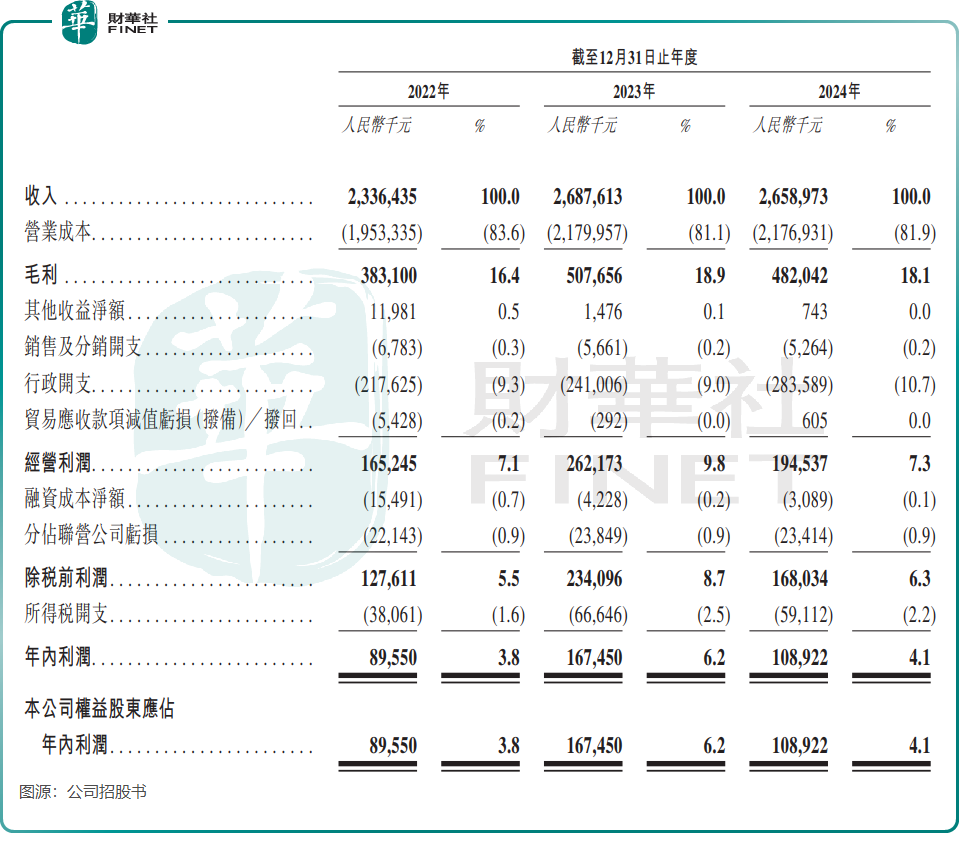
招股书显示,明基医院2024年收入同比小幅下降至26.59亿元(单位人民币,下同),年内利润则同比下滑34.95%至1.09亿元。同时,公司毛利率也表现不佳,2024年毛利率同比下滑0.8个百分点至18.1%。

造血能力突然减弱,主要原因有两点,一是年内公司招聘了更多的医疗专业人员,导致行政开支增长;二是在DRG支付系统下,由于医疗保险付款总额减少,其医院利润受到负面影响。

DRG(疾病诊断相关分组)是一种医保支付方式,将患者按诊断、治疗方式等分组,每组设定固定付费标准。这种“打包付费”模式取代了传统的按项目结算,倒逼医院控制成本。

受DRG支付系统影响,在过去三年,明基医院患者每次住院的平均支出已接连下降,由2022年的17909元降至2024年的15998元,其中2024年降幅较大。
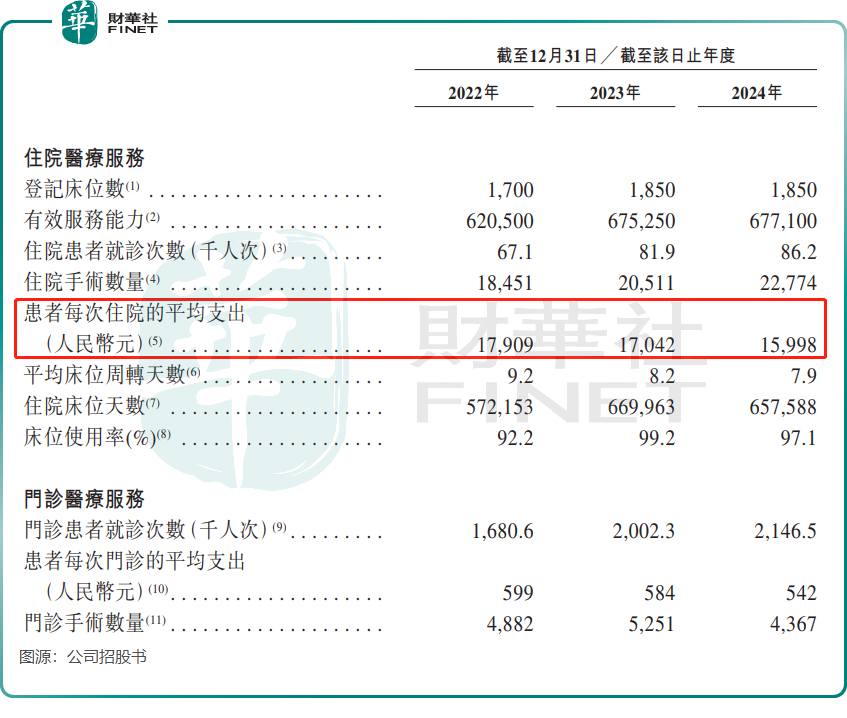
明基医院正面临“超负荷运转”的困境。2024年,其整体床位使用率高达97.1%,南京院区甚至突破极限,达到102.8%,凸显医疗资源紧张。

其他运营数据方面,2024年公司登记床位数同比持平,有效服务能力、住院患者就诊次数及住院手术量增长均放缓。

行业高增长,扩建野心勃勃

在需求不断增长和有利政府政策的驱动下,民营医院近年来已成为中国整体医院市场中增长最迅速的板块。

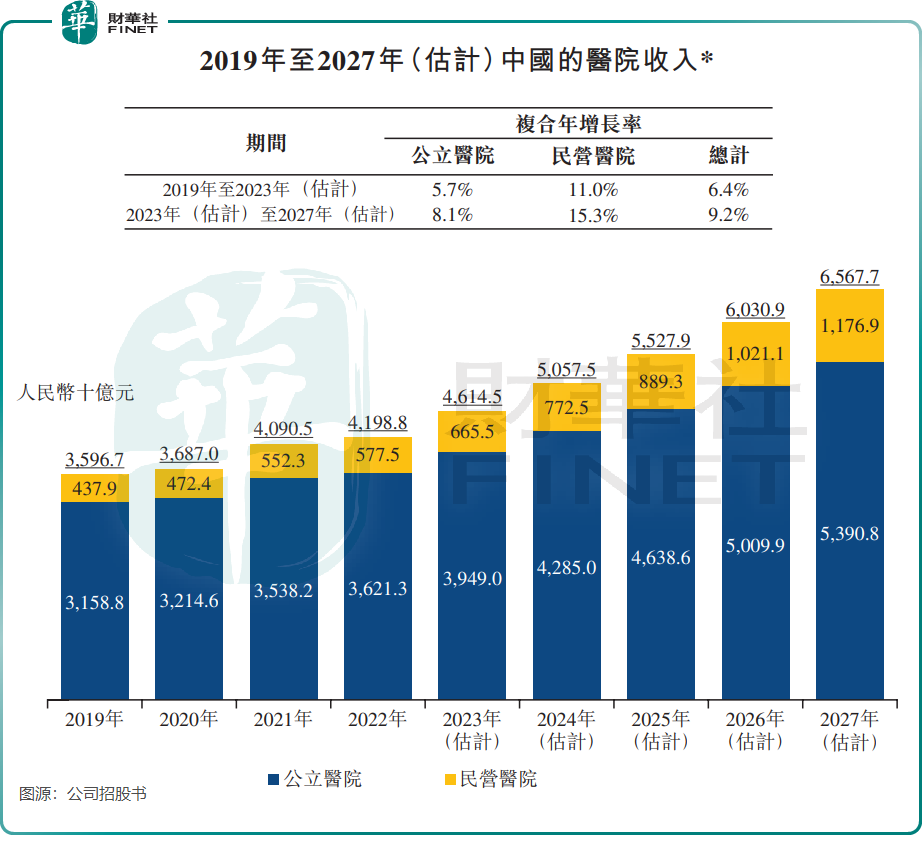
以收入计,中国民营医院市场由2019年的4379亿元增至2023年的6655亿元,2019年至2023年的复合年增长率为11.0%,估计到2027年将达到11769亿元,2023年至2027年的复合年增长率为15.3%。
不过另一方面,民营医院行业竞争也越来越激烈,国内民营医院数量2023年已增长至26583家。

明基医院旗下的两家医院均位于竞争激烈的区域,2023年南京市有23家三级甲等医院与南京明基医院相邻,苏州市则有27家三级医院与苏州明基医院相邻,意味着这两家医院要与附近几十家医院展开竞争。

在此背景之下,要在竞争中实现突围,十分考验明基医院的综合竞争力。明基医院对此颇有信心,还计划进行扩张。

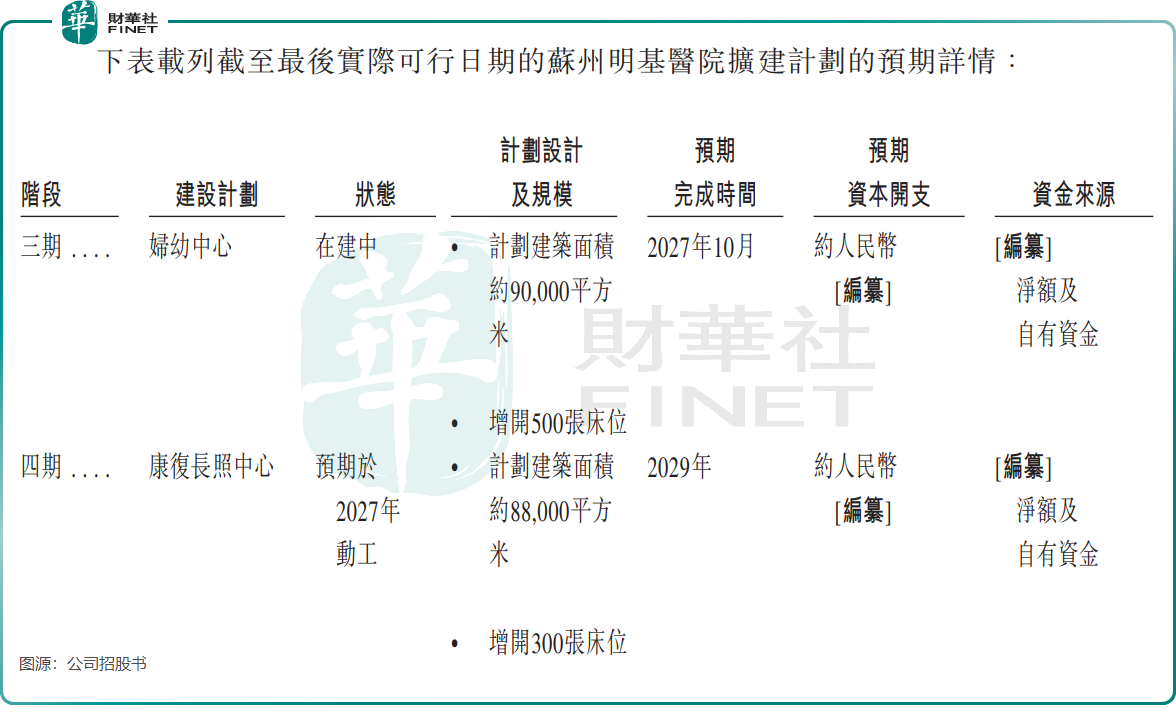
明基医院的目标是在不久的将来扩大苏州明基医院的业务范围,增强其在医学重点专科及特色学科方面的竞争优势。目前,该医院三期已在建,预计2027年10月建成,面积规模达约9万平方米;四期预计2027年动工,2029年建成。
值得警惕的是,明基医院面临医疗纠纷风险。

2022年以来,明基医院一共收到284宗患者投诉(不包括医疗纠纷),其中大部分与服务程序效率低、某些医疗专业人员服务态度差、与患者沟通不足及公司的管理有关。

此外,根据企查查资料,明基医院目前有高达311件司法案件,其中不少是医疗损害责任纠纷以及医疗服务合同纠纷。

小结

成功登陆港股只是明基医院的新起点。在DRG支付改革持续深化、医疗纠纷频发的背景下,其扩张计划能否转化为可持续的盈利能力,仍需时间检验。

面对饱和的床位和激烈的区域竞争,明基医院需要证明自己不仅是“跑得快”,更要“跑得稳”。未来,市场将密切关注其如何平衡规模扩张与医疗质量这一永恒命题。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
【财经纵览】:WTI原油六连涨!黄金、美债走强,美国三大股指转涨,费半指数七连跌!周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
作者  Insights
10 月 16 日 周五
周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
placeholder
黄金走势:10年期美债收益率回探5%、黄金上攻4200,市场信号如何解读?10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
作者  Insights
10 月 16 日 周五
10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
placeholder
美元指数跌破102创两周新低!黄金、欧元/美元、英镑/美元,澳元/美元技术分析周五(10月16日)美元指数时段内跌至低位101.72,一举跌穿102.0水平,创下自10月2日以来两周新低。美国中期选举临近,鉴于10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。因此不排除美债收益率后市进一步回落,美债、黄金开启阶段性上涨。
作者  Insights
10 月 16 日 周五
周五(10月16日)美元指数时段内跌至低位101.72,一举跌穿102.0水平,创下自10月2日以来两周新低。美国中期选举临近,鉴于10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。因此不排除美债收益率后市进一步回落,美债、黄金开启阶段性上涨。
placeholder
美国中期选举在即,美联储10月加息无望?美元、美股、黄金走势一览Polymarket数据显示,目前民主党横扫两院的概率为63%,共和党保参议院、民主党赢众议院的概率为29%,共和党横扫两院的概率仅为9%。
作者  Alison Ho
10 月 16 日 周五
Polymarket数据显示,目前民主党横扫两院的概率为63%,共和党保参议院、民主党赢众议院的概率为29%,共和党横扫两院的概率仅为9%。
placeholder
【财经纵览】:AI恐慌加剧!WTI原油逼近100关口,VIX飙逾20%、费半指数创08年来最长连跌!上周五(10月16日)尽管美联储主席沃什表示,人工智能(AI)很可能是他有生之年所经历的、对美国乃至全球经济影响最大的变革。并称准会已明确表明其对价格稳定的承诺,并在大约一个月前退出了宽松的货币政策。但在WTI原油上攻100美元关口及人工智能(AI)基础设施投资背后的债务风险担忧上升背景下,VIX恐慌指数盘中一度飙升35%,尽管其后VIX恐慌指数有所回落,但最终仍收涨逾20%。
作者  Insights
9 小时前
上周五(10月16日)尽管美联储主席沃什表示,人工智能(AI)很可能是他有生之年所经历的、对美国乃至全球经济影响最大的变革。并称准会已明确表明其对价格稳定的承诺,并在大约一个月前退出了宽松的货币政策。但在WTI原油上攻100美元关口及人工智能(AI)基础设施投资背后的债务风险担忧上升背景下,VIX恐慌指数盘中一度飙升35%,尽管其后VIX恐慌指数有所回落,但最终仍收涨逾20%。
goTop
quote