

【百强透视】Q3利润同增超7倍,兆易创新(03986.HK)股价跌跌不休
10月30日截至发稿,兆易创新(03986.HK)H股跌幅为7.3%,A股兆易创新(603986.SH)跌幅6.56%。近期公司A+H两地股价持续走弱,空头情绪占上风。
作为国内存储芯片设计龙头,公司10月29日披露2026年三季报,业绩大幅兑现,但隔夜海外存储标的回调,带动今日A、H股同步承压。
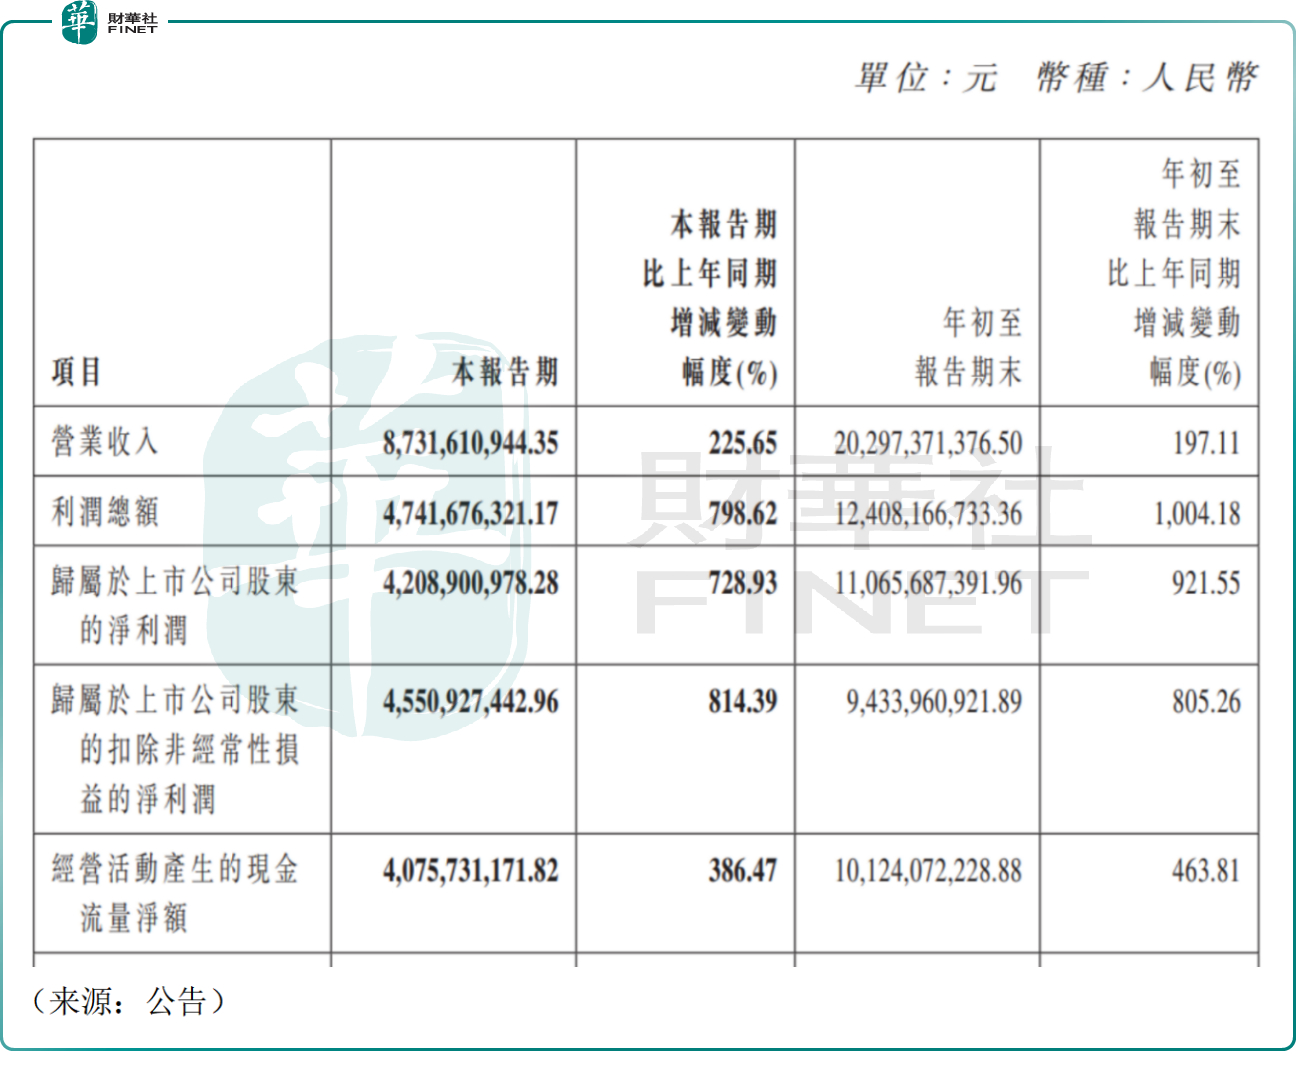
财报数据显示,2026年前三季度公司实现营业收入202.97亿元人民币,同比增长197.11%;归母净利润110.66亿元,同比大增921.55%;扣非归母净利润94.34亿元,同比增长805.26%。
单看第三季度,营收87.32亿元,同比增长225.65%;归母净利润42.09亿元,同比增长728.93%,扣非净利润45.51亿元,同比增长814.39%,公司表示业绩增长核心来自存储芯片产品量价齐升,同时MCU产品线出货规模持续扩张。
业务层面,兆易创新为Fabless芯片设计企业,核心业务以存储芯片、MCU两大板块为主。SPI NOR Flash是公司基本盘,按Omdia/Web-Feet统计,份额位居全球第二、中国大陆第一,广泛应用于AI板卡固件、工控、汽车电子、物联网;利基型DRAM为核心增量,DDR4、LPDDR4X系列持续上量,受益机顶盒、工业、网络通信设备需求;GD32 MCU在ARM与RISC-V双线布局,持续向工控、家电、汽车、AIoT渗透,构建存储+ MCU协同生态。
展望后市,有机构认为,利基存储周期向上,供给端新增产能释放有限,下游AI、工业、车载需求持续拉动,产品价格维持强势,公司长期投资价值无虞。经历前期深度调整,目前公司估值水平不算高,具备安全边际。
但也有谨慎的机构指出,存储行业周期性极强,若后续大厂扩产落地、供给宽松,产品价格快速回落,兆易创新业绩与估值将同步承压;利基DRAM依赖代工产能,代工排期、成本变化存在不确定性;消费电子终端需求偏弱,拖累部分NOR、MCU订单;板块估值随周期弹性波动大,对价格拐点、客户订单变化高度敏感。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。兆易创新作为国产存储芯片标杆,MCU生态国内领先,持续突破利基DRAM赛道,芯片自主化布局扎实,具备冲击第十三届港股100强的基础条件;存储底层芯片自主、持续研发迭代能力,是评选衡量半导体设计企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


