

【美股盘前】谷歌、迈威尔均跌逾11%,Lumentum涨超6%;亚马逊、英特尔盘后将发布财报
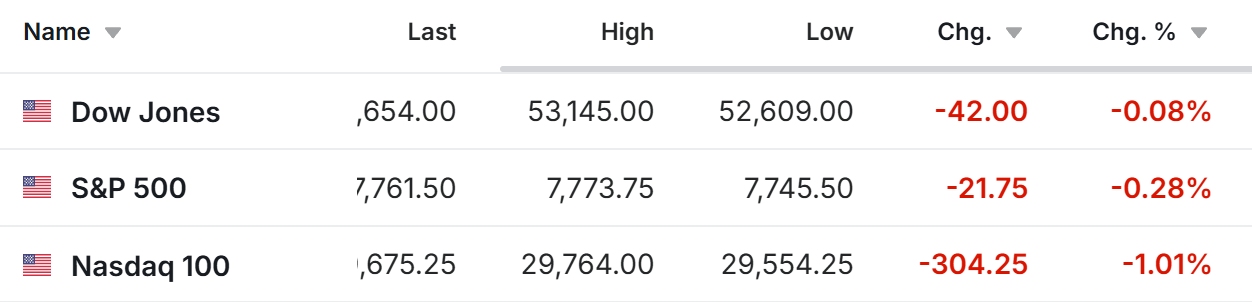
TradingKey - 美东时间10月29日盘前,美股三大股指期货集体走弱。截至发稿,道指期货小幅下跌约0.08%,标普500指数期货下跌约0.28%,纳斯达克100指数期货下跌约1%。
【来源:Investing】
Alphabet(GOOGL)业绩表现不及市场预期,AI基础设施投入带来的现金流压力引发担忧,科技股承压。微软(MSFT)则因云业务增长及现金流表现稳健而上涨1.6%。
投资者还将关注美国第三季度GDP初值、9月PCE通胀数据,以及亚马逊(AMZN)和英特尔(INTC)盘后财报。
大宗商品方面,截至发稿,布伦特原油(UKOIL)现报109.7美元/桶;WTI原油(USOIL)报101.33美元/桶。
黄金(XAUUSD)现报4029美元/盎司。比特币(BTCUSD)在8万美元关口震荡,现报80174美元。
市场异动
Alphabet(GOOGL)盘前跌超11%,业绩及AI投资支出引发担忧。
Alphabet第三季度营收同比增长25%至1276亿美元,但略低于市场预期。Google Cloud收入同比增长103%至307亿美元,显示云业务需求强劲。不过,整体业绩未能达到市场预期,加上AI基础设施投入增加、现金流承压,投资者开始更加关注公司能否将AI需求转化为持续的收入和利润增长。
微软(MSFT)盘前涨逾1%,Azure增长及现金流表现受到关注。
微软第一财季营收同比增长19%至923亿美元。按GAAP口径计算,稀释后每股收益为4.92美元;Azure收入同比增长48%,微软云收入增长30%至639亿美元。
与Alphabet股价下跌形成对比,微软的云业务增长和现金流表现获得市场积极回应。投资者将继续关注Azure增长能否维持,以及AI相关投入对未来盈利和现金流的影响。
迈威尔科技(MRVL)盘前跌超11%,Lumentum因潜在收购消息上涨。
据路透社报道,迈威尔正就收购数据中心光通信设备商Lumentum(LITE)进行深入谈判。消息公布后,Lumentum盘前上涨超6%,迈威尔下跌超11%。
如果交易达成,可能进一步扩大迈威尔在AI数据中心光通信领域的布局。但潜在交易仍存在融资及整合风险,双方尚未公布正式协议,交易金额和最终安排也有待确认。
飞塔信息(FTNT)盘前跌逾26%,股价与业绩表现出现明显背离。
飞塔信息第三季度营收同比增长20%至20.8亿美元,产品收入增长37%至7.65亿美元,调整后每股收益为0.91美元。公司同时上调2026年全年营收指引,并第三次上调全年账单金额指引。
尽管财报披露了收入增长和指引上调,股价仍大幅下跌26%。
ServiceNow(NOW)盘前跌近20%,季度利润未达预期拖累股价。
ServiceNow第三季度总营收同比增长20.5%至41.06亿美元,订阅收入增长21%至39.88亿美元。公司上调全年订阅收入及自由现金流利润率展望,并将2026年AI年度合同价值目标提高至17亿美元。
由于公司季度利润未达到分析师预期及第四季度订单指引增速放缓,股价盘前大幅下跌约20%。
市场要闻
美国第三季度GDP及9月PCE通胀数据将公布,市场关注利率前景。
美国经济分析局计划于美东时间10月29日上午8:30公布第三季度GDP初值,以及9月个人收入与支出报告,其中包括美联储重点关注的PCE价格指数。
GDP数据将反映美国经济增长情况,PCE数据则有助于判断通胀走势。若经济增长强劲且通胀仍高于预期,市场对降息的预期可能受到压制;若通胀降温,则可能缓解市场对利率维持高位的担忧。
美联储维持利率不变,后续政策仍取决于经济数据。
美联储于10月28日结束政策会议并维持利率不变。接下来,市场将结合通胀、就业及经济增长数据,评估未来利率路径。
在大型科技公司加大AI投入之际,利率变化也会影响企业融资成本及股票估值。对于高估值科技股而言,市场不仅关注业绩增长,也会衡量未来盈利能否支撑当前估值。
亚马逊、英特尔盘后公布财报,云计算与半导体业务成焦点。
亚马逊和英特尔计划于美东时间10月29日盘后公布季度业绩。亚马逊的AWS收入增速、AI基础设施资本开支及电商业务利润率将受到关注;英特尔则需要披露数据中心业务表现、产品与制造进展,以及下一季度营收和利润率指引。
亚马逊的业绩和资本开支计划将影响市场对云计算及AI基础设施需求的判断;英特尔的财报则将为数据中心芯片需求和半导体行业竞争格局提供新的信息。
重要事件预告
美东时间 | 事件 |
10月29日 8:30 | 美国第三季度GDP初值公布 |
10月29日 8:30 | 美国9月个人收入与支出报告及PCE通胀数据公布 |
10月29日盘后 | 亚马逊公布季度业绩 |
10月29日盘后 | 英特尔公布第三季度业绩 |
推荐文章


