

投资慧眼Insights -
美联储利率决议来袭,10年期美债息率回升至5%上方
周三(10月28日)10年期美债收益率时段内回升至5%上方。市场焦点在于周四(10月29日)凌晨公布的美联储10月利率决议。市场普遍预计美联储将维持利率于3.75%至4.00%不变,但同时预计美联储年内将进一步升息以对抗通胀。10年前美债收益率回升至5%上方或主要因近期中东局势升温及Anthropic招股书带动的AI反弹行情。
高盛预计,美联储将于此次会议宣布暂停加息,并在12月加息25个基点。另外,高盛表示,若FOMC在2027年继续维持每两次会议加息一次的节奏,或将在3月考虑再次加息。不过,基准预测并不预期3月会加息,因为通胀走势有望改善。
实际上,在美联储宣布9月加息后,美债收益率一度大幅攀升,推高家庭和企业融资成本。另外,美国9月非农就业仅增2.9万,远低于预期9万,失业率从8月的4.1%小幅升至4.2%,上述因素均为美联储此次暂缓行动提供了理由。
不过,中东局势紧张局势并未缓解,甚至存在于中期选举后进一步升级可能。周三(10月28日)WTI原油时段内涨近2%至高位102.2美元,持稳100美元关口上方。据《华尔街日报》援引知情人士透露,美国已通过外交和军事管道告知多个海湾阿拉伯国家,应为美国中期选举后可能发生的一场短促、猛烈的军事行动做好准备。
10月14日公布的美国9月消费者价格指数(CPI)同比上涨3.7%,创五个月来最大涨幅。另外,经济学家预计,美联储最为关注的通胀指标,美国PCE 9月同比涨幅将升至3.6%,高于8月的3.4%。中东冲突推高汽油价格,是通胀加速的原因之一,但涨价压力也已扩散至机票、租金和计算机等领域,使通胀回归美联储2%目标的任务更加复杂。
因此,对投资者而言,此次会议真正的悬念不在于是否暂停升息,而在于美联储主席沃什对于后续货币政策倾向的暗示。
AI恐慌交易或未结束,金价短期仍存反弹空间?
笔者提醒,目前对市场真正构成影响的核心因素或为AI交易,随着10月中旬以来投资者对人工智能(AI)基础设施投资背后的债务风险担忧上升,对冲基金一度以至少十年来最快速度减持科技股,这令10年期美债收益率回落至5%下方。一系列迹象表明,长端定价锚已明确切向“AI增长周期”。
值得注意的是,高盛周三(10月28日)公布的最新报告显示,人工智能已经成为金融市场一股影响力极强的力量:相较于油价,半导体股票如今更能解释各类资产的价格波动。该行研究发现,过去三周,半导体板块的行情差异可以解释各类资产约54%的表现分化;而油价仅能解释2%。
可以预见的是,若市场对AI泡沫担忧尚未完全消退,届时或出现10年期美债收益率进一步回落及AI通胀降温,这意味美联储将不急于再度加息,并为黄金短期提供进一步上行动力。但就中期而言,中东局势以来黄金趋向转变为风险资产,若中东动荡局势未能真正缓解,则黄金反弹空间仍将受到制约,并在强美元的背景下难以开启中期涨势。
黄金技术分析:中期下行趋势尚未扭转,短期关注4100-4150区域阻力
黄金日线图:
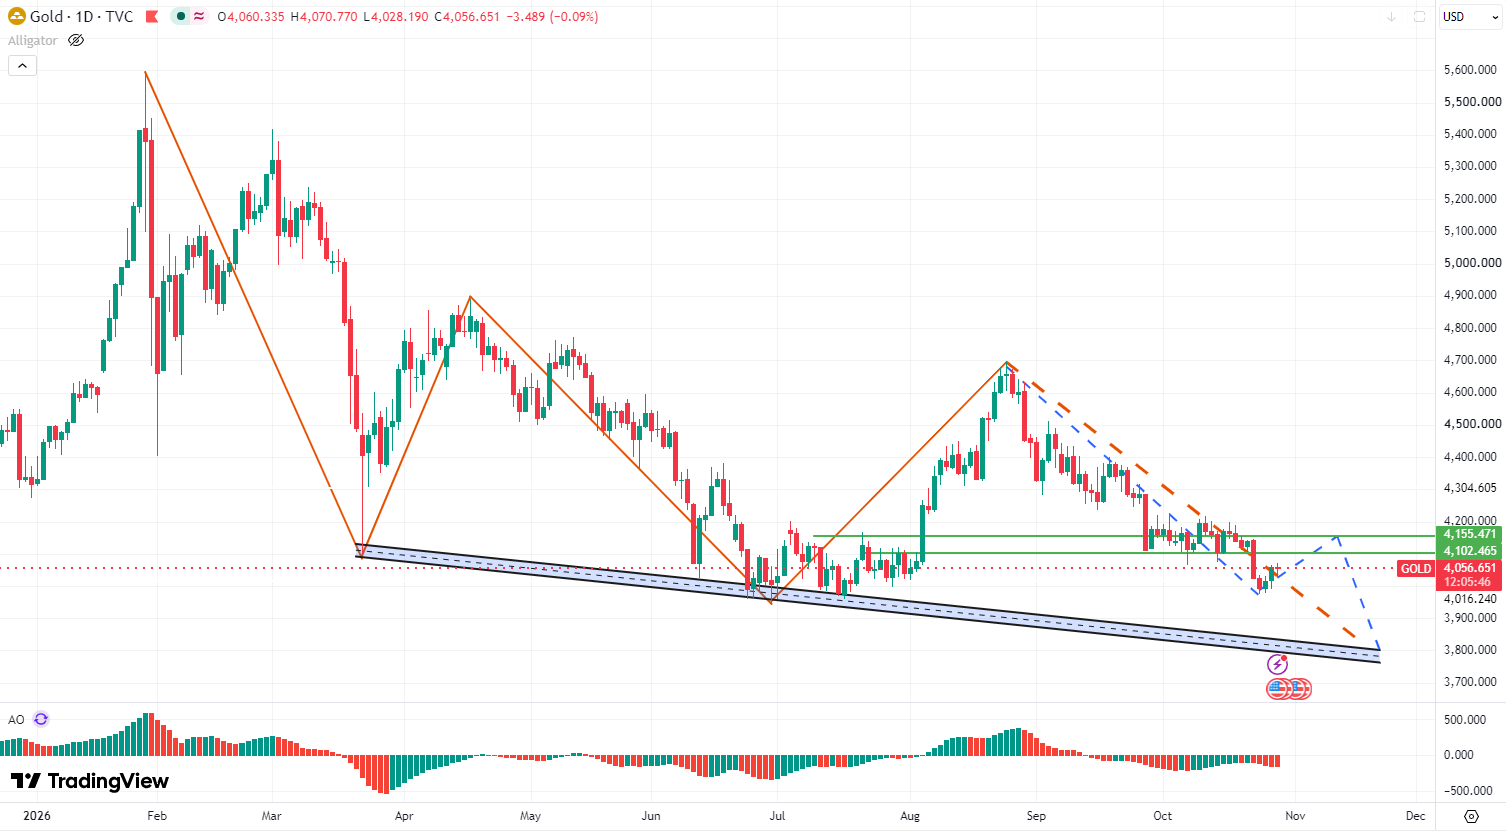
图片来源于:tradingview
日线图显示,黄金暂时企稳于4000美元关口上方,不排除短期进一步反弹挑战上方4100-4150美元区域阻力。但黄金自1月底以来的调整结构尚不充分,一系列更低的低点表明中期下行趋势尚未扭转,这或意味黄金后市或仍存较大可能反复测试4000美元关口支撑。若有效跌破,需警惕黄金进一步下行考验3800美元甚至3670美元支撑可能。
阅读更多
免责声明: 本文内容仅代表作者个人观点,不代表mitrade官方立场,也不能作为投资建议。文章内容仅做参考,读者不应以本文作为任何投资依据。 mitrade对任何以本文为交易依据的结果不承担责任。 Mitrade亦不能保证本文内容的准确性。在做出任何投资决定之前,您应该寻求独立财务顾问的建议,以确保您了解风险。
差价合约(CFD)是杠杆性产品,有可能导致您损失全部资金。这些产品并不适合所有人,请谨慎投资。查阅详情


