

【IPO追踪】国星宇航过聆讯:从“造卫星”到“天基算力”,商业化考题几何
在港股市场上,商业航天赛道或再添一位新晋者。成都国星宇航科技股份有限公司(下称“国星宇航”)于10月29日在港交所披露聆讯后资料集,独家保荐人为国泰君安国际。
公司的核心看点在于“全球首个AI智算卫星星座”的稀缺标签,以及114颗待交付AI卫星订单(合约总值人民币34.75亿元)锁定的短期收入。但风险同样清晰:盈利能力尚未验证、历史合规瑕疵、应收账款质量堪忧、客户集中度高、经营现金流刚转正且脆弱。
对于二级市场投资者而言,这是一笔押注“太空算力”长期愿景、但需要忍受短期财务瑕疵的交易。
从AI应用卫星到“天基算力”
国星宇航成立于2018年,是一家商业航天业企业,专注于卫星及相关服务以及星基解决方案。
其中,卫星及相关服务业务基于公司的型谱化卫星平台研制及销售卫星,亦为客户提供卫星测运控服务;星基解决方案是整合天基计算能力及专有软硬件平台,为各类应用场景提供可商业部署的产品及服务。
根据弗若斯特沙利文的资料,国星宇航是中国最早开发、生产及发射AI应用卫星及AI智算卫星的商业航天公司之一:2018年12月发射中国第一颗AI应用卫星,2024年9月研制并发射中国第一颗AI大模型智算卫星,2025年5月14日成功发射全球首个由12颗AI智算卫星组成的星座。根据同一资料,按2025年收入计,公司在从事卫星相关业务的中国民营商业航天企业中排名第七,市场份额2.1%。
成立以来至2026年10月20日,公司自主研制6个AI有效载荷、4颗AI应用卫星及26颗AI智算卫星,通过15次太空任务完成35颗卫星及6个载荷的发射。
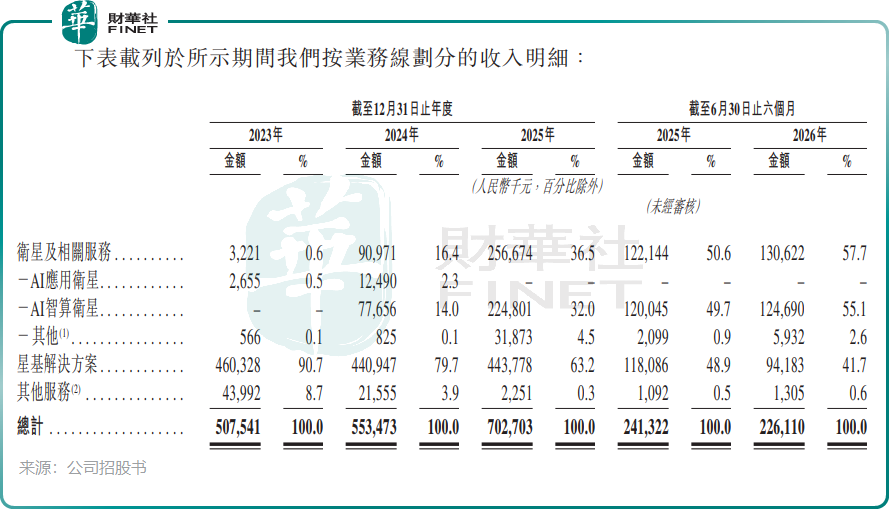
业务上,国星宇航近年从卖卫星影像、做星基解决方案,逐渐转向“造卫星”本身:2023年至2025年,卫星及相关服务收入占比由0.6%升至36.5%,2026年上半年进一步升至57.7%;星基解决方案占比则由90.7%降至41.7%。同一口径下,AI智算卫星收入由2024年的0.78亿元(单位人民币,下同)增至2025年的2.25亿元。
公司近期进展包括:2026年10月14日发射由8颗AI智算卫星组成的第二个星座;已与两家发射服务供应商签订协议,计划2026年第四季度再发射不少于14颗卫星;2026年6月、7月先后与腾讯云、商汤(00020.HK)达成战略合作,并于7月获得商汤两颗AI智算卫星的订单。
收入增长与亏损扩大并存
这是一家营收持续增长、但亏损逐年扩大、现金流与资产质量承压的企业。
2023年至2025年,国星宇航的收入由5.08亿元增至5.53亿元、再增至7.03亿元;2026年上半年收入2.26亿元,同比减少6.3%,公司解释为今年2月停止直接销售卫星影像导致星基解决方案收入减少。
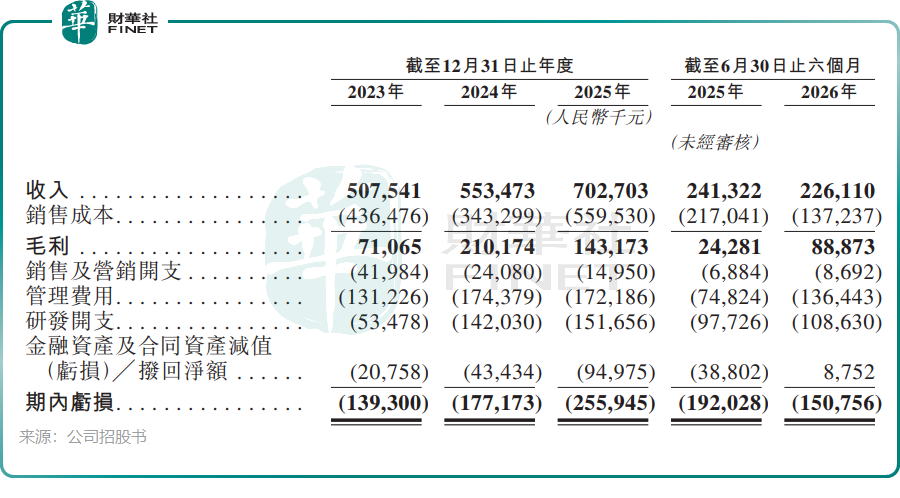
同期毛利率起伏明显,2023年至2025年及2026年上半年分别为14.0%、38.0%、20.4%及39.3%,其中AI智算卫星毛利率由2025年的7.6%大幅回升至2026年上半年的55.4%,公司归因于技术进步带动售价上升及批量采购下材料成本下降。
与收入增长相伴的是持续亏损:2023年至2025年期内亏损分别为1.39亿元、1.77亿元、2.56亿元,2026年上半年亏损1.51亿元;剔除非现金股权激励后的经调整亏损分别为0.91亿元、0.69亿元、1.57亿元及0.65亿元。公司明确预期,受股权激励、上市开支、台州中心折旧摊销及研发外判增加等因素影响,2026年亏损净额将同比增加,经营活动亦将转为净流出。
财务结构方面,经营现金流于2025年转正(净流入820.6万元),2026年上半年净流入6115.5万元;2026年6月末现金及现金等价物6.86亿元,资产总额由2025年末的25.95亿元跃升至2026年6月末的61.74亿元,主因是Pre-IPO阶段获巨额投资。
值得一提的是,国星宇航成立以来成为资本的“宠儿”,企查查统计资料显示,其累计获得32轮创投融资,投资者包括红杉中国、深创投、北交联合基金、领益智造、天合光能、洪泰基金等。2026年4月完成新一轮融资后,公司的投后估值达115.54亿元人民币。
光环之外的三道考题
国星宇航面临多项隐忧。
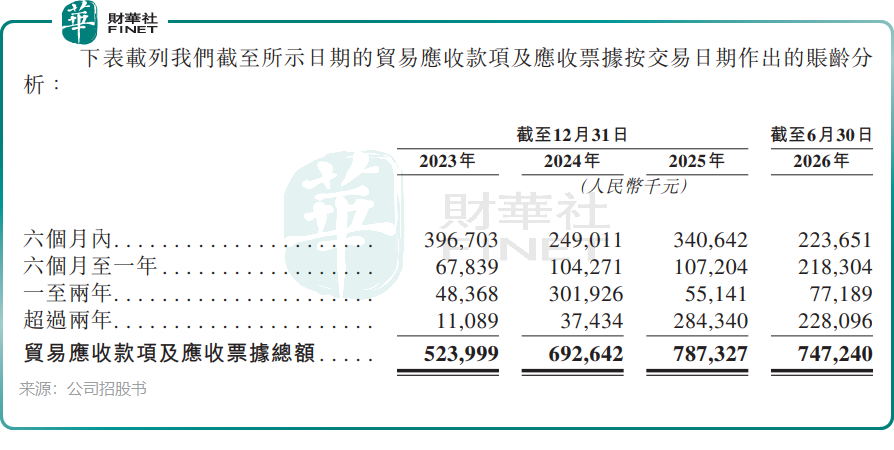
其一是客户与回款。2026年上半年,公司五大客户贡献收入占比达91.1%,最大客户占35.9%;客户以国有企业或国企主导项目为主,结算周期偏长——截至2026年6月30日,贸易应收款项及应收票据中约5.46亿元(73.1%)来自国企客户,账龄超一年的余额约3.05亿元,公司2025年因此录得金融资产及合同资产减值亏损净额约0.95亿元。
其二是历史合规瑕疵。2023年12月前研制的5颗卫星存在未及时取得国家发改委核准的历史问题,公司2024年9月主动向发改委上报该瑕疵,该5颗卫星并未补办核准,其申报的60颗新增卫星已获得核准;公司及中国子公司未因此受到重大行政处罚,公司认为潜在最高罚款约30万元。
此外,因外商投资负面清单调整,公司已于2026年2月起全面停止真三维地图编制作业,并注销测绘资质证书、停止卫星影像直接销售,公司认为不构成重大不利影响。
其三是估值锚尚未落地。公司持续亏损、无股息政策,且发行规模与定价未定,市场只能以稀缺的“AI卫星+天基算力”叙事与实际订单交付节奏之间的时间差来定价。
后续观察点集中在三处:第四季度14颗卫星的发射与交付能否如期确认收入、AI智算卫星毛利率能否延续、以及国企应收账款的回收进度。对这家把“天基算力网”写进故事的公司而言,聆讯通过只是入场券,规模化交付才是真正的验收单。
推荐文章


