

【IPO前哨】首只房地产私募债务OFC闯港股:基汇资本资管帝国的新棋局
财华社10月5日讯,国庆假期后首个交易日,港交所披露易迎来一份特殊的招股书。10月2日,基汇资本房地产私募债务开放式基金型公司(Gaw Capital Real Estate Private Debt OFC)向港交所主板递交上市申请,独家保荐人为Jefferies(杰富瑞)。这是首只寻求在港交所上市的房地产私募债务基金,由亚洲知名私募股权机构基汇资本(Gaw Capital)旗下Gateway Capital (Hong Kong) Limited担任管理人。
一、356亿美元资管巨头的“新物种”
基汇资本并非资本市场的新面孔。这家2005年成立于香港的多元资产投资管理公司,深耕房地产领域超过20年,是亚洲最具影响力的私募基金之一。
截至2025年底,基汇资本管理资产规模达356亿美元,主要投向房地产领域。此次递表的房地产私募债务OFC,是基汇资本在私募信贷领域的一次重要布局。
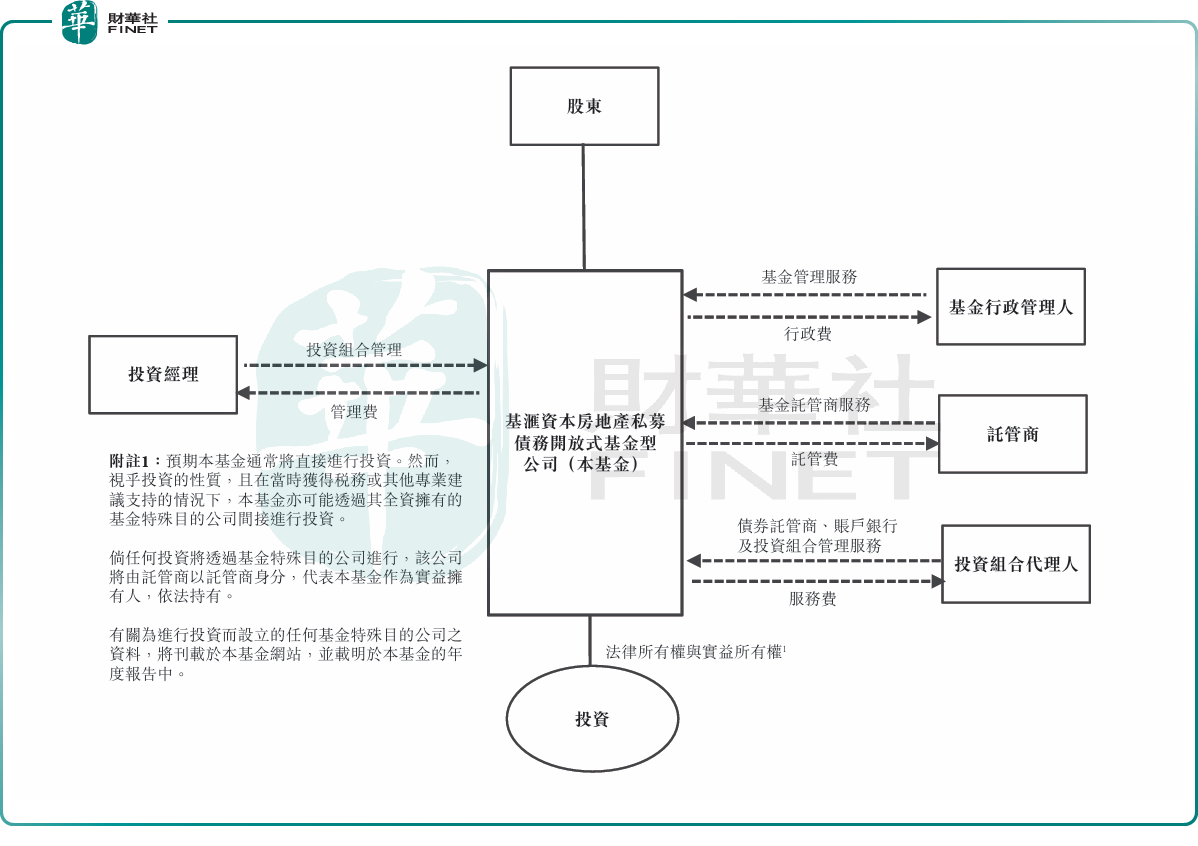
从基金结构看,基汇资本房地产私募债务开放式基金是一只封闭式基金,将根据香港《证券及期货条例》第104条注册成立为具有可变资本及有限责任的公众开放式基金型公司(OFC)。基金份额拟在二级市场交易,计划至少90%总资产投向房地产私募债务资产,覆盖住宅、物流、工业、零售、商业、数据中心、养老、学生公寓、酒店、基础设施等11个不动产品类,并拟按季度派息。
值得注意的是,招股书明确提示,基金为新成立公司,没有已建立的运营历史供投资者参考。派息的规律性和可持续性不获保证,基金可能从资本中支付派息,这将直接减少每股资产净值并削弱未来派息能力。投资者不应将基金的投资目标视为定期或可持续派息的保证。
这种结构设计颇有深意。据悉,OFC(开放式基金型公司)制度自2018年7月在香港实施以来,主要用于私募和公募基金的设立,但在港交所上市的房地产私募债务OFC尚属首例。基汇资本此举,既是对香港OFC制度的一次创新运用,也为普通投资者打开了一扇通往机构级房地产私募债务市场的大门。
二、千亿美元市场的结构性机会
房地产私募债务,简单来说,就是向房地产项目或房企提供非银行渠道的贷款,以房地产资产作为抵押,获取高于传统债券的利息收益。这类资产过去主要面向机构投资者和高净值客户,通过非上市的封闭式私募基金运作,普通投资者难以触及。
招股书援引行业顾问报告指出,亚太及中东地区房地产和基础设施私募债务的管理资产规模(AUM)已从2020年的432亿美元大幅增长至2025年的约1614亿美元,预计到2030年将达到3727亿美元,2025年至2030年复合年增长率约18.2%。私募债务渗透率预计将从2026年的8.4%提升至2030年的12.8%,长期有望向美国(约41%)和欧洲(约21%)的水平靠拢。
市场快速扩张的背后,是传统银行信贷收缩留下的结构性融资缺口。全球金融危机后的监管框架显著限制了传统银行发放房地产贷款的能力,2025年该地区持续存在的资金缺口估计约为1800亿美元。在澳大利亚及写字楼等特定房地产领域,信贷收紧尤为明显。这为私募债务提供了成为再融资、过渡性资产、增值机会等场景主要资本来源的空间。
从投资策略看,基金优先配置高级担保(senior secured)和单位ranche(unitranche)债务,这类头寸相对于更高收益但风险显著更大的次级头寸,拥有更强的债权人保护和控制权。招股书显示,次级债和优先股合计不超过基金总资产的50%,示例组合中约86.5%配置于高级担保投资。
在风控方面,基金设定了严格的集中度限制:单一借款人不超过总资产的10%,住宅不超过50%,其他单一资产类别不超过40%,至少70%总资产以底层房地产或项目为抵押,借款不超过净资产的30%。
从区域布局看,基金拥有全球授权,但初期将重点关注中国香港、澳大利亚和新西兰、韩国、新加坡、日本、泰国、越南及中东市场,这些地区基汇资本拥有更丰富的投资记录。基金预计在上市后6个月内部署约50%资金,9个月内部署75%至100%。
不过,高收益必然伴随高风险。房地产私募债务的核心风险在于抵押物价值波动和借款人违约风险。尤其是在当前房地产市场调整期,部分区域和业态的物业估值面临下行压力,一旦借款人无法按时还款,基金需要通过处置抵押物来回收资金,可能面临折价损失。此外,非经常性收入投资(不超过总资产30%)的回报时间和金额存在较大不确定性,也可能影响派息稳定性。
三、香港资管中心的“鲶鱼效应”
基汇资本房地产私募债务OFC的递表,对香港资本市场而言也具有标志性意义。近年来,港交所在提升上市公司多样性、吸引另类投资基金上市方面持续发力。继REITs(房地产投资信托基金)之后,房地产私募债务基金的上市将进一步丰富香港市场的资管产品生态。
与REITs主要投资于成熟物业的股权不同,房地产私募债务基金投资于房地产相关的债权,收益来源主要是利息收入,风险收益特征介于REITs和高收益债之间。这为投资者提供了一种新的资产配置工具,也有助于香港巩固其作为国际资产管理中心的地位。
从竞争格局看,新加坡在房地产投资信托和另类基金上市方面走在前列,拥有丰树、凯德等知名REITs管理平台。基汇资本选择在香港上市房地产私募债务基金,既是对香港市场的信心投票,也可能引发更多资管机构的跟进。如果这只基金成功上市并获得市场认可,有望形成示范效应,推动更多另类投资基金登陆港股。
当然,创新产品的市场接受度仍需检验。香港投资者对房地产私募债务这类另类资产的认知度相对有限,基金的透明度、流动性和派息可持续性将是决定其市场表现的关键。基汇资本需要在招股书中充分披露投资策略、风险控制和历史业绩,打消投资者的顾虑。
总体来看,基汇资本房地产私募债务OFC的递表,是香港资本市场的一次创新尝试,也是低利率时代资管行业寻求突破的缩影。作为首只寻求港交所上市的房地产私募债务基金,它的后续进展不仅关系到基汇资本的战略布局,也可能影响香港另类投资基金的发展路径。在千亿美元市场的结构性机会与房地产调整期的风险并存之下,基汇资本房地产私募债务OFC能否获得投资者的认可,值得持续关注。
推荐文章


