

【百强透视】“涨价+需求”双驱动!PCB概念板块又火了
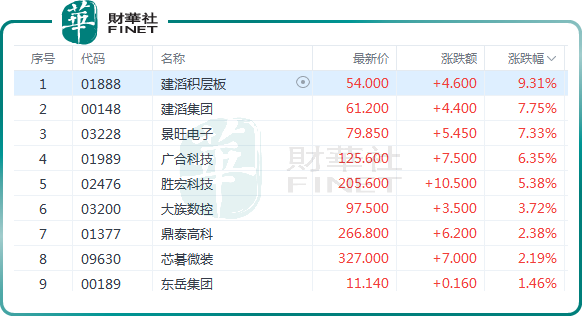
10月5日,港股PCB产业链多只标的显著走强。其中,建滔积层板(01888.HK)大涨9.31%,建滔集团(00148.HK)涨7.75%,景旺电子(03228.HK)涨7.33%,广合科技(01989.HK)涨6.35%,胜宏科技(02476.HK)涨5.38%,大族数控(03200.HK)、芯碁微装(09630.HK)、东岳集团(00189.HK)同步跟涨。
本轮板块反弹的核心逻辑,一方面是上游覆铜板涨价后,PCB厂商启动新一轮报价,成本传导打通,市场预期板块盈利修复拐点已至;另一方面AI服务器高阶PCB需求持续旺盛,算力硬件景气预期回暖,资金回流算力硬件产业链。
华泰证券指出,PCB行业正从“规模竞争”向“技术竞争”转型。东吴证券预计2027年全球AI服务器PCB市场规模达200多亿美元。
国金证券亦指出,AI强劲需求带动PCB价量齐升,目前国内多家AI-PCB领军企业在手订单饱满,处于满产满销、全力扩产状态。由于海外覆铜板厂商扩产态度偏保守、节奏相对滞后,缺货涨价将为国内具备全产业链交付能力的龙头厂商带来显著的市场替代红利。
以广合科技为例,其长期致力于以高速、高频为主的高端PCB制造,产品主要应用于数据中心、云计算、人工智能、5G通讯、汽车电子等终端领域,重点产品包括服务器主板用PCB、高性能计算大BGA服务器主板,以及AI服务器超高阶高多层复合基板。2026年上半年,公司实现营收43.88亿元(人民币,下同),同比增长81%;归母净利润9.56亿元,同比增长94.4%;毛利率由上年同期的36.03%提升至39.27%,盈利质量持续改善。
无独有偶,AI服务器高端PCB核心供应商胜宏科技业绩也相当靓丽。其深度绑定海外头部算力客户,高多层、高阶HDI产品用于AI服务器主板与互联背板,产品认证壁垒高、供应链粘性强。2026年上半年,公司实现营收116.29亿元,同比增长28.77%;归母净利润28.57亿元,同比增长33.30%,AI相关业务为增长核心动力。公司在手订单饱满,订单能见度处于历史高位,高端产品排单延续至2027年。
不过市场也存在分歧。原材料涨价虽已启动向下传导,但传导幅度与时滞仍需观察;AI服务器需求虽旺盛,但若下游云厂商资本开支节奏放缓,板块高景气度的持续性将面临考验。后续重点跟踪三季度毛利率修复兑现情况及AI订单交付进度。
另值得关注的是,第十三届港股100强评选活动候选申报与招商工作已同步启动。港股PCB板块汇聚了一批AI算力硬件核心标的,建滔积层板作为覆铜板龙头直接受益于涨价周期;胜宏科技、广合科技等高端PCB企业深度绑定AI服务器产业链,业绩高增长确定性强,均具备较强的港股100强候选实力。但行业周期波动、原材料价格传导不及预期等因素,或将对相关企业的综合评分形成一定影响。
推荐文章


