

【百强透视】怡俊集团(02442.HK)股价3天腰斩,恐慌盘疯狂涌出!
9月21日,怡俊集团控股(02442.HK)再度大跌43.28%,报64.15港元,市值261.7亿港元。近期公司股价持续走弱,连续多日大幅下挫,尤其是9月17日以来,近三个交易日累计跌幅超过55%,股价迅速腰斩。
消息面,9月17日,公司披露盈警公告,预期截至2026年6月30日止财年,公司拥有人应占亏损将不多于3200万港元;对比上一财年亏损仅50万港元,亏损规模大幅扩大。
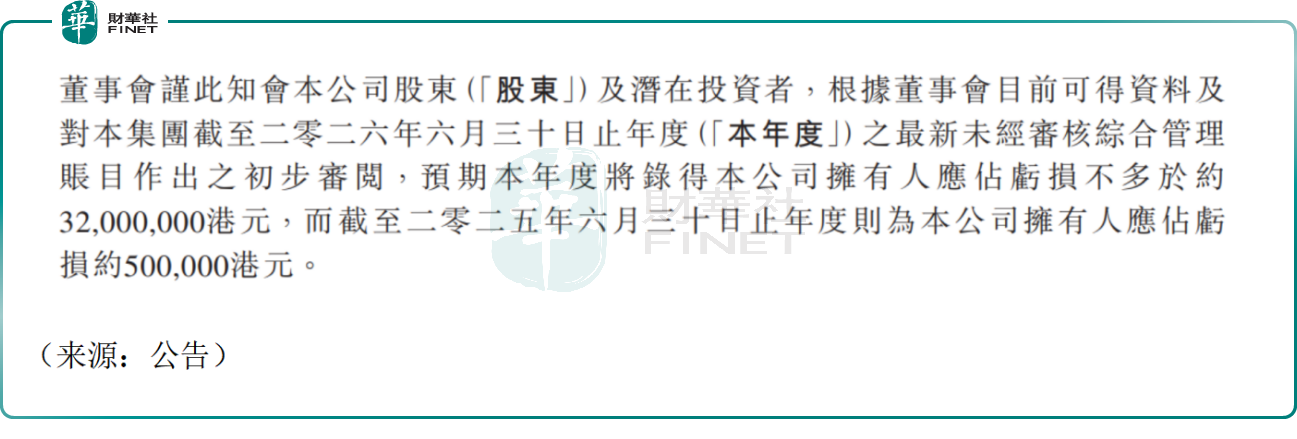
亏损扩大两大核心原因:其一,此前在手大型公营项目已竣工或接近竣工,导致收益及毛利减少;其二,顾客注重价格及市场竞争激烈导致本年度集团新投标项目的利润率有所减少所致。
业务层面,怡俊集团是一家专门从事被动消防工程的分包商,收入高度依赖公营工程项目,项目交付具有明显阶段性特征,项目断档容易造成营收大幅波动。今年8月公司迎来重要资本变动,控股股东向光特元智转让25%股权,后者成为第二大股东,市场一度将其视作AI资产借壳预期,股价短期大幅冲高,估值显著抬升。
但本次股权交易仅为换股入股,不涉及控制权变更,上市公司本身原有建筑业务并未发生实质资产置换,AI业务注入没有明确时间表与方案,短期市场预期逐步回归理性,引发了部分资金套现离场。
另一项公告同样引发资金博弈:9月14日公司公告,自2026年10月6日起,每手买卖单位由2000股下调至100股。客观而言,此举直接降低了入场门槛、有助于提升股份流动性;但在港股市场中,部分投资者也会将其解读为筹码供给可能增加、原有股东减持空间打开,进而对短期股价形成压力。市场情绪叠加盈警冲击,放大了公司股价的波动。
展望后市,公司股价能否企稳,抑或是继续下挫,资本市场多空观点激辩。
乐观人士指出,光特元智作为AI智算中间层企业成为重要股东,中长期存在业务协同与资产整合想象空间;公司资产负债表整体压力不大,负债水平较低,短期不存在重大偿债风险;香港公营基建项目持续投放,后续若中标大额工程项目,有望修复业绩水平。
而悲观人士则指出,公司盈警落地,原有建筑主业收入、毛利双降,业绩由微亏转为大额亏损,基本面恶化;公司前期股价上涨主要依靠炒作,包括AI入股的预期等,并无实质资产落地,估值存在泡沫,预期退潮后估值回归;此外,公司下调每手买卖单位,降低交易门槛,增加筹码流通量,放大股价波动压力。
值得一提的是,怡俊集团控股能否获得港股100强研究中心认可,入围第十三届港股100强候选名单,同样值得市场持续跟踪。公司当前主业盈利恶化,估值高企,同时股价稳定性不足,或都成为影响其参评的重要负面变量。
推荐文章


