

随着美元和国债收益率回升,标普 500 指数盘整
来源 Fxstreet
- 标准普尔 500 指数在 4785.50 美元处呈中性。
- 市场预期美联储将在 2024 年推出 160 个基点的宽松政策,这点燃了股市在过去几个交易日的上涨势头。
- 该指数将以 24% 的年度涨幅收盘。
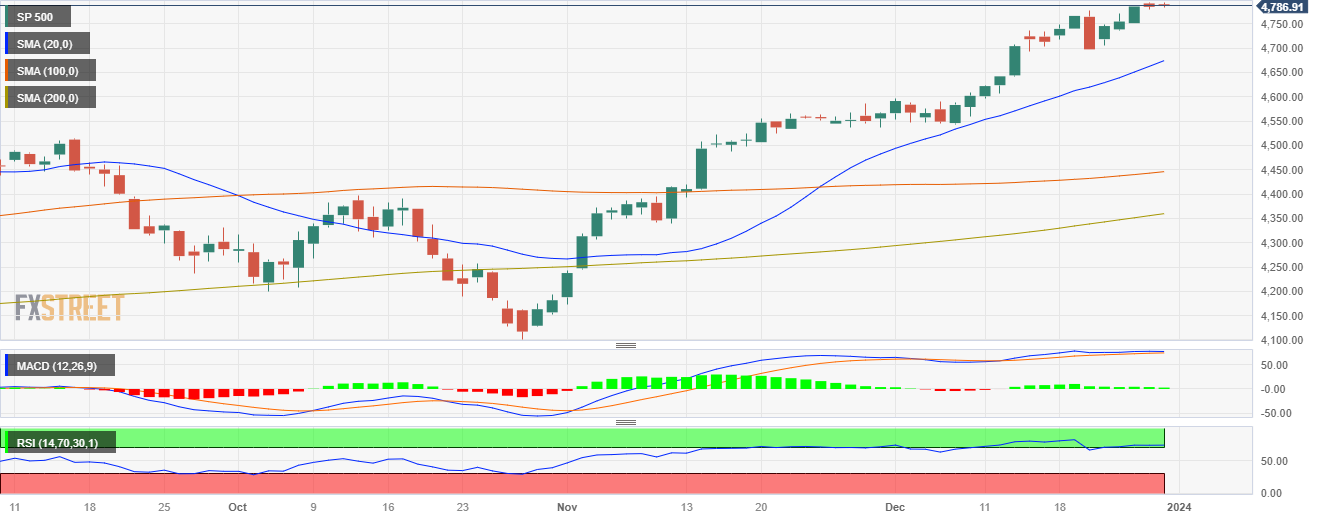
周五,标准普尔500指数位于4785.50,2023年最后一个交易日的看涨势头似乎趋于平缓。从这个意义上说,该股指将以24%的年度涨幅收盘,并实现连续第九周上涨,因此下行走势可能会在地平线上巩固涨幅。
最近,资金重新流向股票,因为美联储在 2023 年最后一次会议上承认通胀减速,保证 2024 年不加息,并暗示将调整 75 个基点。由于利率和股票是负相关的,明年美联储不会那么激进的预期使得风险资产反弹。
与此同时,美国收益率在数月低点附近盘整。2 年期收益率为 4.29%,5 年期和 10 年期收益率分别为 3.87%,三者均有小幅上涨,上行似乎限制了股指的上行空间。此外,以 DXY 指数衡量的美元汇率也有所回升,并跳升至 101.35,这也对标准普尔指数构成了挑战。
2024 年第一周,美国将公布与就业部门有关的数据,这是衡量经济健康状况的重要资源,可能会对美联储的预期产生影响。这些报告包括 12 月份的非农就业报告、平均时薪和失业率,美联储都会密切关注。
标普 500 指数盘整需要关注的水平
日线图显示,短期和长期市场力量之间存在冲突,从而引发波动。显而易见,相对强弱指数(RSI)呈现平缓的超买状态,预示着即将出现看跌转变,交易者可能会寻求卖出以实现利润。不过,移动平均趋同发散指标(MACD)柱状图的平缓绿柱则表明多头仍保留了部分动能。
从更广泛的角度来看,该指数位于 20 日、100 日和 200 日简单移动平均线(SMA)上方,反映了长期看涨的前景。尽管有任何短期波动,但这些均线的权重表明,买盘力量目前对指数的持续趋势具有重大影响力。因此,在接下来的交易时段,看涨牵引力不容小觑。
标准普尔 500 指数日线图
免责声明:仅供参考。 过去的表现并不预示未来的结果。
推荐文章
日元汇率暴涨破153,9月加息板上钉钉。美联储或加息25基点,欧元/美元继续跌?

周一(9月15日)「全球资产定价之锚」美国10年期美债收益率突破5%心理大关,为2023年10月来首次。但30年期美债收益率小幅回落,凸显中东局势外溢效应扩大下市场押注主要央行将被迫收紧货币政策。与此同时,法国10年期债息一度涨穿4.53%,创2008年以来新高;英国2年期债息急涨6个基点至4.88%的2023年以来高位,同年期德债债息升5个基点至3.24%。花旗、高盛和摩根大通利率策略师上调债息预期,认为国债抛售潮还未结束,债息相应将继续攀升。
美元指数连续第4日上涨,截至发稿报99.62。非美货币集体下挫,欧元/美元(EUR/USD)跌至1.1536,连续第四日下跌。
9月18日,日本央行将公布最新利率决议,市场普遍预期其加息25个基点。
升息或令美股进一步承压,因升息将压缩那些无法将成本转嫁出去的企业利润率。同时科技企业资本支出放缓,盈利也会随之下降。更令人担忧的是,美国联邦政府债务史上首破40万亿,美债收益率的持续攀升令「债务死亡螺旋」风险加剧,美股整体或存在进一步释放风险需求。


