

金价从两个月低点反弹,债券抛售暂歇
- 黄金从两个月低点反弹,因美国国债收益率和美元走软。
- 美联储“更高更久”预期和高企的借贷成本继续限制上行空间。
- 技术面格局依然脆弱,4100美元提供第一道支撑。
黄金(XAU/USD)周二反弹,因美国国债收益率小幅回落打压美元(USD),帮助金价在亚洲交易时段跌至4104美元的两个月低点后回升。截至发稿,黄金/美元交投于4156美元附近,当日上涨0.41%。
基准10年期美国国债收益率在周一触及5.349%后回落至约5.269%,为2002年以来最高水平。与此同时,追踪美元兑六种主要货币表现的美元指数(DXY)在前一日创下年内新高102.53后,回落至102.00附近。
此次回落为黄金提供了一些喘息空间,尽管反弹并未改变其近期盘整格局。金价仍主要受限于4100美元至4200美元区间,随着收益率维持在多年高位附近,买家难以推动持续复苏。
高企的收益率提高了持有不生息黄金的机会成本,并有助于维持美元需求坚挺。顽固的通胀、不断上升的政府债务担忧以及韧性的美国增长前景推动借贷成本走高,强化了利率将“更高更久”维持的预期。
不过,近期美国就业数据以及美联储(Fed)偏好的通胀指标已显示出降温迹象,降低了央行在10月27-28日会议上再次加息的压力。CME美联储观察工具显示,维持利率不变的概率为80%。
这一差异对黄金很重要。10月暂停加息为短期提供支撑,但随着市场预期进一步收紧,更广泛的复苏可能仍然困难。美联储致力于将通胀拉回2%的目标,这使得12月加息的大门仍然敞开。
美国与伊朗之间的僵局使能源驱动的通胀风险维持在高位,油价仍高于战前水平。不过,海湾地区出口恢复以及紧急储备释放正对油价构成压力,西德克萨斯中质原油(WTI)交投于87美元附近,接近一个月低点。
在此背景下,金价要实现更强劲的反弹,可能需要美联储前景明显转向更不那么紧缩的立场,同时美国国债收益率和美元持续下行。周三公布的联邦公开市场委员会(FOMC)会议纪要或将为官员如何看待进一步加息的必要性提供新的线索。
从更长期来看,金价仍受到支撑,因为推动借贷成本走高的同样是债务和财政担忧,这也增强了其作为价值储存手段的吸引力。与此同时,强劲的央行需求以及流入黄金支持型交易所交易基金的资金,进一步支撑了对这种金属的需求。
技术分析:XAU/USD 在中轨布林带简单移动平均线下方仍偏空
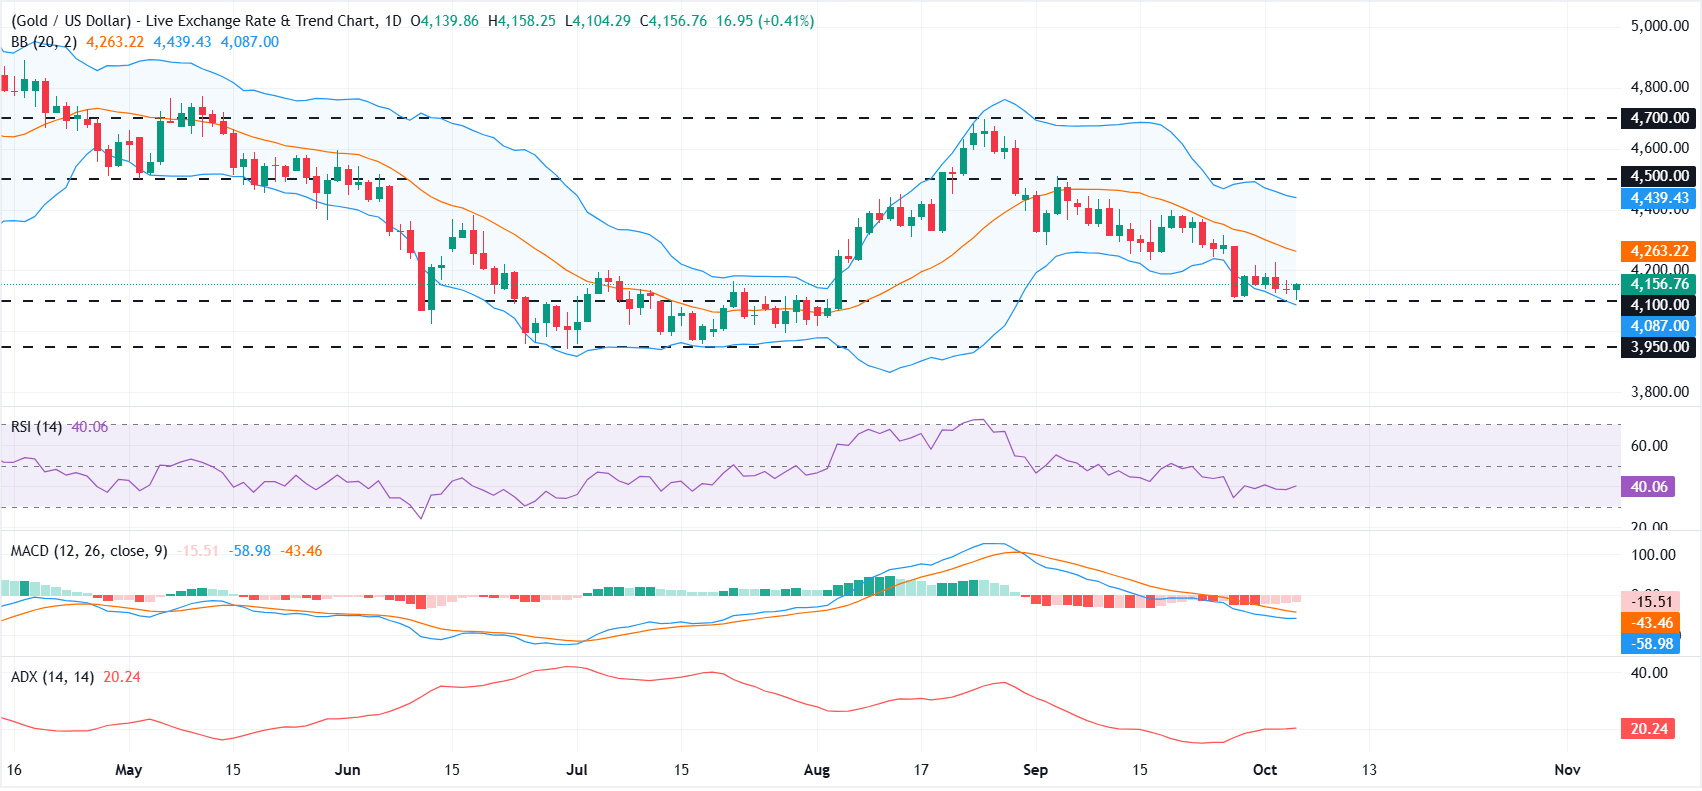
从日线图来看,XAU/USD 维持短期偏空基调,因其仍位于 20 日布林带简单移动平均线(SMA)4,263 美元下方。动能偏弱,相对强弱指数(RSI)徘徊在 40 附近,而移动平均收敛散度(MACD)仍处于负值区域,暗示尽管在附近支撑上方略有企稳,但近期下行压力尚未完全释放。
下行方面,初步需求位于心理关口 4,100 美元附近,与 4,087 美元左右的布林带下轨高度一致。若跌破该区域,可能进一步下探 4,000-3,950 美元附近更深的水平支撑区。
上行方面,首个阻力出现在中轨布林带 SMA 4,263 美元,随后是 4,439 美元附近的上轨阻力,以及 4,500 美元和 4,700 美元的图表水平阻力,这些共同构成了一个密集的供应区,金价需要突破该区域才能将偏向重新转为建设性。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。
推荐文章


