
【股票週報】Fed升息落地,為何道瓊跌1.5%、納指反而漲0.3%?黃仁勳喊「晶片銷量翻倍」重新接管科技股

作者: Mitrade
更新於
coverImg
來源: DepositPhotos

投資慧眼Insights - 本週(9月14日至17日)最值得記住的一件事,是同一場Fed會議,讓三大指數走出了三個方向:道瓊週線下跌795.25點(-1.5%)、標普500下跌19.22點(-0.3%)、納斯達克綜合指數反而上漲85.26點(+0.3%)。落差不在指數本身,而在資金從傳統權值股撤出、集中流向AI與半導體——週四(9月17日)費城半導體指數單日大漲3.14%,Arm漲8.57%、Intel漲7.67%、AMD漲6.36%,輝達執行長黃仁勳當天喊出「明年晶片銷量將是今年的兩倍」。

市場回顧:本週各市場漲跌幅一覽

市場/指數本週漲跌幅(至9/17)9/17 收盤
道瓊斯工業-795.25 點(-1.5%)51,778.04(+0.61%)
標普500-19.22 點(-0.3%)7,637.76(+1.14%)
納斯達克綜合+85.26 點(+0.3%)26,418.30(+1.69%)
費城半導體—單日 +3.14%
VIX—15.44(-12.82%)
恒生指數-201.34 點(-0.81%,至9/17)24,604.29(-0.44%)→ 9/18 報 24,799.7(+0.60%)
日經225週線收紅9/18 收約 65,301.99(+1.8%)
台積電ADR—430.26 美元(+12.54,+3.00%)

美股:同一場Fed會議,三大指數走出三個方向

Fed於台北時間9月17日02:00宣布升息25個基點至3.75% ~ 4.00%,12比0全票通過,為2023年7月以來首次升息。市場的反應分三段:決議前上漲、聲明後維持、主席Warsh記者會後跳水——道瓊當日收跌逾600點。

但真正的分歧出現在隔天。9月17日三大指數四個交易日以來首次齊漲,關鍵是10年期美債殖利率自5.006%(2007年以來最高收盤)回落至4.93%,為高估值成長股鬆綁;同時資金明顯從金融、工業等利率敏感板塊,轉向科技與半導體。

這條分化的線索,在下週仍值得追蹤:利率期貨顯示10月再升息機率約51% ~ 53%,年底前至少再升一次約87%——只要長端殖利率不再失控上行,成長股的相對優勢就有機會延續。
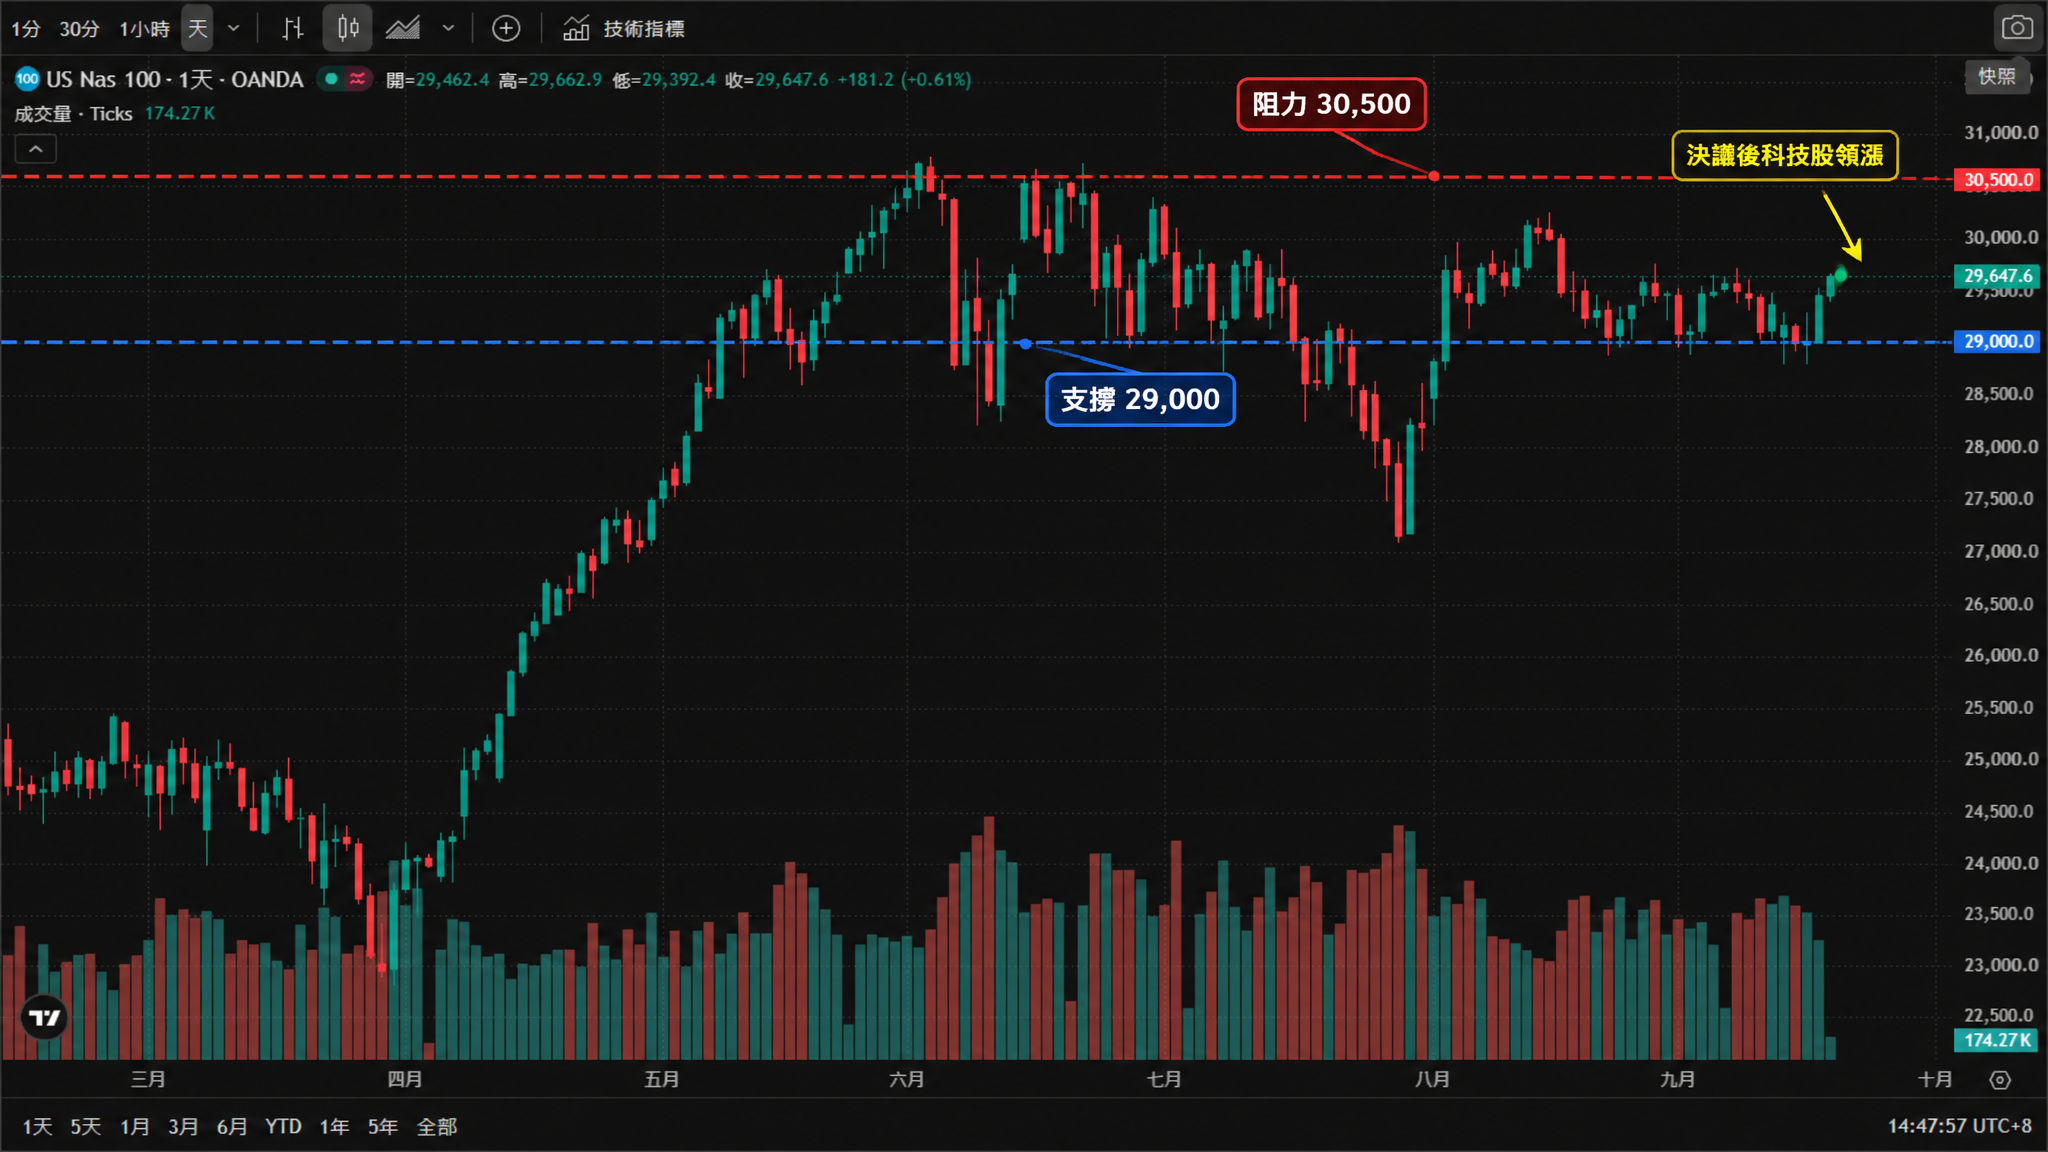
納斯達克100(US Nas 100)日線圖(TradingView 官方圖表截圖、OANDA 數據源,2026年3月至9月真實K線與成交量,繁體中文介面、台北時間 UTC+8)——納斯達克100在3月回落至23,800附近後,4月展開強勢升勢並一路走高,5月至6月衝上31,000附近高位區,其後在28,500至30,800寬幅震盪,8月一度回落至27,100附近,9月再度走高後小幅回調;截圖時報29,647.6,日內上漲181.2(+0.61%),當日開盤29,462.4、最高29,662.9、最低29,392.4。圖中標註:支撐 29,000(深藍色虛線)、阻力 30,500(紅色虛線),並以箭頭標出決議後的反彈。

圖表來源:TradingView 官方圖表截圖,數據源 OANDA(納斯達克100指數),截至 2026 年 9 月 18 日 14:47(台北時間)。

科技股:黃仁勳「銷量翻倍」與AI敘事的先殺後拉

本週科技股走出一個完整的「先殺後拉」弧線,起點是一則情緒面利空:9月14日,Anthropic執行長發表《我們必須放緩前沿步伐》一文,晶片股集體跳水——輝達跌3.4%、Intel跌5.6%、美光跌5.3%、博通跌4.8%,亞洲的軟銀與SK海力士同步重挫。那是估值與情緒的修正,不是訂單出了問題。

三天後市場給出完全相反的回答。9月17日黃仁勳在蘇格蘭表示,明年晶片「銷量」將是今年的兩倍,並指向Vera Rubin平台已進入全量生產、秋季開始出貨,其推理吞吐量達前代GB300的3.7倍,每吉瓦AI基礎設施對應的收入機會由約250億美元提升至約400億美元。同一週,GPU雲服務商Nebius宣布自10月1日起提價約20%、Intel執行長稱CPU需求遠超供給、亞馬遜與Generac簽下最高80億美元的七年電力大單。

賣方也在追趕:輝達FY2028每股盈餘共識在90天內由約12.67美元上修至約15.57美元(39次上調、0次下調),平均目標價約329美元。但反向風險同樣具體:記憶體供應緊張(DRAM合約價今年首季曾漲90% ~ 95%)、對晶圓代工產能的高度依賴,以及輝達目前僅能滿足約70%的需求。
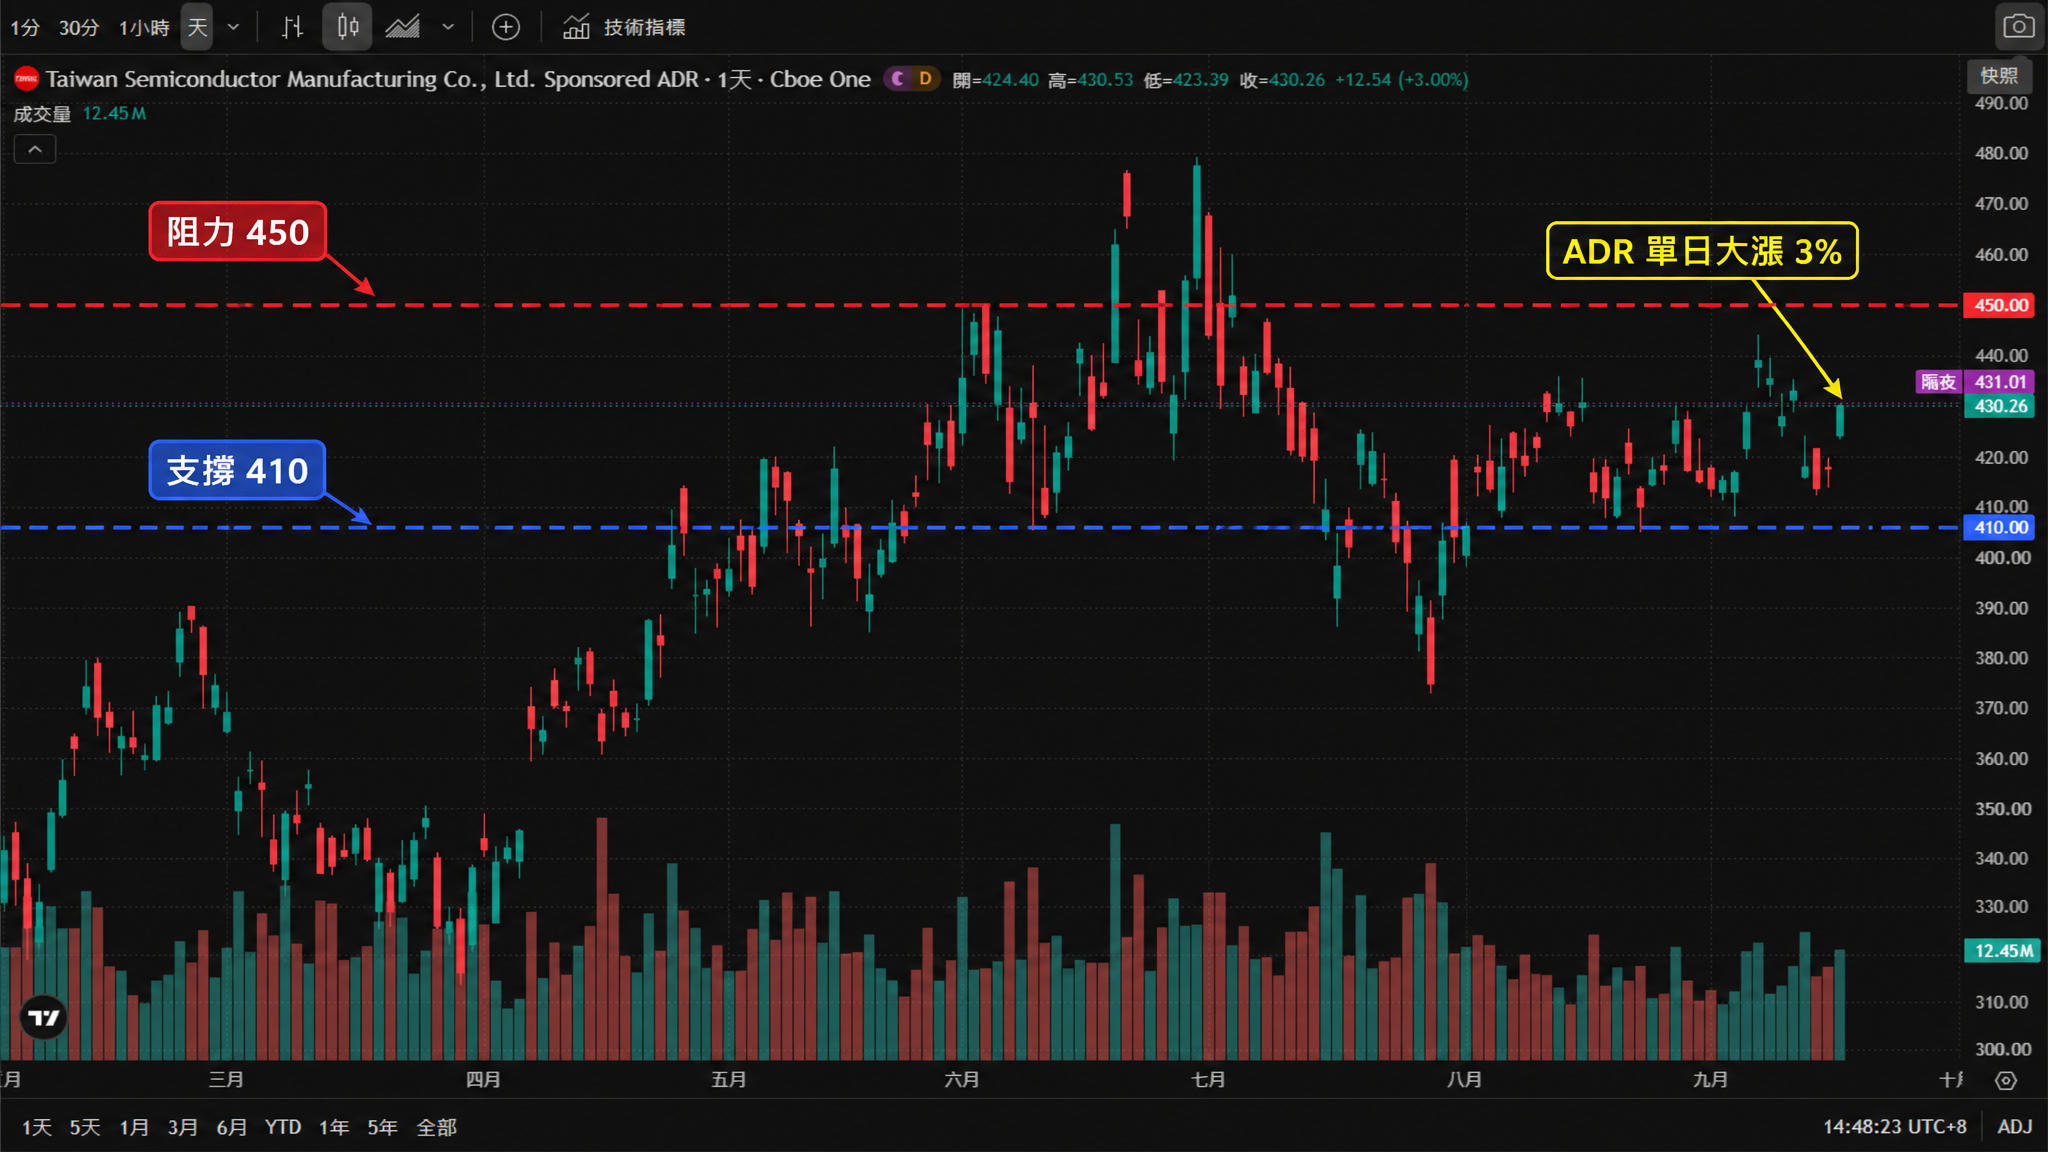
台積電ADR(Taiwan Semiconductor Manufacturing Co., Ltd. Sponsored ADR)日線圖(TradingView 官方圖表截圖、Cboe One 數據源,2026年2月至9月真實K線與成交量,繁體中文介面、台北時間 UTC+8)——台積電ADR在2月自370美元附近回落至3月的330美元,其後4月至6月展開升勢並衝上480美元附近高位區,7月回落至390美元附近,8月反彈至440美元,9月於420至440美元區間整理;截圖時報430.26,日內上漲12.54(+3.00%),當日開盤424.40、最高430.53、最低423.39,盤後報431.01。圖中標註:支撐 410(深藍色虛線)、阻力 450(紅色虛線),並以箭頭標出台積電ADR單日大漲3%。

* 圖表來源:TradingView 官方圖表截圖,數據源 Cboe One(台積電ADR),截至 2026 年 9 月 18 日 14:48(台北時間)。

港股:中美元首會晤前的政策轉機

港股是本週亞洲市場的看點。美國預計將「產能過剩」新關稅的宣布推遲至9月24日中美元首會晤之後(原計劃建議對中國商品加徵7.5%),恒指9月18日高開119.56點、盤中一度觸及24,862.98,最新報24,799.7(+0.60%)。

資金面是更扎實的支撐:南向資金已連續9個交易日淨流入,累計約309.2億港元,南向成交約占恒指總成交的42%。個股表現分化——阿里巴巴漲3.6%至108.9港元,聯想集團漲7.5%至36.88港元創新高,而騰訊微跌0.1%至425.4港元。
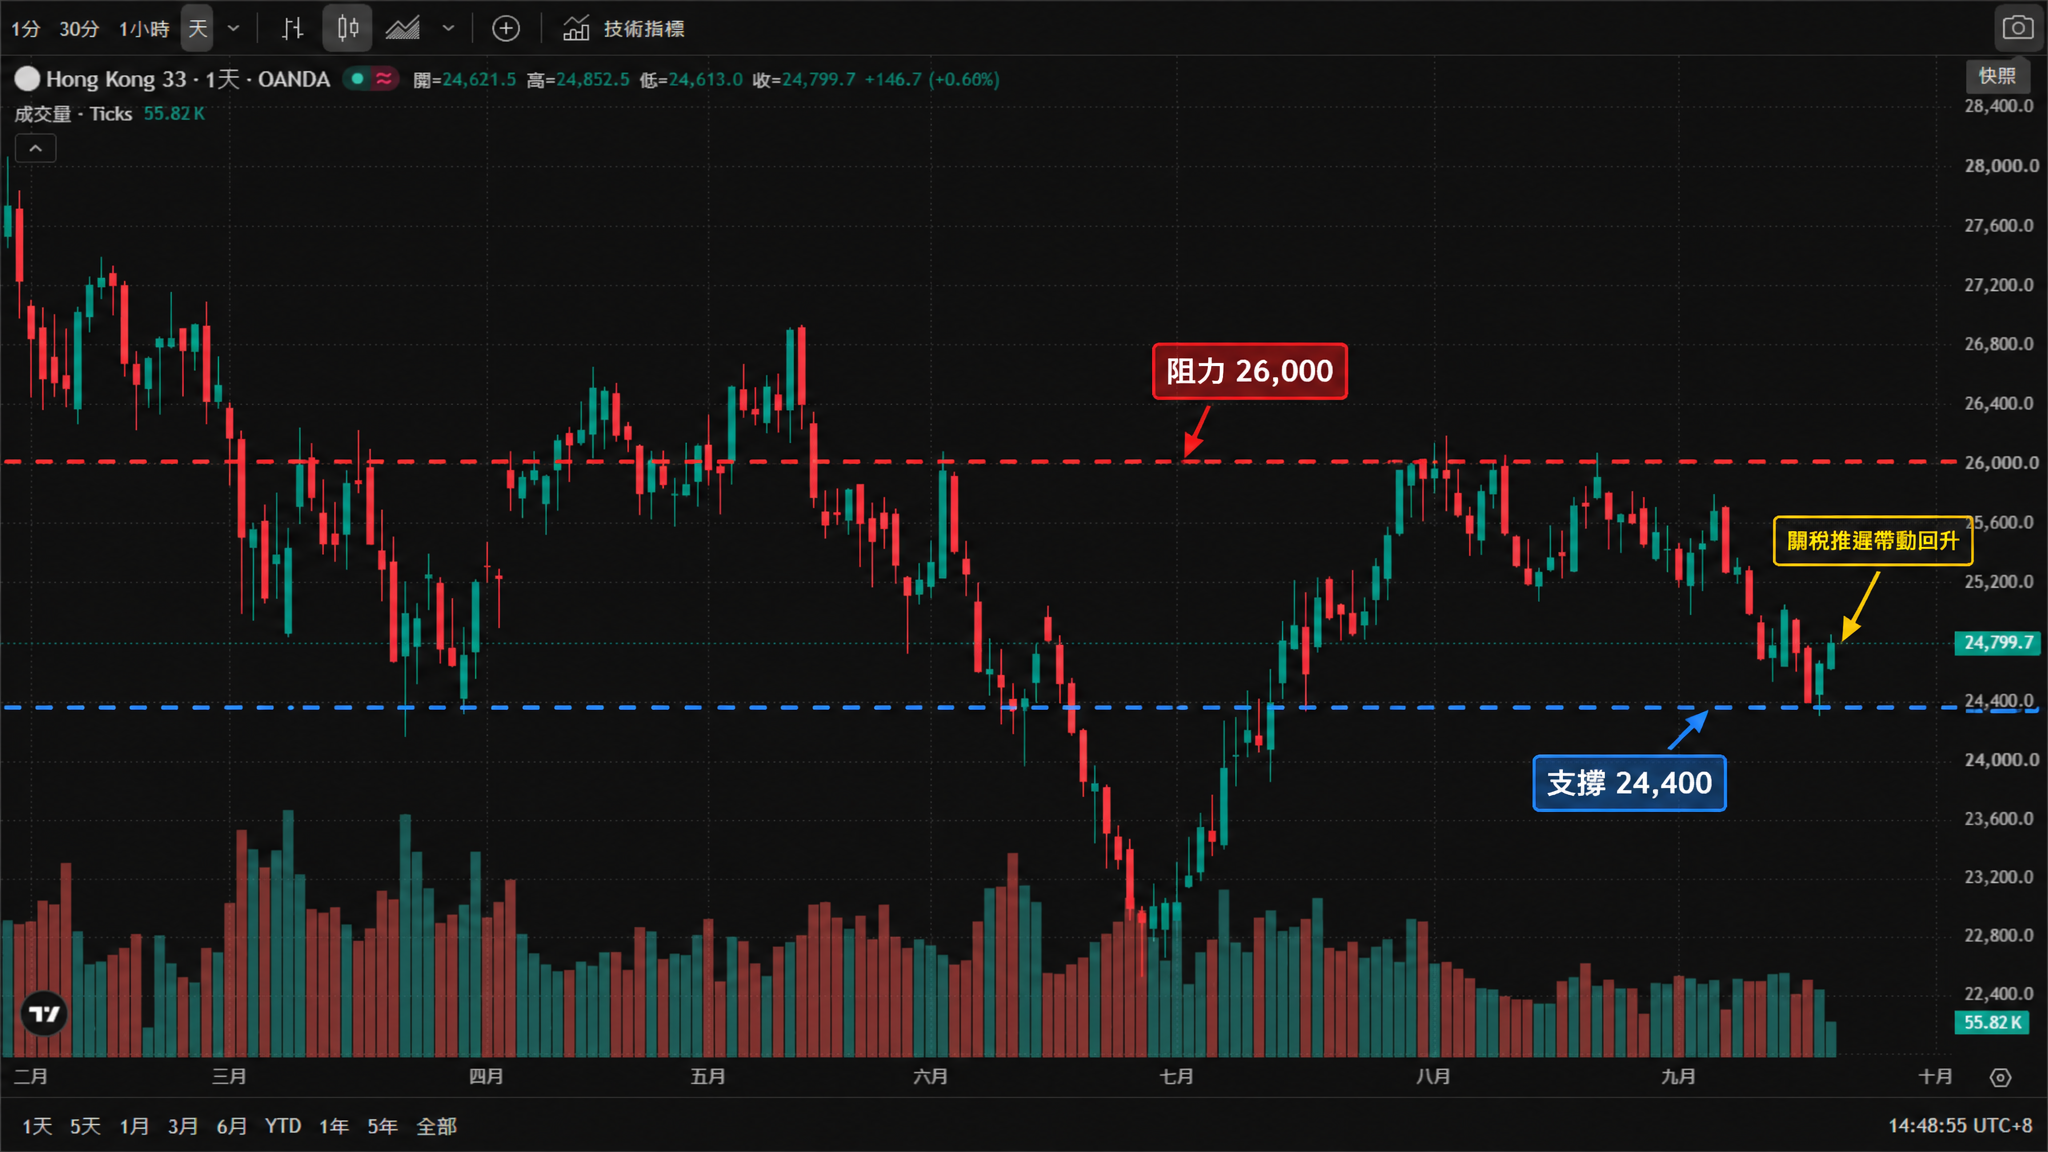
恒生指數(Hong Kong 33)日線圖(TradingView 官方圖表截圖、OANDA 數據源,2026年2月至9月真實K線與成交量,繁體中文介面、台北時間 UTC+8)——恒指2月自27,600附近高位回落,3月下探24,000附近,4月反彈至26,000,5月在25,600至26,400區間震盪,6至7月走弱至22,800附近,8月強勢反彈至26,000上方,9月回落後於本週回升;截圖時報24,799.7,日內上漲146.7(+0.60%),當日開盤24,621.5、最高24,852.5、最低24,613.0。圖中標註:支撐 24,400(深藍色虛線)、阻力 26,000(紅色虛線),並以箭頭標出關稅推遲消息帶動的回升。

* 圖表來源:TradingView 官方圖表截圖,數據源 OANDA(恒生指數),截至 2026 年 9 月 18 日 14:48(台北時間)。

風險提示:美銀警告的「18:1失衡」

週報不能只報喜。**美銀(BofA)**本週的兩組數據值得放進同一個畫面裡:

第一,資金在離開美股——美國股票基金三週淨流出142億美元(1月以來最長);美銀基金經理調查顯示股票配置由淨56%超配降至淨49%,現金比重升至3.9%(今年3月以來最大月增幅)。最值得注意的是風險排序換位:「債券殖利率無序上升」以33%首度超越「AI泡沫」的28%,成為基金經理眼中的最大尾部風險。

第二,系統性策略的倉位極不對稱——美銀估算,CTA與波動控制策略若股市上漲,只剩約90億美元的買入空間;若股市大幅下跌,卻有高達1,630億美元的強制賣壓,比例約18:1。同時,標普500僅約49%成分股高於200日均線,等權重標普近一個月跌約3.5%,而市值加權僅跌約1.7%——指數靠少數大型權值股撐住。

這兩組數據不是預測,而是風險描述:它們說明的是「指數平靜」與「市場內部脆弱」之間的落差。今日(9月18日)恰逢四巫日,指數期貨、指數選擇權與個股選擇權同日到期,且標普500與納斯達克100的成分調整在9月21日生效,多數機械性買賣集中在同一個收盤競價。歷史上四巫日標普500平均收跌約0.52%、過去13年有12年收跌——此為統計規律,不代表因果,也不是預測。

本週關注(下週)

日期事件
9月23日美國9月製造業與服務業PMI初值;耐久財訂單
9月24日美國Q2 GDP終值;初請失業金;新屋銷售;中美元首會晤
9月25日美國8月核心PCE(本週最高影響數據)
9月30日美光(Micron)財報——市場共識每股盈餘約31.14美元、營收約504億美元

日股方面需留意:日銀已於9月18日升息至1.25%(1995年以來31年最高),但日元不升反貶、一度觸及157,日經當日收漲約1.8%。下週一至週三(9月21日至23日)日本因假期休市,流動性下降可能放大日經相關商品的波動。

想追蹤AI供應鏈龍頭的完整評價框架?可參考我們整理的輝達(NVDA)股票怎麼買?交易方式與策略完整指南;想了解下週財報焦點美光的佈局,見美光股票還能買嗎。

閱讀更多

  • 【財經縱覽】:聯准會「按兵不動」、經濟強勁擴張!黃金三連漲,美股三大指數全線反彈,甲骨文漲超10%
  • 6月小非農不及預期,勞動市場再降溫,降息又邁進一步?
  • 白銀價格跌破53美元創2026年新低!未來走勢如何?
  • 日幣匯率或迎巨震:日本央行10月不升息!但釋放12月升息鷹派訊號?
  • 聯准會利率決議來襲!10年期美債息率回升至5%上方,黃金短期或仍存反彈空間?
  • 美元指數飆漲!歐元匯率6連跌!聯準會將鷹派暫停?
  • * 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


    goTop
    quote
    相關文章
    placeholder
    【財經縱覽】:美元收復102.0、黃金收復4000,WTI原油挫逾2%,Anthropic公開IPO招股書提振AI行情週一(10月26日)VIX恐慌指數、MOVE指數雙雙回落,10年期美債殖利率維持於5%下方整固。表明儘管中東緊張局勢持續,但投資者在看到石油供應端出現實質性改變前傾向保持謹慎。另外,聯准會10月利率決議將於本周公佈以及主要AI企業發佈的更多財報。據芝商所的FedWatch工具,市場預計聯准會加息的概率僅為10.5%。不過,由於通脹壓力未見緩解跡象,市場人士認為聯准會不會長期按兵不動。
    作者  Insights
    10 月 27 日 週二
    週一(10月26日)VIX恐慌指數、MOVE指數雙雙回落,10年期美債殖利率維持於5%下方整固。表明儘管中東緊張局勢持續,但投資者在看到石油供應端出現實質性改變前傾向保持謹慎。另外,聯准會10月利率決議將於本周公佈以及主要AI企業發佈的更多財報。據芝商所的FedWatch工具,市場預計聯准會加息的概率僅為10.5%。不過,由於通脹壓力未見緩解跡象,市場人士認為聯准會不會長期按兵不動。
    placeholder
    【財經縱覽】:WTI原油大漲逾4%,黃金跌破4000關口!美債息率暫緩跌勢、歐美股市全線承壓上周五(10月23日)市場整體仍圍繞中東局勢、AI概念股拋售、法國市場動盪三大因素波動,但隨著聯准會10月利率決議將於週四(10月29日)公佈,市場焦點聚焦在通脹前景上。美國10月消費者信心指數終值為48,比9月份下降0.2%,比去年同期下降10.4%。該指數同時比伊朗衝突爆發前2月錄得的指數低15%。調查負責人Joanne Hsu表示,在通脹連續五年高於目標水準之後,近幾個月來短期和長期通脹預期均有所上升,這暴露了通脹預期高企可能根深蒂固的風險。
    作者  Insights
    10 月 25 日 周日
    上周五(10月23日)市場整體仍圍繞中東局勢、AI概念股拋售、法國市場動盪三大因素波動,但隨著聯准會10月利率決議將於週四(10月29日)公佈,市場焦點聚焦在通脹前景上。美國10月消費者信心指數終值為48,比9月份下降0.2%,比去年同期下降10.4%。該指數同時比伊朗衝突爆發前2月錄得的指數低15%。調查負責人Joanne Hsu表示,在通脹連續五年高於目標水準之後,近幾個月來短期和長期通脹預期均有所上升,這暴露了通脹預期高企可能根深蒂固的風險。
    placeholder
    【財經縱覽】:10年期美債殖利率跌破5%,黃金重挫近3%!納指跌2.6%、費半指數重挫近7%!週四(10月22日)10年期美債殖利率跌16個基點至4.96%,一舉擊穿5%心理關口,對利率更為敏感的2年期美債殖利率跌至4.65%,創逾一個月以來新低。與此同時,VIX恐慌指數與MOVE指數雙雙走高,油價維持高位疊加人工智慧(AI)投資潮可持續性疑慮揮之不去令滯脹擔憂升溫,黃金遭拋售重挫近3%,一舉擊穿4100美元至日內低位4024.3美元,創逾一個本月新低,資金湧入美債尋求避險。
    作者  Insights
    10 月 23 日 週五
    週四(10月22日)10年期美債殖利率跌16個基點至4.96%,一舉擊穿5%心理關口,對利率更為敏感的2年期美債殖利率跌至4.65%,創逾一個月以來新低。與此同時,VIX恐慌指數與MOVE指數雙雙走高,油價維持高位疊加人工智慧(AI)投資潮可持續性疑慮揮之不去令滯脹擔憂升溫,黃金遭拋售重挫近3%,一舉擊穿4100美元至日內低位4024.3美元,創逾一個本月新低,資金湧入美債尋求避險。
    placeholder
    【财经纵览】:美以制定对伊新一轮打击计划?黄金终结三连跌,欧美股市齐涨,Meta盘后大涨7%周三(10月21日)WTI原油连续两日反弹受阻100美元关口,最终收跌0.48%,录得连续三日下跌。中东变局再度引发市场关注,美伊谈判正处于外交斡旋与军事备战同步提速阶段。
    作者  Insights
    10 月 22 日 週四
    周三(10月21日)WTI原油连续两日反弹受阻100美元关口,最终收跌0.48%,录得连续三日下跌。中东变局再度引发市场关注,美伊谈判正处于外交斡旋与军事备战同步提速阶段。
    placeholder
    法國債務問題成「X」因素、美股走勢分化,輝達警惕跌破這一關鍵支撐!投資者需警惕的是,一旦法國國債問題進一步發酵並引發歐債危機,在國際油價高企的背景下,主要國債殖利率或再度出現聯動可能性,而一旦引發美債殖利率大幅上漲,不排除全球金融市場動盪將進一步加劇。
    作者  Insights
    10 月 21 日 週三
    投資者需警惕的是,一旦法國國債問題進一步發酵並引發歐債危機,在國際油價高企的背景下,主要國債殖利率或再度出現聯動可能性,而一旦引發美債殖利率大幅上漲,不排除全球金融市場動盪將進一步加劇。
    實時行情報價
    名稱/代碼走勢圖漲跌幅/價格
    NVDA
    NVDA
    0.00%0.00
    TSM
    TSM
    0.00%0.00

    Nasdaq 相關文章

    • Nasdaq100三倍槓桿ETF(TQQQ):短期放大行情,長期持有要注意什麼?投資TQQQ前一定要知道的5件事
    • 那斯達克指數還能買嗎?新手怎麼買Nasdaq 100?ETF、期貨、CFD完整比較與實戰指南
    • QQQ是什麼? 如何投資QQQ ETF? 成分股、配息、報酬率詳解
    • 美國股市大跌的原因有哪些?對台灣股市、黃金和債券都有什麽影響?投資人如何應對?
    • 美股大盤指數有哪些? 四大指數簡介與投資攻略
    • 美國三大股市指數:s&p 500、納斯達克、道瓊比較匯總,2025哪一個更值得投資?

    點擊看更多文章