

投資慧眼Insights - 在美債殖利率與美元同步走強的壓力下,黃金下挫。若想重獲吸引力,關鍵或在長端殖利率見頂回落。
10月7日,全球長端利率持續飆升,美國10年期公債殖利率突破5.36%,創2002年來新高。
受此影響,美元指數反彈重回102之上,逼近18個月高點。黃金價格跌至4066美元/盎司,創兩個月新低。
美債殖利率大幅飆升通常會推高實際利率,使持有黃金的機會成本進一步加重,導致黃金的相對吸引力下降。此外美債殖利率飆升往往會吸引全球資本流入美國,推高美元,而美元走強則會直接壓低黃金的價格。
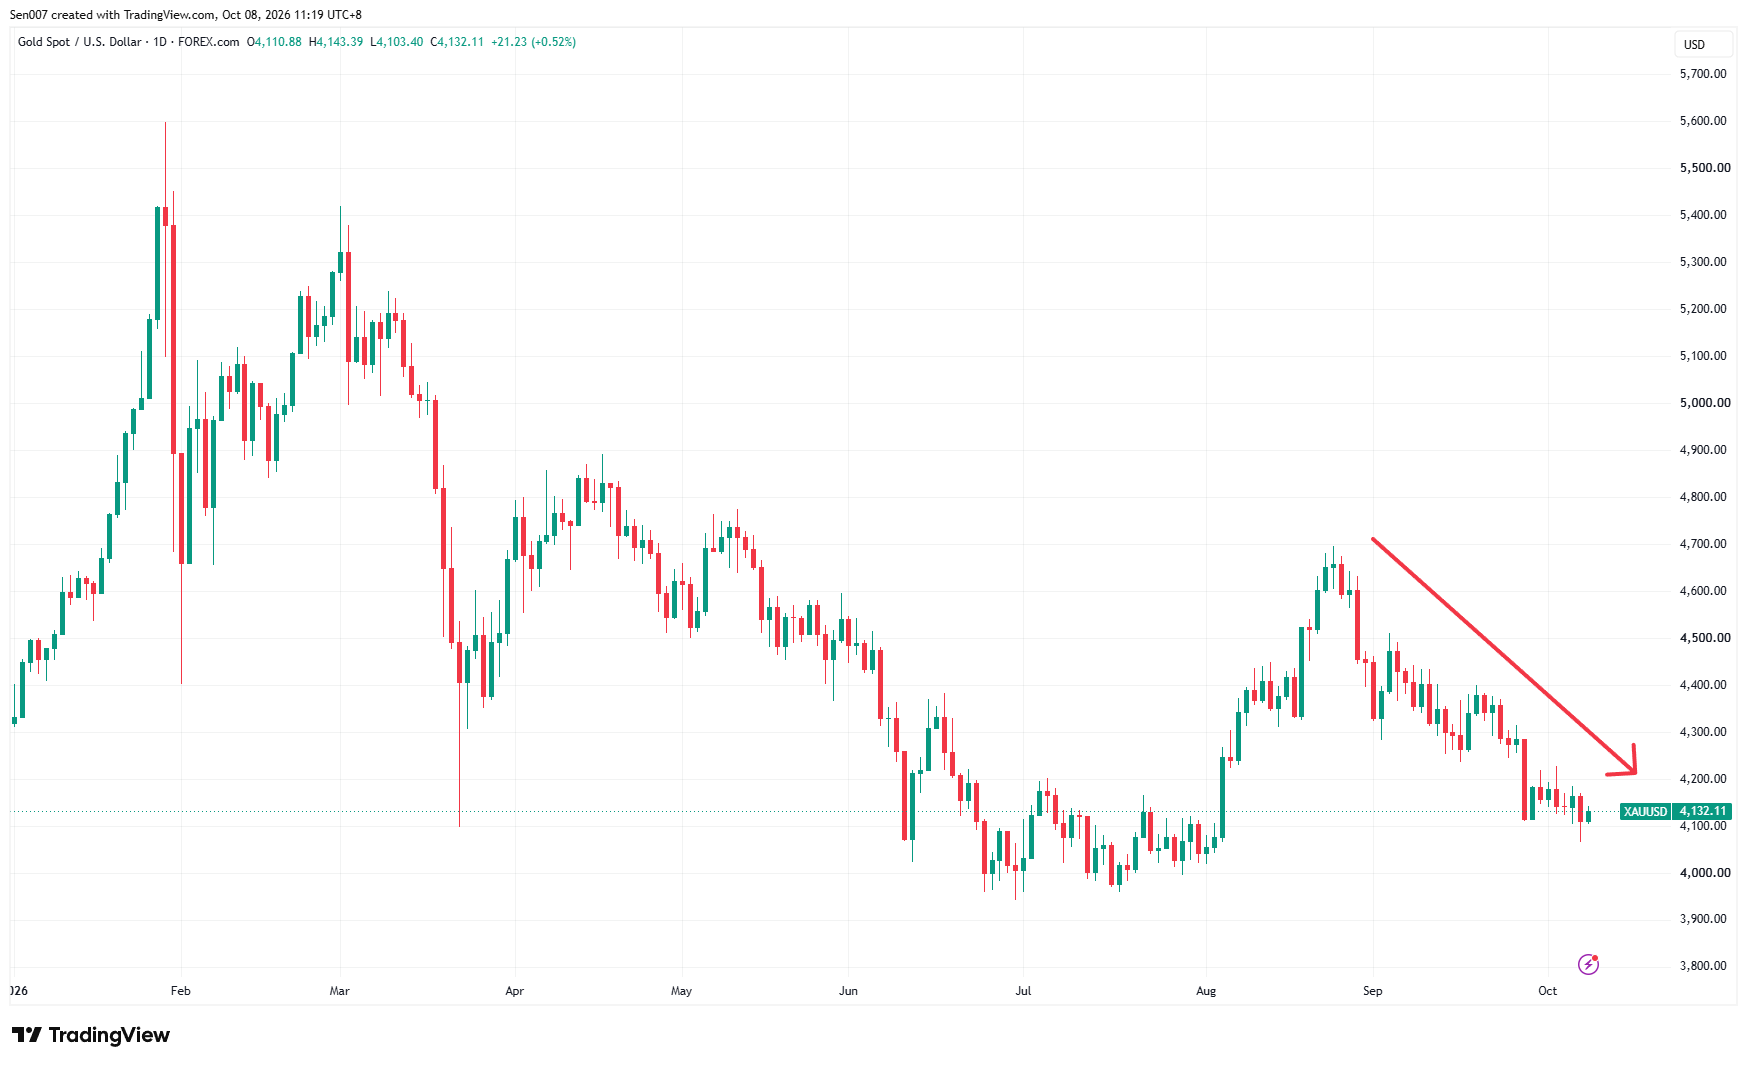
【圖源:TradingView;2026年黃金價格走勢】
聯準會年內還會升息?黃金未來走勢如何?
儘管9月美國新增非農遠低於預期,聯準會10月升息機率驟降,但在較高的中性利率、財政供給以及通膨風險共同作用下,10年期美債殖利率上行壓力仍大。
最新聯準會9月議息會議紀錄顯示,多數官員認為,在年底前再次調高利率是適當的。市場目前普遍押注,下一次25個基點的升息將在12月議息會議上落地。
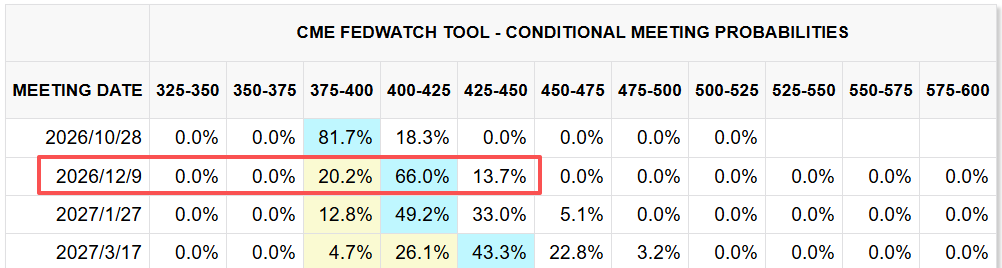
【圖源:CME FedWatch Tool】
「黃金的短期投資前景依然嚴峻。目前仍是賣方市場,我們需要看到金價突破4,275美元,才能對近期上漲前景持更樂觀的態度。」Pepperstone研究主管Chris Weston表示。
Chris Weston也指出,如果市場開始將長期殖利率的上升視為主權信用和財政風險的體現,而非經濟基本面走強的訊號,那麼黃金價格可能會開始與債券殖利率出現正向背離,貨幣貶值交易可能會以更強勁的勢頭捲土重來。
道明證券則表示,儘管受實際收益率飆升與美元走強拖累,CTA資金對國際現貨黃金、國際現貨白銀及鉑金展開拋售,致使貴金屬短期處於守勢,但預計國際現貨黃金將迎來強勁的逢低買入支撐。
從資金面來看,自主交易者、ETF持續累積以及央行堅實買盤,共同為國際現貨黃金提供強勁底部。其中,中國央行9月增持23噸,已連續第23個月購買。
瑞銀集團也認為,雖然利率壓力上升,ETF資金卻沒有同步流出,反而持續累積,顯示當前黃金的資金面韌性強於價格表現本身。
市場更像是出現了價格短期受到利率壓制,但配置資金仍在持續承接的結構。換句話說,目前黃金更像是「價格弱、資金不弱」,這也是後續一旦利率壓力緩解,金價可能重新獲得修復動力的重要基礎。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


