

【百強透視】前三季扭虧賺5.1億!龍蟠科技(02465.HK)股價卻趴在低位
近日,磷酸鐵鋰龍頭--龍蟠科技發佈2026年三季度財報,宣告前三季度實現全面扭虧。
不過,業績利好落地後,並未帶動股價走出明顯修復行情。11月2日,龍蟠科技A、H兩市走勢分化,截至發稿,A股龍蟠科技(603906.SH)報13.87元/股,跌0.5%;港股龍蟠科技(02465.HK)微跌0.16%,報6.355港元,較今年5月高點23.5港元累計回撤超7成。
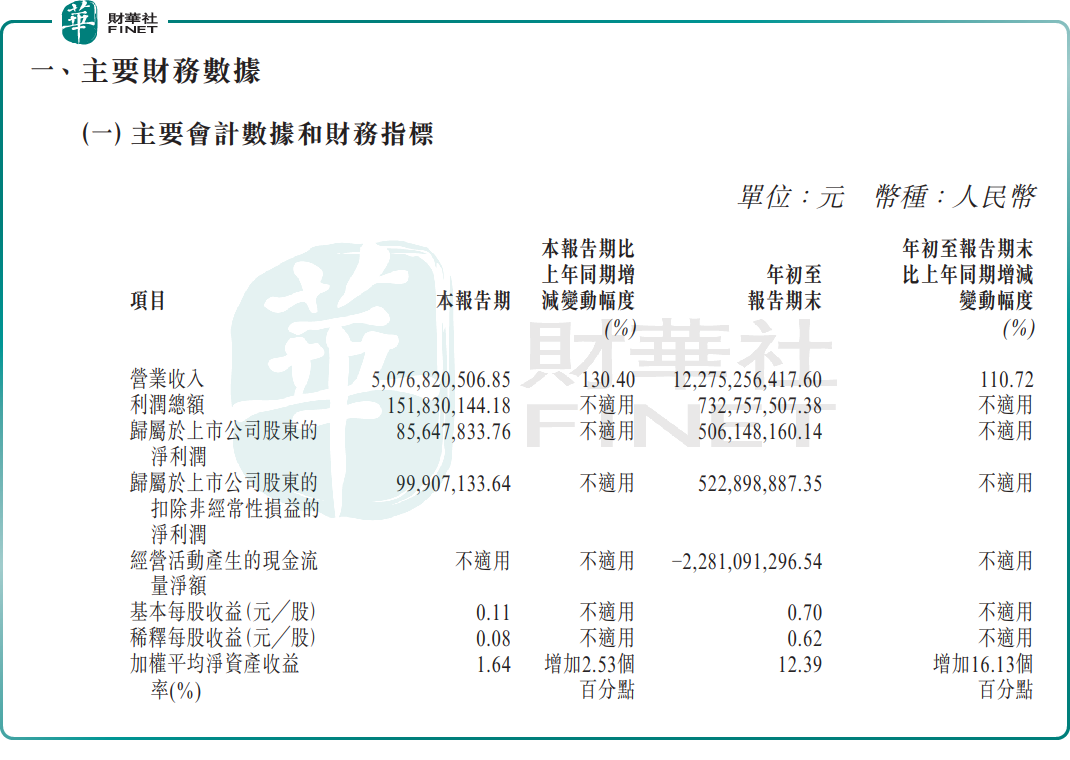
具體來看,2026年前三季度,龍蟠科技實現收入約122.75億元(人民幣,下同),同比增長110.72%;歸母淨利潤5.06億元,上年同期虧損1.10億元;扣非淨利潤約5.23億元,同樣實現扭虧。
單季度拆分,第三季度實現營收50.77億元,同比大增130.40%;歸母淨利潤8564.78萬元,上年同期淨虧損2532萬元;扣非淨利潤約9990.71萬元,單季同比均實現扭虧。但環比來看盈利邊際明顯走弱:上半年歸母淨利潤約4.21億元,對應二季度單季約2.06億元,三季度單季淨利環比「腰斬」。
業績大幅改善,主要依託磷酸鐵鋰賽道量價齊升。2026年儲能及動力電池終端需求回暖,磷酸鐵鋰行業景氣度修復,帶動正極材料量價提升、出貨規模增長,產品加工費改善,正極材料業務盈利水平顯著修復。
值得留意的是,靚麗報表背後暗藏經營壓力。存貨端,截至2026年9月末,公司存貨資金為55.29億元,較2025年底增加246.11%;經營活動產生的現金流量淨額為-22.81億元,主要系磷酸鐵鋰業務產銷量持續擴張,公司加大碳酸鋰等核心原材料備貨規模,存貨資金占用相應增加。
二級市場股價持續趴在低位,核心原因正是市場預期的提前透支與業績邊際變化的分歧。此前市場已在上半年充分交易行業週期反轉邏輯,3-5月港股股價衝高至23.5港元;隨後隨鋰電板塊整體回調,疊加二季度後盈利環比逐季回落,資金順勢選擇獲利了結。
有分析指出,市場謹慎情緒主要源於三大核心風險:其一,行業盈利彈性逐季弱化,Q3單季淨利環比大降近六成,磷酸鐵鋰價格高位震盪後上行動力不足,行業紅利逐步趨穩,後續業績高增長的可持續性存疑;其二,現金流與存貨壓力不容忽視,經營現金流大額為負、存貨激增,原材料價格波動疊加備貨占用資金,進一步壓縮盈利質量;其三,正極材料賽道產能過剩隱憂仍在,參與者眾多,價格戰風險未完全消除。
整體來看,依託磷酸鐵鋰行業週期反轉,龍蟠科技成功走出持續虧損泥潭,前三季度扭虧為盈,業績拐點已正式確立。但單季盈利環比回落、存貨高企、現金流承壓等多重不確定性仍在,公司能否維持穩定盈利、持續修復基本面,將成為後續估值反彈的核心關鍵。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。作為優質港股成長標的,龍蟠科技憑藉前三季度扭虧的業績表現,其能否再度躋身該權威榜單,成為市場持續關注的焦點。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


