

蘋果財報前瞻:iPhone能否抵銷記憶體成本壓力?華爾街最高目標價400美元
TradingKey - 蘋果(AAPL)將於美東時間 11 月 2 日美股盤後公布 2026 財年第四季業績,並於 17 時召開財報電話會議。這不僅是市場檢驗 iPhone 需求與利潤率的關鍵節點,也是 John Ternus 接任執行長後首次主持蘋果業績電話會議。
華爾街預估,蘋果第四季營收約為 1134 億美元,年增 10.7%;每股盈餘預估為 1.99 美元,年增 7.6%。公司先前給出的營收成長指引為 9% 至 11%,對應約 1117 億至 1137 億美元。
iPhone仍是增長核心,服務業務提供利潤支撐
iPhone 業務仍然是蘋果本次財報最重要的觀察指標,市場預計,第四季 iPhone 營收將達到約 565 億美元,年增約 15%。雖然這一增幅仍相當可觀,但較上一季約 22% 的成長有所降溫,意味著先前換機需求帶來的高成長勢頭可能開始回歸常態。
值得注意的是,本次財報涵蓋的時間主要為 7 月至 9 月,iPhone 18 Pro 系列僅貢獻了約 9 天的銷售數據。因此,當季業績並不能完整反映新機上市後的市場表現。蘋果首款摺疊手機 iPhone Duo 於 10 月 23 日正式開賣,也不會計入本季營收,其銷售表現將更多反映在接下來的假日購物季業績中。
除 iPhone 外,服務業務也是蘋果維持獲利能力的重要支柱。市場預計,本季服務營收約為 316 億美元,年增接近 10%,但增速可能降至三年多來的較低水準。
由於服務業務通常具有較高的毛利率,其成長表現將直接影響市場對蘋果整體獲利品質的判斷。與此同時,Mac、iPad 與穿戴式裝置業務也需要關注新品發布後的銷售表現,以及產品調漲是否影響消費者需求。
記憶體價格上漲,毛利率成為財報最大看點
相比營收能否達到預期,本次財報更值得關注的風險可能來自成本端。AI 資料中心建設持續推高全球記憶體晶片需求,DRAM 和 NAND 供應趨緊,價格上漲正在向消費電子產業鏈傳導。對於蘋果而言,即使 iPhone 銷量保持增長,記憶體晶片及其他關鍵零組件成本上升,也可能侵蝕硬體業務的利潤空間。
上一季,蘋果綜合毛利率達到 50.1%,但其中約兩個百分點來自關稅退款,剔除這一因素後約為 48.1%。公司對第四季給出的毛利率指引為 47% 至 48%,其中仍包含約一個百分點的關稅退款收益,意味著核心毛利率可能只有 46% 至 47%。
蘋果先前表示,從上一季調整後的 48.1% 降至本季指引中值約 46.5%,超過全部降幅都可以由記憶體成本上漲解釋。較低的非記憶體零組件成本、庫存緩衝和更有利的產品組合,只能抵消部分壓力。
記憶體價格變化通常不會立即全部反映在損益表中,隨著低成本庫存逐漸消耗,新採購的高價 DRAM 和 NAND 開始進入銷貨成本,毛利率壓力可能繼續延伸至下一財季。即使蘋果透過提高產品售價轉嫁成本,也需要觀察銷量是否因此受到影響。
新CEO首秀,AI戰略與假日季指引更重要
本次財報還有一層特殊意義,Ternus 接替 Tim Cook 出任蘋果 CEO 後,將首次主持公司的財報電話會議。Ternus 此前長期負責蘋果硬體工程與產品開發,因此市場不僅會關注他對 iPhone、Mac 和 iPad 產品週期的評價,也會觀察其是否會在公司策略與產品創新節奏上釋放新的訊號。
近幾個月,蘋果陸續推出折疊螢幕手機、智慧家居樞紐設備以及觸控螢幕 MacBook 等新品,產品更新節奏有所加快。Ternus 能否繼續推動硬體創新,同時維持蘋果一貫的產品生態與獲利能力,將是投資人判斷其管理風格的重要依據。
人工智慧策略同樣不容忽視,與微軟(MSFT)、Google(GOOGL)、亞馬遜(AMZN)和 Meta(META)等公司相比,蘋果並未大規模投入資金建設 AI 資料中心,而是更加注重將 AI 功能整合進現有設備與軟體生態,並藉由外部模型合作補充自身能力。這種相對克制的投入方式,使蘋果在近期科技股因 AI 資本支出壓力而普遍承壓時,獲得了一定的估值保護。
但投資人仍需要看到 AI 如何為蘋果創造實際價值,市場可能重點詢問 Siri AI 的升級進度、用戶採用情況,以及蘋果能否透過 App Store 分發第三方 AI 服務並獲得商業收益。
Visible Alpha 預計,蘋果 2027 財年第一季營收約為 1530 億美元,每股盈餘約為 2.93 美元。該季度將完整反映 iPhone 18 Pro 和 iPhone Duo 的銷售表現,也是判斷漲價能否抵銷成本上漲的更有效窗口。
如果蘋果給出的收入增速僅為低至中個位數,同時毛利率繼續下滑,市場可能下調未來獲利預測。若假日季需求保持強勁,服務收入穩定成長,毛利率也未進一步惡化,本季度成本壓力則可能被視為暫時現象。
蘋果目標價最高400美元
蘋果股價過去一年上漲約 30%,今年以來累計漲幅接近 27%。在其他大型科技公司因 AI 資本支出受到質疑之際,蘋果相對克制的投資方式使其股價表現更具韌性,但強勢上漲也意味著市場已經提前計入了較高的成長預期。
根據 TipRanks 統計,過去三個月追蹤蘋果的 27 位分析師中,13 位給予「買進」評等、10 位建議「持有」、4 位給予「賣出」評等。12 個月平均目標價為 337.77 美元,最高為 400 美元,最低為 245 美元。以財報前 344.63 美元的價格計算,平均目標價反而對應約 2% 的下跌空間。
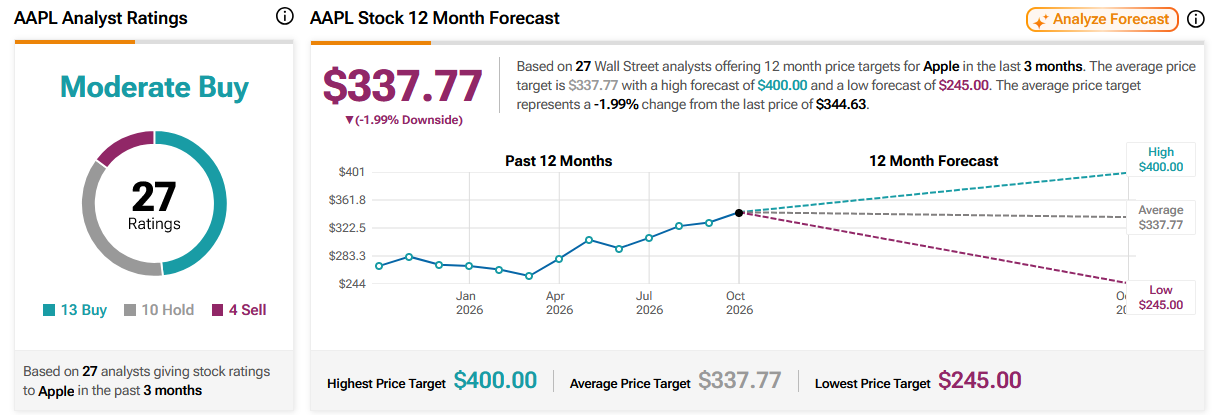
來源:TipRanks
這組數據反映出華爾街對蘋果長期競爭力仍有信心,但對當前估值已經明顯分歧。樂觀觀點認為,iPhone 高階化、服務收入和新產品週期可以支撐 400 美元目標價;謹慎觀點則認為,接近 40 倍的估值難以容忍利潤率下滑或假日季指引不及預期。
推薦文章


