

Mitrade Insights — 黃金上週五(10/30)跌破 4,000 與 3,900 兩道關口,倫敦現貨收 3,875.19(-3.61%),盤中低 3,870.25,是一年低點;今日亞洲盤回升至 3,907.29(+0.82%)。但 RSI(14) 只有 32.90,離 30 的超賣線還差一步。價格在一年低點,動能還沒進入超賣——同時,ETF 在賣、央行在買、亞洲金店在排隊。三個買家方向不一致,這是今天金價最值得拆的地方。
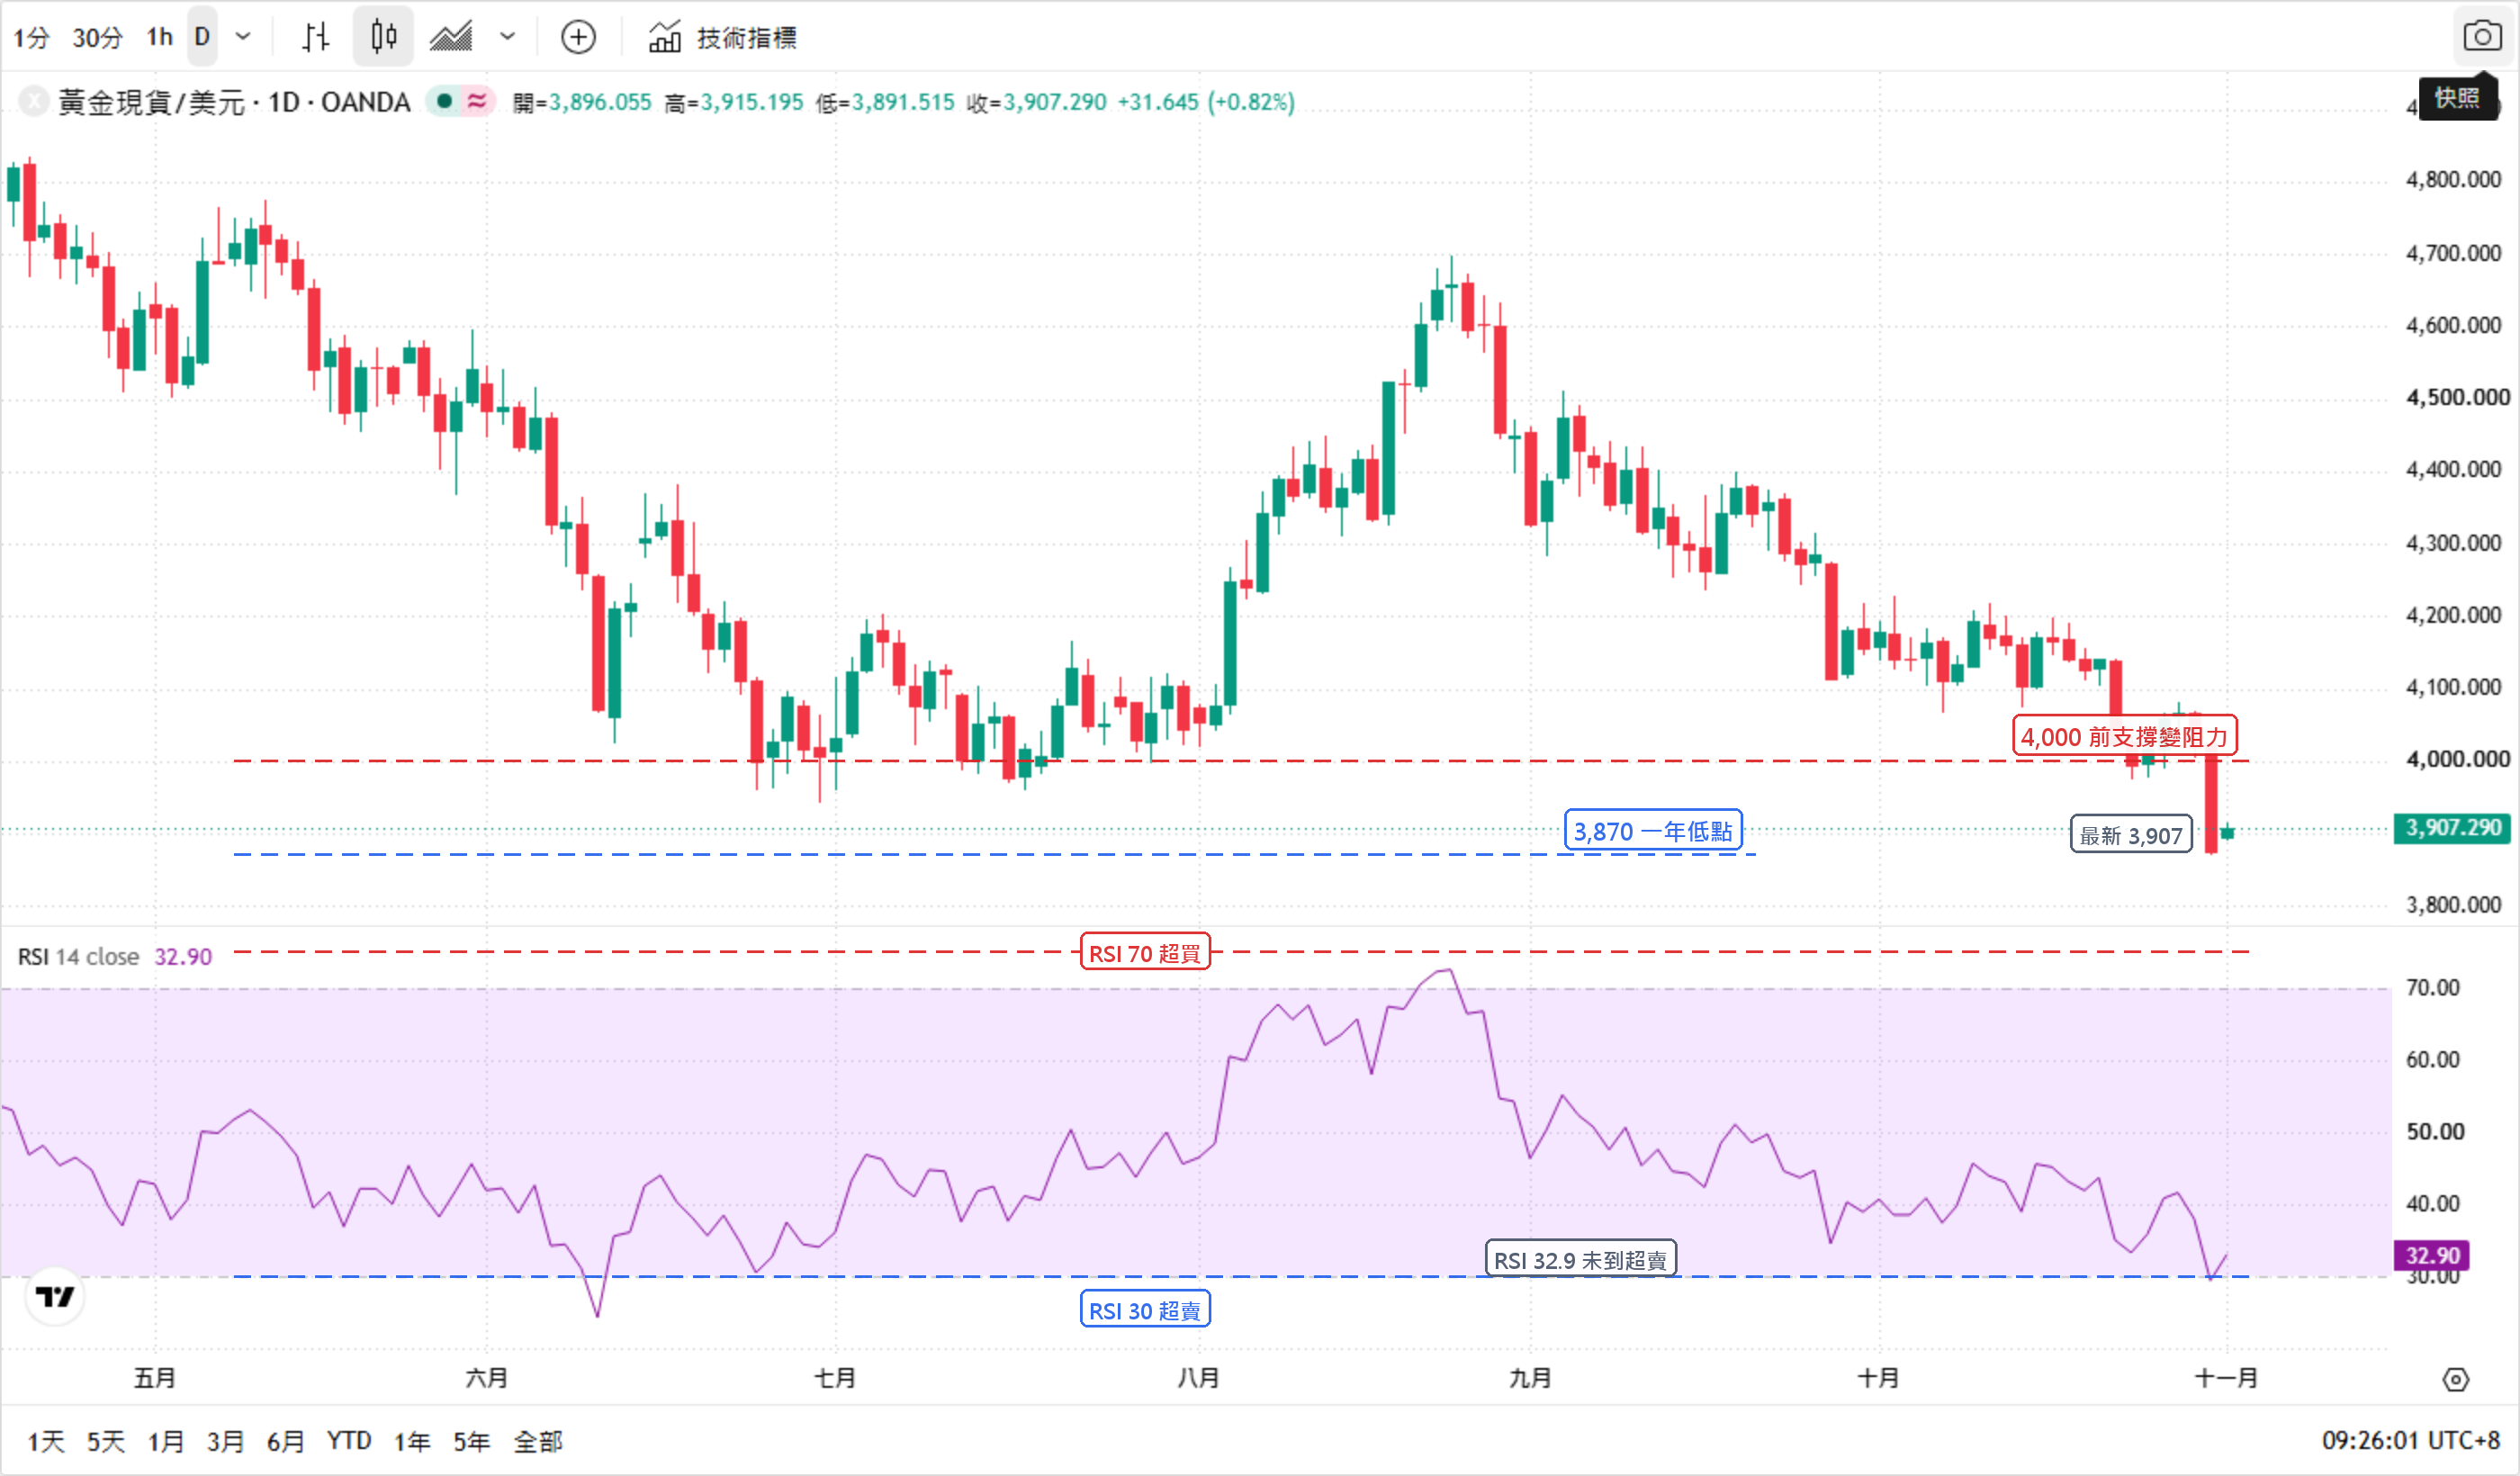
* 圖表來源:TradingView(XAUUSD 日線,RSI 14)。
3,907 與 32.9:價格在一年低點,RSI 還沒超賣
金價從 1 月高點 5,598 回撤約 30%,但 RSI(14) 只有 32.90,沒有跌破 30。6 月低點時 RSI 曾跌破 30,這次的下跌是「有序下跌」,不是「恐慌拋售」。白銀上週五跌破 50 美元(49.107,-5.82%),金銀比擴到 79;白銀跌得比黃金更凶,代表這是流動性擠壓,不是避險需求消失。
為什麼跌?三個力量同時作用:聯準會 10/29 按兵不動但兩位委員主張升息,12 月升息機率仍有 70% ~ 90%;那指上週五跌 2.86%、英特爾跌 28.58%,追繳保證金讓基金賣黃金換現金;中東供應風險出現和談跡象,地緣溢價回吐。避險需求沒有消失,是被高利率與流動性需求蓋過。
3,870 若破,3,800 是下一道
技術面還沒有「跌無可跌」的訊號。4,000 由前支撐轉為阻力,3,870 是上週五低點,3,800 是下一道整數;Bannockburn 的 Marc Chandler 把下方區間放在 3,750 ~ 3,850。3,750 是下一個量度目標,但先看 3,800 能否守住。只有站回 4,000,才談得上把短期前景中性化。
ETF 在賣,央行與金店在買
先看紙黃金。10 月全球黃金 ETF 延續流出,GLD 單月減持約 14 噸,上週單週流出約 13 噸,北美是主要賣壓來源。再看實物。世界黃金協會口徑,央行 Q2 買 289 噸、上半年 347 噸,2026 全年估計 700 ~ 900 噸;中國人民銀行 9 月連續第 23 個月增持。
GLD -14 噸 vs 央行 +289 噸
ETF 持倉的變化通常比金價晚一週反映,這是下週要盯的落後指標。ETF 是邊際買家,央行是存量買家;邊際買家決定價格,存量買家決定底部。ETF 的賣壓可以讓金價在幾週內跌 5%,但央行 700 ~ 900 噸的年度買盤,會在 3,800 ~ 4,000 一帶形成實物需求。這就是為什麼金價跌到一年低點,卻沒有出現 2020 年 3 月那種流動性崩盤。
深圳水貝排隊,30g 以下斷貨
亞洲實物需求是第三個買家。中國金飾價從年內高點回落約 541 ~ 548 元/克,深圳水貝出現排隊買金、「30g 以下全部斷貨」的情況;印度 MCX 金價跌破 ₹1.40 lakh/10g。這不是投資需求,是價格敏感型消費需求——它不會阻止金價下跌,但會讓下跌變慢。
4,000 是這輪多空的裁判
構分歧很大。Kitco 華爾街調查中,63% 分析師看跌下週、6% 看漲、31% 中性;瑞銀(UBS)說「跌破 4,000 是增加黃金部位的良機」;路透對 30 位分析師的調查,2026 年均價預測仍是 4,495。Saxo 的 Ole Hansen 則說,金價必須重回 4,000 以上,才能恢復較中性的短期前景。看跌的人看動能,看多的人看央行與實物。
| 觸發條件 | 方向 | 目標位 |
|---|---|---|
| 連續兩日站回 4,000,ETF 轉流入 | 反轉 | 4,100 → 4,200 |
| 3,870 ~ 4,000 區間震盪 | 中性 | 3,900 |
| 跌破 3,870,ETF 流出加速 | 續跌 | 3,800 → 3,750 |
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。CFD並不適合所有人,請謹慎投資。查閱詳情


