

【百強透視】Q3業績出爐,「光模塊一哥」中際旭創(03308.HK)股價承壓
10月30日截至發稿,中際旭創(03308.HK)H股跌幅為3.54%,A股中際旭創(300308.SZ)一度跌超7%,目前跌2.8%。公司AH同步回調。
中際旭創是全球高速光模塊龍頭,10月29日晚間披露了2026年三季報,引發市場波動。
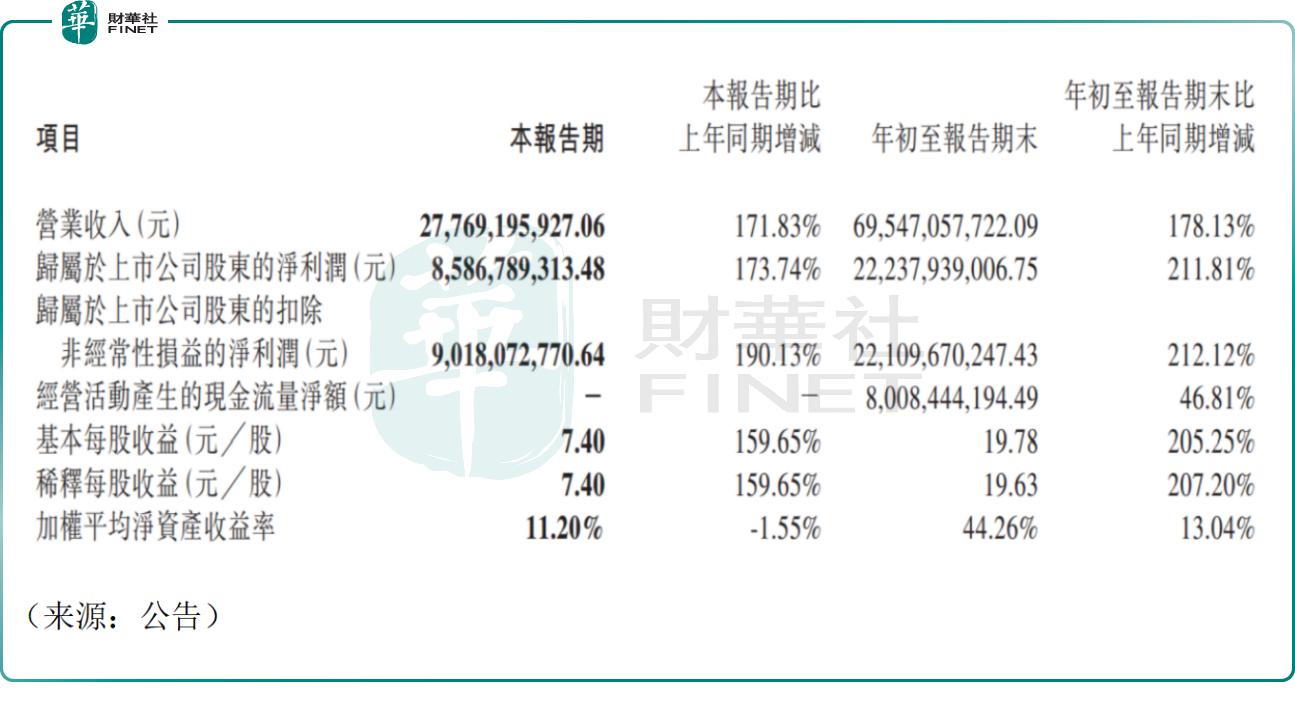
財報數據顯示,2026年前三季度實現營業收入695.47億元人民幣,同比增長178.13%;歸母淨利潤222.38億元,同比增長211.81%;扣非歸母淨利潤221.10億元,同比增長212.12%。
單看第三季度,公司營收277.69億元,同比增長171.83%;歸母淨利潤85.87億元,同比增長173.74%,扣非淨利潤90.18億元,同比增長190.13%,盈利保持高速釋放。前三季度經營活動現金流淨額80.08億元,同比增長46.81%,回款質量穩定。
業績變動主要受益於全球AI算力基礎設施建設的深入推進,高速光模塊市場需求保持強勁,800G和1.6T等高端光模塊銷售持續增加,推動公司營業收入及淨利潤較去年同期實現較高增長。公司同時公告,擬將部分回購股份予以註銷,彰顯對長期價值的信心。
但值得關注的是,中際旭創Q3淨利潤較Q2的79.17億元僅環比增長約8.5%。按前三季度合計倒算,Q1歸母淨利潤約57.3億元,此後Q2環比增長約38%,Q3進一步收窄到8.5%。173%的同比高增速,很大程度上來自上年同期31.37億元的基數;環比更能反映公司經營的邊際變化。
有分析認為,公司第三季度確認了匯兌損失和股權投資公允價值變動損失,一定程度上或導致盈利的承壓。
展望後市,有機構認為,全球AI資本開支維持高位,高速光模塊迭代週期明確,中際旭創1.6T、3.2T產品接力,中長期訂單能見度較強;公司在海外大客戶供應鏈中卡位穩固,交付能力、良率控制具備領先優勢,份額持續領先;此外,公司持續回購註銷股份,優化股本結構,增厚每股收益。
但也有謹慎的機構指出,光模塊板塊估值處於高位,對海外客戶資本開支、訂單落地節奏高度敏感;海外地緣政策、出口管制變化會直接影響交付;行業新進入者持續衝擊,高端光模塊價格競爭加劇,毛利率存在回落壓力,當前市場對AI硬件產業鏈格外敏感,公司股價短期或仍存在擾動。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。中際旭創作為全球高速光模塊龍頭,深度綁定全球AI算力建設,技術迭代速度快、營收利潤增速突出,全球化客戶佈局成熟,具備衝擊第十三屆港股100強的基礎條件;光通信底層技術自主創新、全球供應鏈服務能力,是評選衡量硬科技企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


