

【IPO追蹤】新荷花通過聆訊:行業第二為何只有0.4%份額?
四川新荷花中藥飲片股份有限公司(以下簡稱「新荷花」)的港股上市進程走到新的節點。
港交所於2026年10月25日刊發其聆訊後資料集。對這家成立於成都、經營逾二十年的中藥飲片企業而言,過聆訊帶來的核心看點並不只是一個「行業第二」的標籤,而是資本市場將如何衡量一門傳統醫藥生意的規模化成色:公司收入和利潤保持增長,普通飲片、醫院渠道持續放量;
另一方面,行業集中度極低,原材料價格波動明顯,應收賬款及現金轉換週期不斷拉長,消費端與海外業務也尚未成為規模支柱。
新荷花此前並非首次接觸資本市場。公司於2011年3月、2020年1月兩度提交深交所創業板上市申請,分別於2012年8月及2021年4月自願撤回;2023年10月又啟動擬申請深交所主板上市的輔導備案,至2024年4月終止輔導並轉向香港。2026年4月15日,公司取得中國證監會有關境外發行上市及非上市股份「全流通」的備案通知,4月30日向港交所遞交上市申請,並於10月25日通過了聆訊。這條時間線說明,赴港並非臨時起意,而是公司多年資本化嘗試後的路徑轉換。
一、「行業第二」有分量,但0.4%的份額更能說明競爭現實
新荷花成立於2001年12月,2009年改制為股份有限公司,主要從事中藥飲片研發、生產及銷售。所謂中藥飲片,是中藥材經過炮製加工後、可直接用於中醫臨床或製劑生產的藥品。截至最後實際可行日期,公司提供超過770種、4,900個品類的產品,覆蓋毒性飲片及普通飲片,服務超過1,000家醫院及醫療機構,銷售網絡延伸至中國超過30個省份,並覆蓋中國香港及台灣,越南及馬來西亞等市場。
弗若斯特沙利文數據顯示,按2025年中藥飲片產品收入計,新荷花在中國排名第二、在非國有企業中排名第一。不過,其全國市場份額僅0.4%,前五大參與者合計也只有2.7%。在毒性飲片這個更窄的市場,公司同樣排名第二,2025年相關收入為1.376億元,份額1.3%,前五大合計占5.3%。因此,「第二名」體現的是公司在高度分散行業中的相對領先,而不是成熟寡頭所擁有的高市占率與強定價能力。
公司的競爭抓手主要是標準化、全品類供給與機構渠道。其DNA條形碼系統被中國及英國藥典採用,成都工廠自2003年起取得GMP認證,實驗室獲CNAS認可;2025年2月第一輪全國中藥飲片集中採購達45個品種,公司有29個品種、55種規格中標,即55種不同規格的產品。2026年,第二輪中藥集采覆蓋41個品種中藥飲片,其中公司有40個品種中標。
對醫院和醫療貿易公司而言,能夠由同一供應商提供多品類產品,可降低採購複雜度;對新荷花而言,集中採購亦提供向全國醫療機構滲透的機會。
但集採並非單向利好。即使產品中標,也可能面對價格下降、預計採購量與實際採購量不符等情況;若未中標,則需求、銷量和份額均可能承壓。與此同時,中藥飲片的成本高度依賴天然藥材,氣候、種植模式、供求錯配及週期性過剩都會引發價格波動,而醫院框架協議常帶有價格鎖定條款,公司未必能及時將成本上漲傳導給客戶。換言之,新荷花的規模優勢需要通過穩定質量、供貨能力和週轉效率持續兌現,行業排名本身並不能消除低集中度市場中的競爭壓力。
在聆訊資料中,新荷花表示第二輪中藥集采尚未給公司產生任何收入。
營收穩步上行,利潤修復仍帶有原材料週期印記
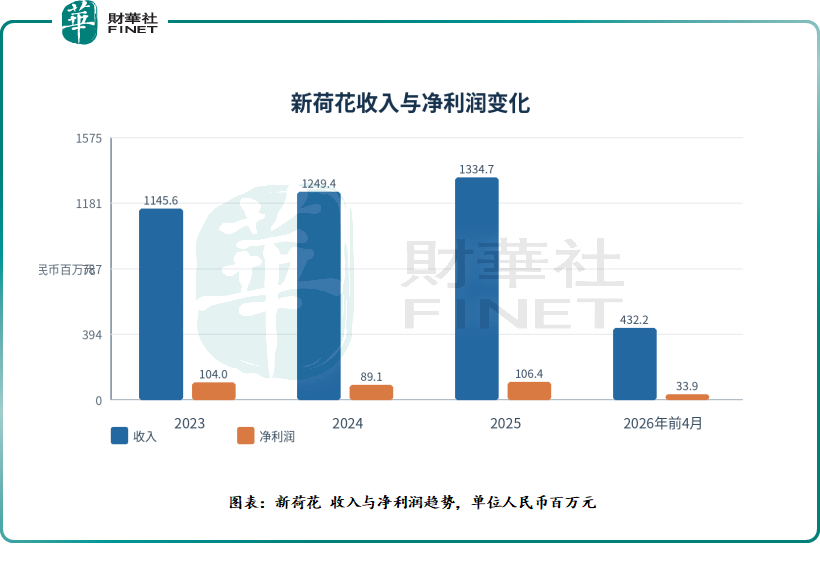
2023年至2025年,新荷花收入由11.46億元增至13.35億元,2024年及2025年分別增長9.1%和6.8%;淨利潤則由1.04億元降至8911萬元,再回升至1.06億元。2026年前四個月,公司收入4.32億元,較上年同期的3.83億元增長12.9%;淨利潤3388萬元,較上年同期2074萬元增長63.3%。整體而言,規模在擴大,但利潤表現並非直線上升,而是趨於波動。
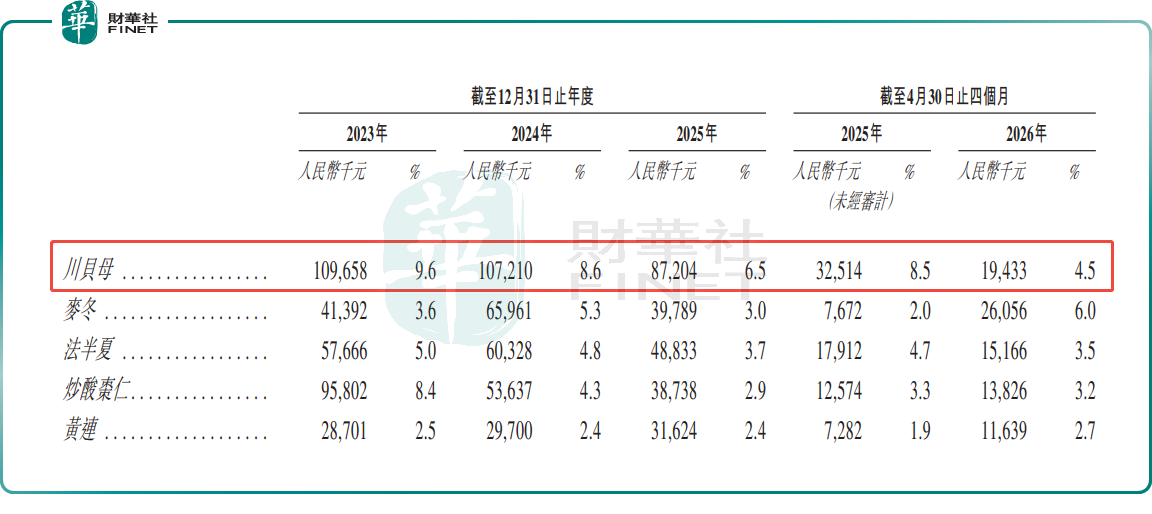
毛利率最能反映其中波動。公司毛利率由2023年的18.5%降至2024年的17.1%,2025年回升至19.0%,2026年前四個月進一步升至21.8%。2024年的回落,既與利潤率通常較低的醫療貿易公司銷售占比提升有關,也受主要原材料成本上漲影響;此後改善,則主要受黃連、川貝母及法半夏等原材料成本下降推動。這意味著近期盈利修復有經營增長的貢獻,也包含採購成本回落的幫助。若藥材價格重新上行,而合同調價存在滯後,當前利潤率改善能否延續仍需觀察。
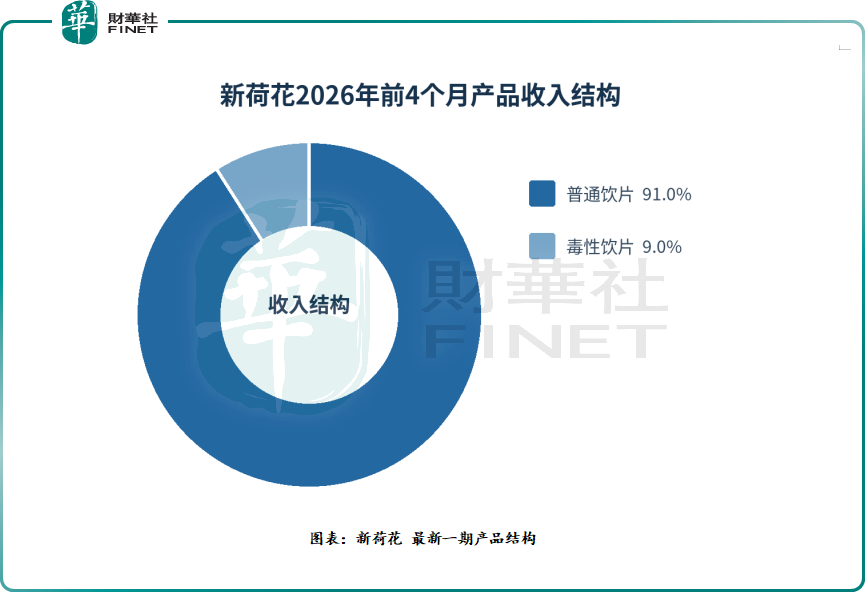
業務結構也在變化。普通飲片收入由2023年的9.53億元增至2025年的11.97億元,占總收入比重由83.2%升至89.7%,2026年前四個月進一步達到91.0%;毒性飲片收入則由1.92億元降至1.38億元,占比由16.8%降至10.3%,2026年前四個月為3902萬元,占比9.0%。公司產品組合正在向普通飲片傾斜,但募資計劃仍包括新建毒性飲片生產線,未來新增產能與實際需求的匹配度值得持續跟蹤。
客戶結構方面,醫院及醫療機構收入占比由2023年的32.5%提高至2025年的38.4%,2026年前四個月為39.4%;醫療貿易公司同期占比分別為33.6%、35.3%及34.3%。兩類客戶在2025年合計貢獻73.7%的收入,是增長的主要支點。相反,藥店收入由2023年的2.38億元降至2025年的1.79億元,占比由20.8%降至13.4%。這顯示公司的機構渠道優勢進一步強化,但零售藥店端的收縮,也讓其面向消費者的拓展更顯必要。
賬面盈利之外,回款速度是更硬的經營測試
相比利潤增長,新荷花的營運資金變化更值得重視。公司經營活動現金流淨額在2023年為7485萬元,2024年轉為淨流出47萬元,2025年升至淨流入1.54億元;2026年前四個月又錄得淨流出2700萬元,高於上年同期淨流出2287萬元。公司解釋,前四個月現金流受季節及結算時點影響,包括春節期間客戶回款放緩、支付年終獎,以及結算此前延後的採購款。
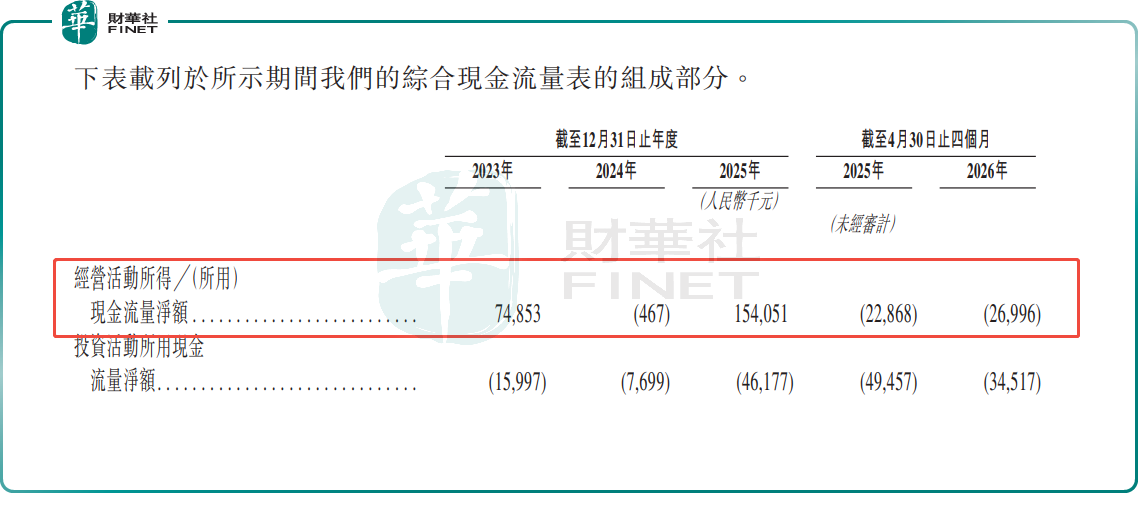
季節因素可以解釋單個期間,卻不能完全覆蓋週轉趨勢。公司貿易應收款由2023年末的5.08億元升至2026年4月末的6.39億元,週轉天數由146天延長至174天;同期存貨由2.19億元增至2.51億元,週轉天數由74天升至88天;現金轉換週期則由71天拉長至97天。醫院尤其是公立醫院的信貸期較長,而其收入占比持續上升,這意味著渠道結構改善收入質量的同時,也可能增加資金占用。
期末現金及現金等價物由2025年末的1.81億元降至2026年4月末的1.19億元,淨負債權益比率則由2023年末的-3.7%升至2026年4月末的16.7%。公司仍保持盈利,流動比率也由2023年末的1.49升至2026年4月末的1.71,但利潤轉化為現金的節奏並不穩定。若醫院端繼續成為增長主力,回款管理將直接影響擴產和渠道投入的資金效率。
庫存亦不僅是資金問題。中藥材具有價格週期與儲存要求,過高庫存可能面臨陳舊、減值或過期,過低又可能在藥材短缺時無法滿足訂單。新荷花計劃利用募資改善低溫儲藏、動態氣調及智能監控設施,這有助於增強採購彈性,但也說明供應鏈管理是其商業模式中的核心變量,而非一般性的後台能力。
擴產、消費端與出海同步推進,港股更看重兌現順序
新荷花擬將募資用於六個方向:擴充產能並升級數字化智能生產系統;品牌宣傳、擴充銷售團隊及開設旗艦店;發展面向消費者業務;建設越南和馬來西亞銷售渠道;投資或收購上遊供應鏈;補充營運資金。公司計劃新增約6000噸產能,使總產能達到1.6萬噸以上,並招聘約80至100名銷售人員,在北京、杭州及成都開設三家旗艦店。
擴產具備一定經營基礎。公司2023年至2025年的設計產能由8570噸增至11526噸,利用率分別為81.9%、83.9%及82.6%,處於較高水平;公司還指出,超過4900個品類帶來頻繁換線、清潔和驗證,理論產能並不等於有效產能。不過,2026年前四個月利用率為75.9%,而毒性飲片收入持續下降,新項目能否按計劃消化,仍取決於集采放量、醫院滲透和產品結構調整。
消費端目前更像待驗證選項。B2B平台金方草堂2024年及2025年收入分別只有360萬元和1020萬元,2026年前四個月為330萬元,各期占總收入均不足1%;金色荷花及金方雲在往績期內未錄得收入。公司計劃投入健康產品研發、運營團隊及旗艦店,方向上可降低對機構渠道的依賴,但從零售品牌認知、獲客成本到復購能力,都尚未由財務數據證明。
海外業務同樣處於早期。公司2025年中國內地收入占比為96.6%,海外其他市場合計僅占3.4%;2026年前四個月升至4.8%。新荷花已於2025年4月取得越南GMP認證,並於同年7月開始向越南出口,具備落地動作,但國際化距離成為第二增長曲線仍有距離,也將面對當地註冊、監管、渠道夥伴及匯率等風險。
從港股視角看,新荷花已經給出一套從傳統生產商走向標準化、數字化和國際化平台的敘事,但從聆訊資料來看,現實基本盤仍是中國內地、機構客戶和普通中藥飲片。市場真正需要看到的,不只是產能增加和渠道擴張,還包括應收賬款能否加快回收、毛利率改善能否擺脫原材料價格助力、消費端與海外收入能否形成可量化貢獻。行業第二提供了辨識度,現金流和新業務兌現則決定這份辨識度能否轉化為長期質量。
推薦文章


