

比特幣剛剛錄得連續五週下跌,而這場風暴可能還遠未結束
比特幣(BTC)正艱難尋找支撐,跌破 70,000 美元,多個逆風因素威脅將這位加密貨幣之王進一步推低。備受期待的"Uptober"上漲行情未能如期出現,持續的拋售壓力和大規模清算反而強化了"Rektober"敘事,這一術語用來描述 10 月份出現大幅下跌,而非通常與該月份相關的漲幅。
疲軟態勢已延續至 11 月,機構需求低迷、衍生品倉位謹慎以及鏈上指標惡化,都表明市場信心正在減弱。
進一步加劇這一看空論調的是,持續的通膨擔憂、更強的美元(USD)、幣安遭駭客攻擊,以及 MSCI 決定將主要比特幣財庫持有公司從其全球指數中剔除,這些都在壓制風險敏感型資產,並增加一場大風暴正向這位加密貨幣之王襲來的可能性。
頑固通膨重燃加息擔憂
按市值計算最大的加密貨幣對流動性狀況高度敏感,因此容易受到更緊縮貨幣政策的衝擊。更高的利率和更低的流動性往往會通過提高持有成本來打壓 BTC 等無收益資產,而投資者則更偏好美元和美國國債等避險資產。
11 月以來的宏觀背景在很大程度上有利於美聯儲(Fed)維持相對限制性的貨幣立場,這為美元提供了支撐,但對風險資產構成壓力。
11 月第一周公布的 10 月美國就業數據強於預期,凸顯出美國勞動力市場依然具有韌性,使央行更沒有理由放鬆貨幣政策。隨後公布的美國 10 月消費者物價指數(CPI)數據高於預期,進一步強化了市場對更緊貨幣環境的預期。
這份 CPI 報告尤其提高了美聯儲在 12 月加息的概率。美聯儲理事克里斯托弗-沃勒警告稱,若核心 CPI 強於預期,他可能會考慮在 12 月 8 日至 9 日的政策會議上加息 50 個基點(bps)。他補充說,如果僅將加息幅度限制在 25 個基點,可能會使美聯儲的公信力面臨風險。
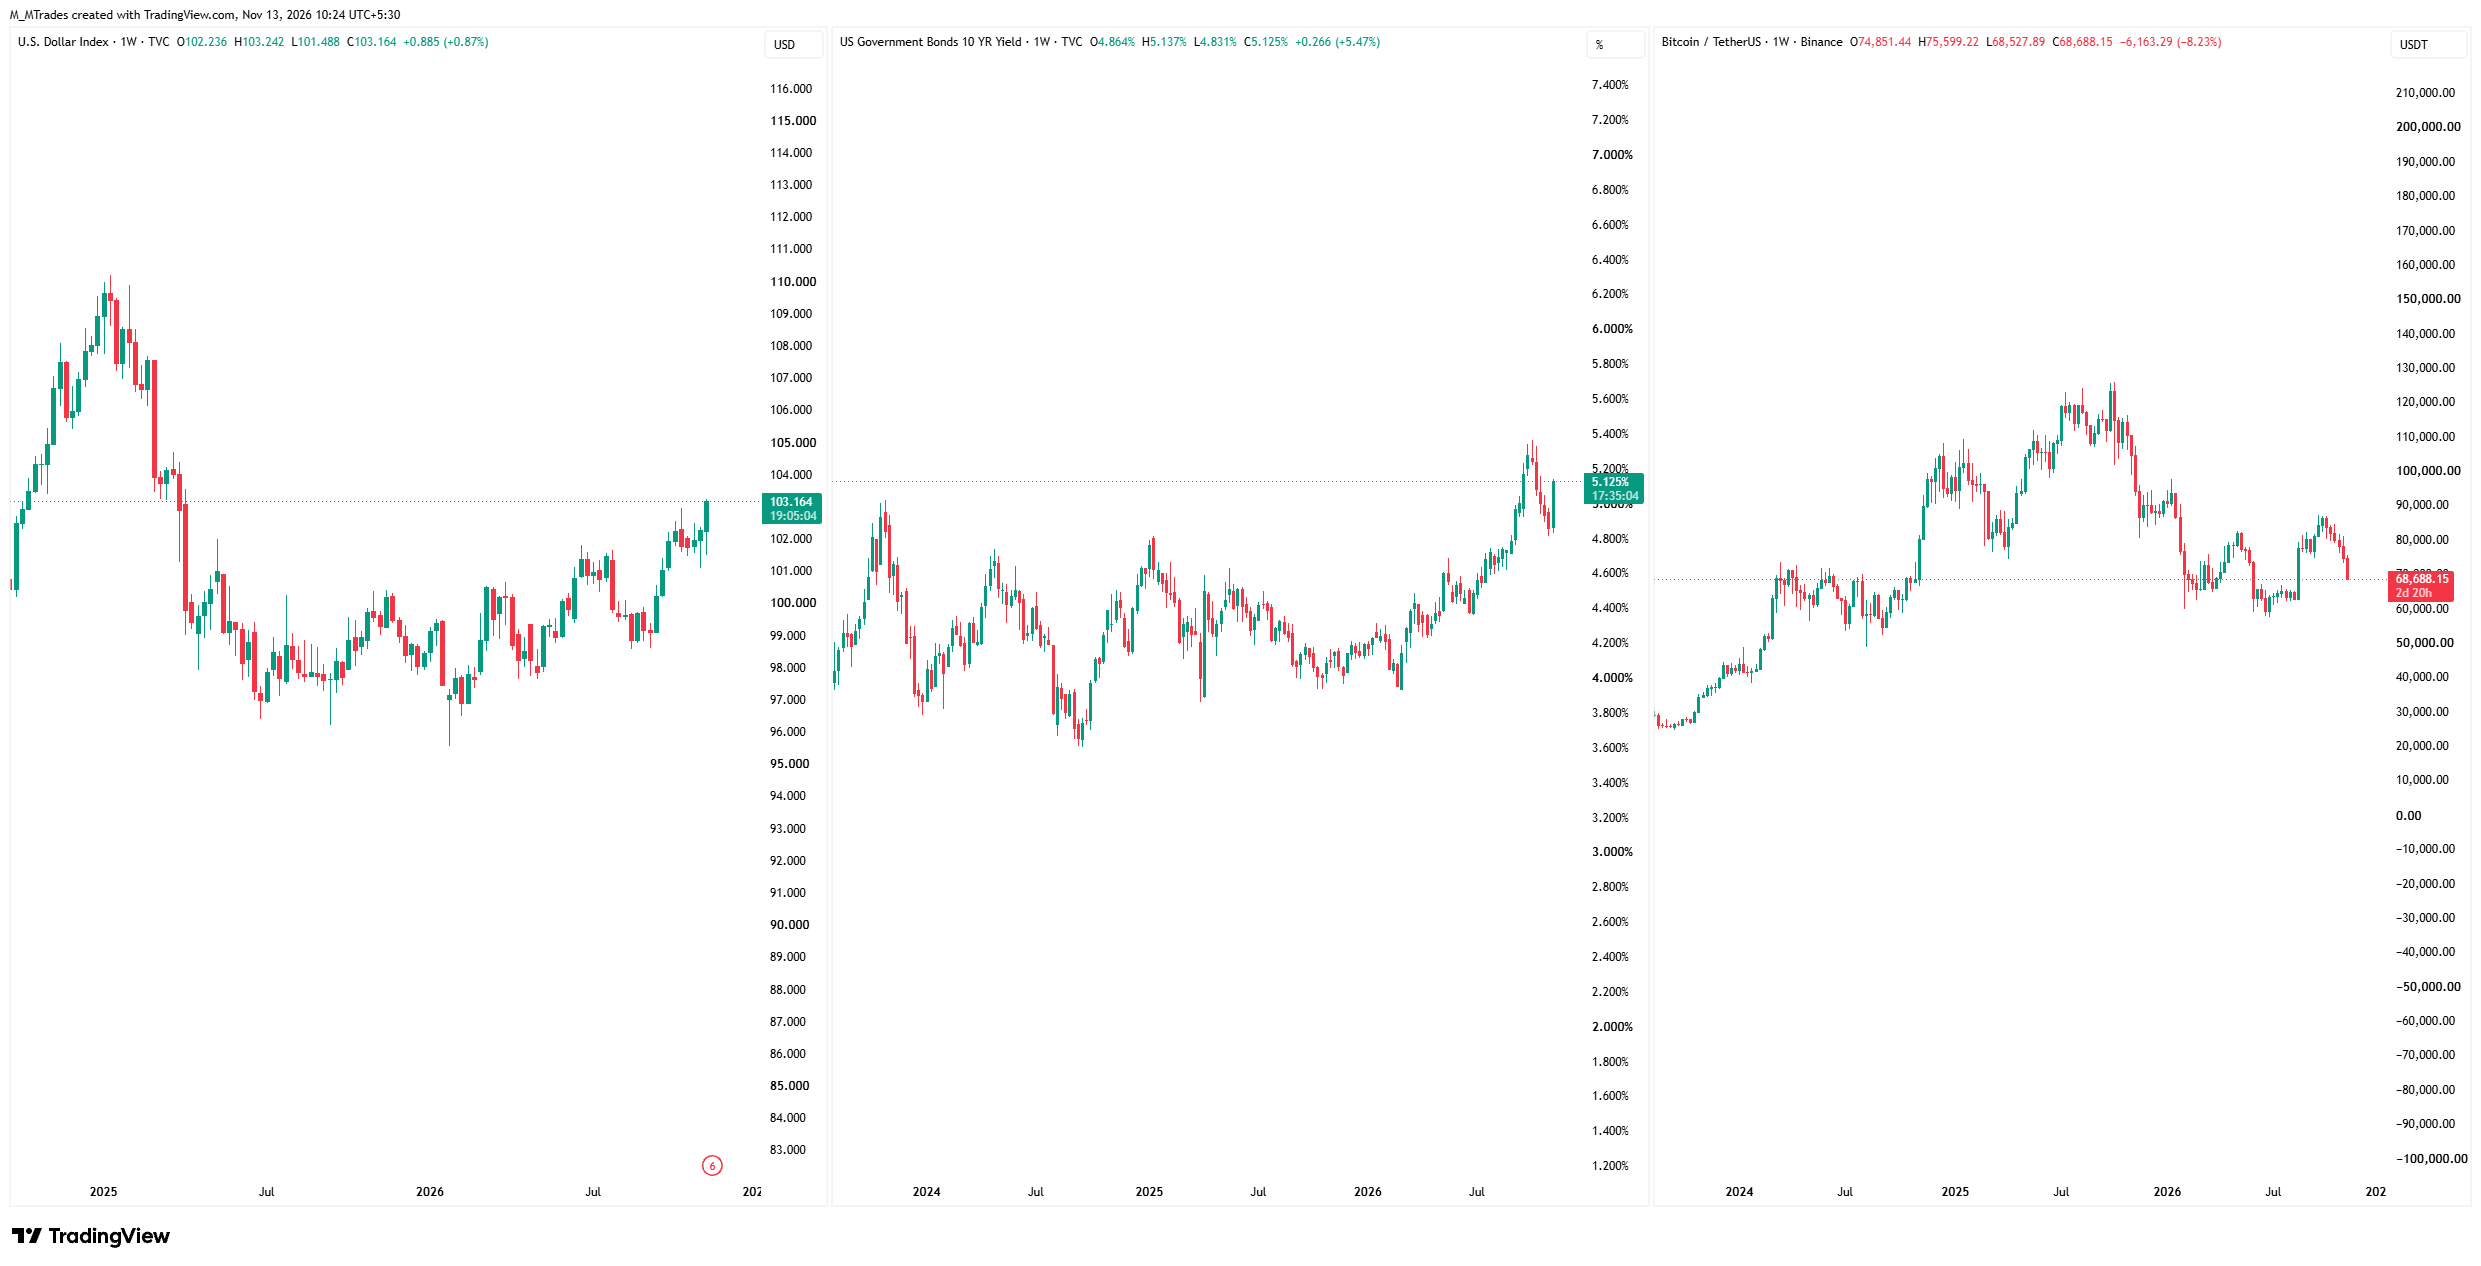
在通膨擔憂上升之際,這種鷹派立場推動 10 年期美國國債收益率和 DXY 指數走高,並對這位加密貨幣之王的價格構成壓力。
機構需求走弱
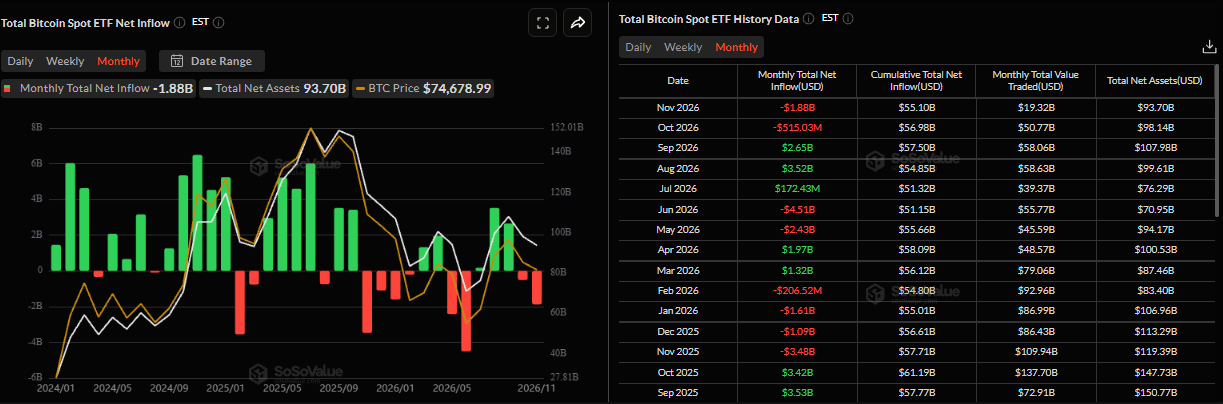
在機構層面,現貨需求也在減弱。美國上市的現貨比特幣交易所交易基金(ETF)在 10 月錄得超過 5 億美元的淨流出,而截至 11 月,贖回規模已加速至 18.8 億美元,為 6 月以來最高的月度流出。
投資者情緒的轉變以及需求的減弱,與 8 月和 9 月錄得的強勁資金流入形成對比,削弱了此前持續買盤的一個關鍵來源,而這部分買盤曾為拋售壓力提供緩衝並予以吸收。
MSCI 剔除指數令主要企業 BTC 持有者承壓
歷史上曾幫助比特幣在大幅回調期間提供緩衝的企業需求,本周又遭遇一次打擊。周三,全球指數提供商 MSCI 確認將把 Strategy 從其全球指數、MSCI 美國指數和 MSCI 世界指數中剔除。Strategy 是最大的企業比特幣持有者,目前持有 850,364 枚 BTC。
這一決定意味著,追蹤相關基準的指數基金可能需要在 11 月 30 日之前賣出其持有的 Strategy 股票,以反映其投資組合中的變化。儘管 MSCI 的決定直接影響的是 Strategy 的股票,而非其比特幣持倉,但鑑於該公司作為最大比特幣財庫的地位,其後果可能會延伸至加密貨幣本身。
此外,東京上市公司 Metaplanet 也被列入剔除名單,該公司同樣在持續增持並持有 BTC。該公司將於 12 月 1 日起被移出 MSCI 日本小盤股指數。
這些潛在的被迫拋售股票行為可能會拖累這些持有 BTC 的公司股價,並間接影響 BTC 情緒。由於這些公司是機構投資者接觸 BTC 的入口,若其股價持續承壓,可能削弱投資者對企業比特幣財庫策略的信心,並為 BTC 復甦增添另一重逆風。
高槓桿提高劇烈波動風險
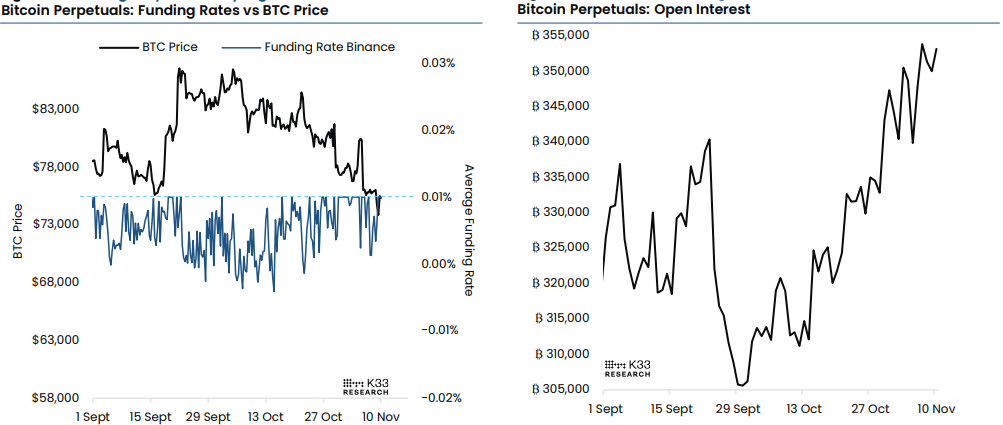
在衍生品市場,隨著槓桿持續累積,這位加密貨幣之王出現劇烈價格波動的風險仍然偏高。
本周 BTC 永續合約的未平倉合約(OI)達到 353,000 枚 BTC,位列過去兩年觀察值的第 99 百分位。與此同時,過去一周年化資金費率平均為 8.4%,表明當 BTC 測試關鍵支撐位時,市場對多頭敞口的需求持續存在。
從歷史上看,類似高企的未平倉合約往往與價格極端和劇烈波動時期相伴出現,通常先於大幅反轉。雖然高槓桿在 6 月和 8 月推動了上漲,但當前持倉看起來方向性較弱,這為價格雙向波動留下了相當大的空間。若出現跌破,可能引發大量多頭平倉;若出現回升,則可能帶動空頭回補,在槓桿頭寸解除時放大價格波動。
無監管相關催化劑支撐價格下跌
美國政治格局的變化,隨著民主黨控制眾議院和參議院,給加密貨幣行業帶來了新的擔憂。國會控制權的變化可能會阻礙或推遲重要相關立法,例如旨在為數位資產建立更清晰監管框架的 CLARITY Act。
這一變化也增加了不確定性,因為投資者正在評估民主黨控制的國會對加密貨幣和人工智慧監管的潛在影響,而新一屆國會將於 2027 年 1 月 3 日召開。
監管清晰度可能延遲的前景,加上缺乏即時看漲催化劑,繼續打壓市場情緒。
被盜 BTC 和 ETH 資金構成持續的市場風險
10 月底 Binance 發生的駭客攻擊,這家最大的中心化加密貨幣交易所,繼續打壓市場情緒。不過,該交易所已通過其公司金庫、面向用戶的安全資產基金(SAFU)以及其他內部資源,完全吸收了財務影響,並在週四前補足了受影響用戶的餘額。
然而,據報約 30 億美元的被盜資產仍在攻擊者控制之下,其中大部分為 BTC 和 ETH,且這些資產難以被輕易凍結。如果這些資金再次開始流動,可能會給市場帶來新的 FUD(恐懼、不確定性和懷疑)。
鏈上視角:彈藥收縮
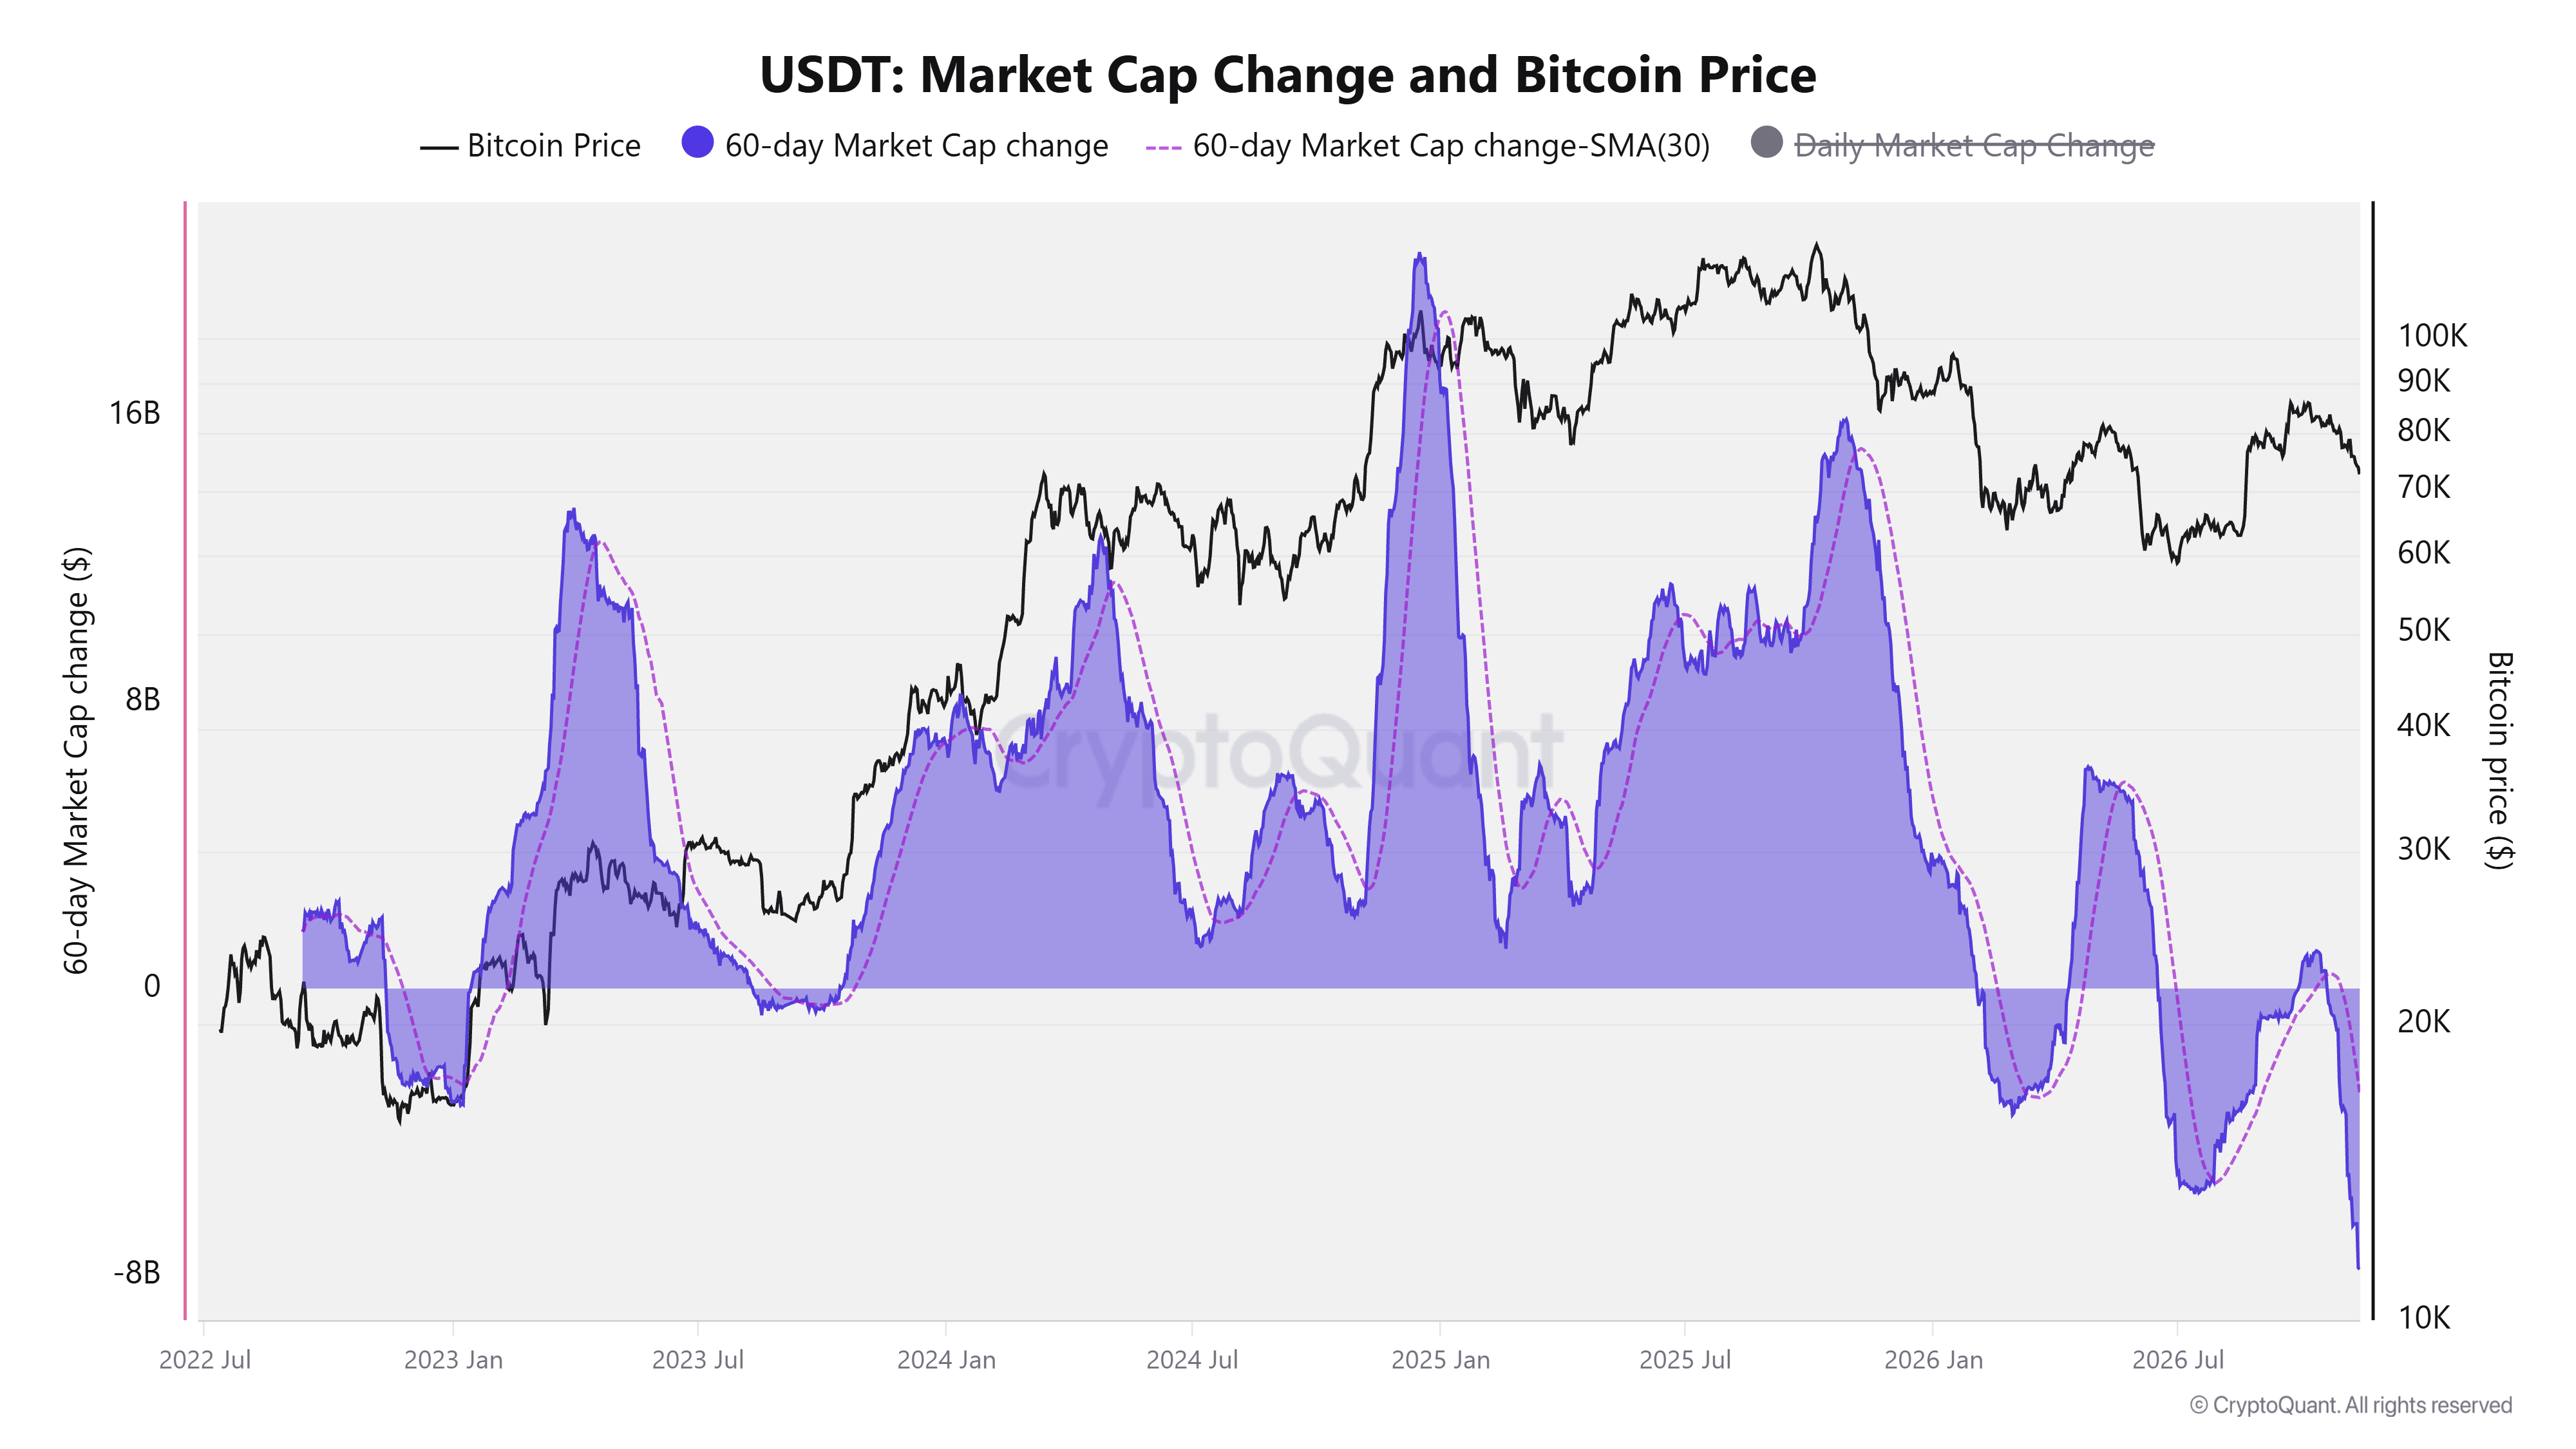
CryptoQuant 鏈上數據顯示,USDT 穩定幣流動性正以自 2022 年以來最快的 60 天速度收縮。
如下圖所示,截至週四,Tether 的市值在過去 60 天內減少了 78.1 億美元,創下自 2022 年中以來最大收縮幅度,並超過了 2022 年 12 月 31 日 FTX 交易所崩盤後 31.5 億美元的贖回水平。
穩定幣供應反映了加密貨幣市場可隨時動用的流動性(彈藥)。當該供應收縮時,可流入 BTC 的資金減少,限制了新的買盤需求。
本輪市場週期中,比特幣的上漲往往與穩定幣供應增長相伴,因此近期的收縮對其復甦構成了另一重阻力。
技術分析:跌破主要支撐區
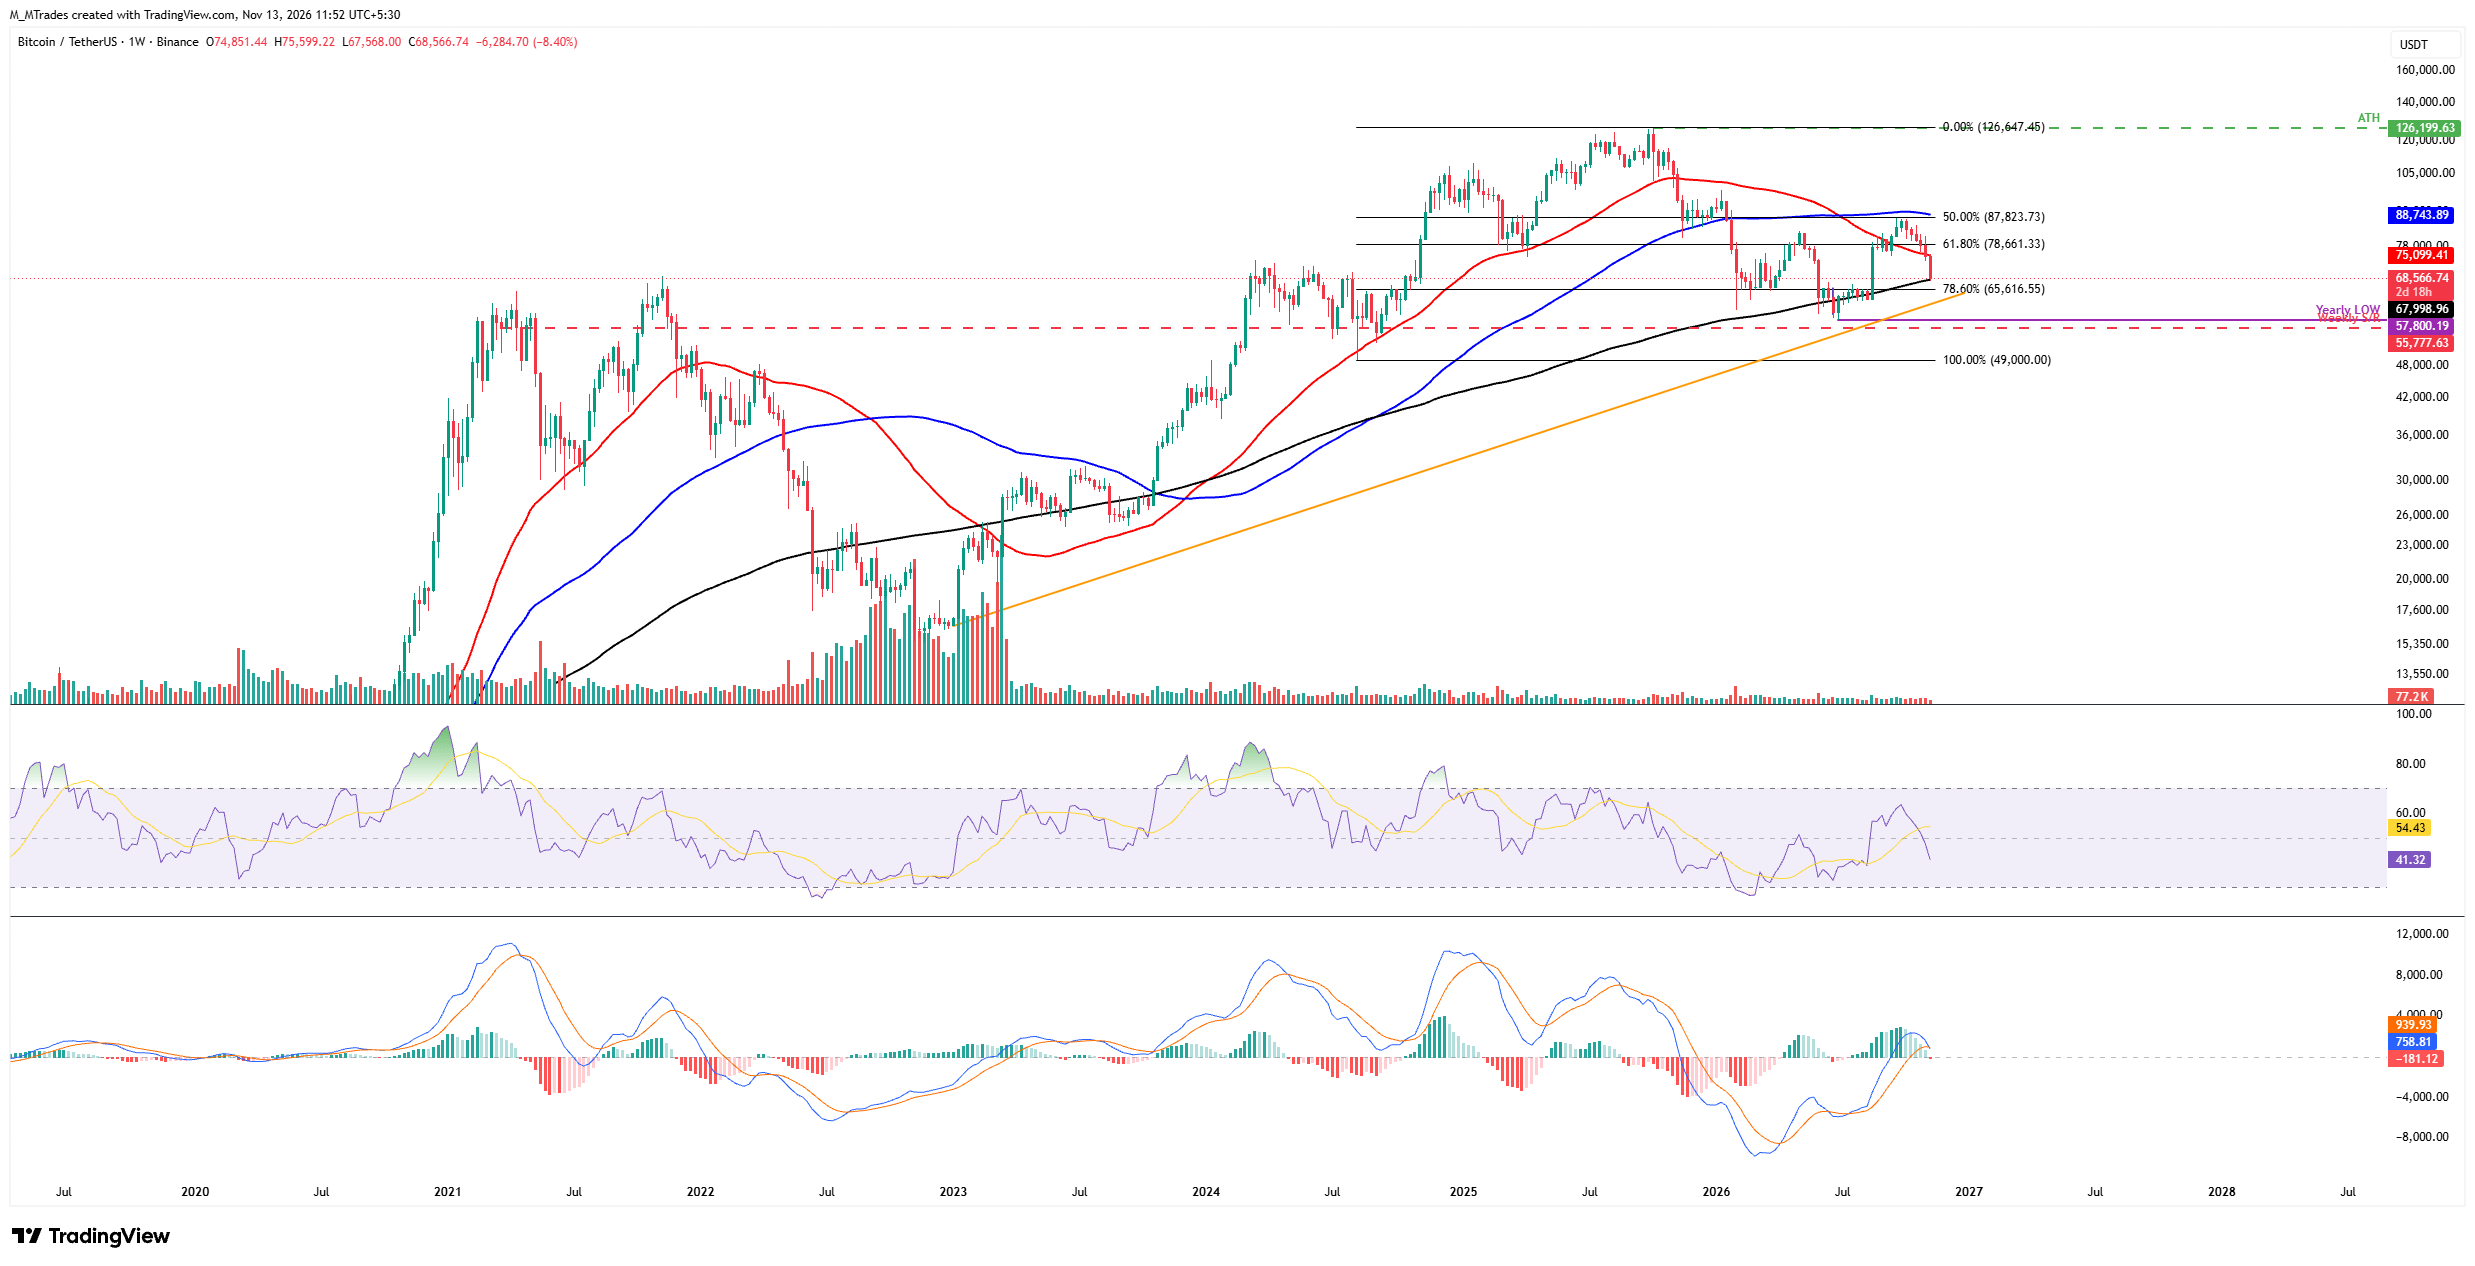
這位"加密之王"自 10 月初以來一直在回調,上週連續第五週錄得超過 13% 的跌幅,並收於關鍵的 50 週簡單移動均線(SMA)75,099 美元下方。截至本週,BTC 跌幅擴大超過 8.2%,週五交投於 69,000 美元下方。
如果 BTC 繼續回調,可能會跌向 200 週 SMA 67,998 美元。若週線收於該水平下方,則表明將進一步回調至關鍵心理關口 60,000 美元。
週線圖上的相對強弱指數(RSI)位於 41,低於中性 50 水平,表明看漲動能正在減弱。與此同時,移動平均收斂/發散指標(MACD)柱狀圖本週顯示紅色柱體,進一步支持看跌觀點。
另一方面,如果 BTC 反彈,可能會延續漲勢至 50 週 SMA 75,099 美元。若成功收盤並守住該水平,反彈可能進一步延伸至 61.8% 費波那契回撤位 78,661 美元(該回撤位由 2024 年 8 月低點 49,000 美元至 2025 年 10 月歷史高點 126,199 美元繪製)。
綜合來看,當前市場狀況暗示,"加密之王"正面臨一場大風暴的概率正在上升。在機構需求穩定、流動性狀況改善以及槓桿持倉重置之前,比特幣的下行風險可能仍將維持在高位,這使得持續復甦變得困難,而更深度的回調則更有可能發生。
比特幣,其他幣,穩定幣常見問題(FAQ)
比特幣是市值最大的加密貨幣,是一種旨在充當貨幣的虛擬貨幣。這種形式的支付不能由任何個人、團體或實體控製,這消除了在金融交易中第三方參與的需要。
其他幣是除比特幣以外的任何加密貨幣,但有些人也認為以太坊是非山寨幣,因為分叉發生在這兩種加密貨幣之上。如果這是真的,那麽萊特幣是第一個山寨幣,從比特幣協議分叉,因此是它的「改進」版本。
穩定幣是一種旨在具有穩定價格的加密貨幣,其價值由其所代表的資產儲備支持。為了實現這一目標,任何一種穩定幣的價值都與商品或金融工具掛鉤,如美元(USD),其供應由算法或需求調節。穩定幣的主要目標是為願意交易和投資加密貨幣的投資者提供一個入口/出口。穩定幣還允許投資者存儲價值,因為加密貨幣通常會受到波動的影響。
比特幣的主導地位是指比特幣的市值與所有加密貨幣的總市值之比。它清晰地展示了投資者對比特幣的興趣。比特幣的高主導地位通常發生在牛市之前和牛市期間,在牛市期間,投資者求助於投資比特幣等相對穩定和高市值的加密貨幣。比特幣主導地位的下降通常意味著投資者正在將他們的資本和/或利潤轉移到山寨幣上,以尋求更高的回報,這通常會引發山寨幣的暴漲。
推薦文章


