

金價在美國PPI數據公布前徘徊於3900美元下方
- 在激進的美聯儲加息押注打壓市場情緒之際,黃金料將錄得大幅週線跌幅。
- 交易員等待美國 PPI 數據,以獲取有關通脹和美聯儲利率前景的新線索。
- 技術指標仍偏空,RSI 低於 50,MACD 處於負值區域。
黃金(XAU/USD)週五回吐漲幅,此前一度短暫升破 3,900 美元。週四,金價跌至 3,852 美元,為 2025 年 10 月以來最低水平。美聯儲(Fed)官員的鷹派言論助長了市場對貨幣政策將長期維持緊縮的押注,推動美元(USD)和美國國債收益率走高,並使金價本週迄今累計下跌逾 4%。
截至發稿時,黃金/美元日內上漲 0.40%,交投於 3,889 美元附近。市場目前將焦點轉向 GMT13:30 公布的美國生產者物價指數(PPI)數據。
美元飆升,美聯儲加息預期推動短端收益率走高
荷蘭國際集團(ING)分析師稱,本週美元出現了"由宏觀因素驅動的強勁反彈",因為市場迅速重新定價美聯儲近期路徑。他們指出,"自週二上午以來,短期美國收益率已上升近 40 個基點,當時美聯儲的克里斯托弗-沃勒(Christopher Waller)提到 12 月有必要加息 50 個基點。"在這些言論之後,ING 強調,"市場此後形成了 12 月和 1 月連續加息的可能性較大這一觀點,同時將美聯儲從現在起的整體調整幅度上調至完整的 85 個基點緊縮。"
美元指數(DXY)追蹤美元兌六種主要貨幣的表現,交投於 103.23 附近,接近 19 個月高點,並有望連續第三週上漲。美元走強會使以其他貨幣計價的買家購買黃金的成本更高,而美國國債收益率上升則提高了持有這種不生息資產的機會成本。
美聯儲官員警告稱通脹仍然過高
本週早些時候,美國消費者物價指數(CPI)數據顯示,10 月份整體通脹月率上升 0.4%,高於預期的 0.3%。剔除食品和能源的核心 CPI 月率上升 0.3%,也高於預期的 0.2%。
達拉斯聯儲主席洛里-洛根(Lorie Logan)週二表示,央行還需要"至少再加息兩次,每次 25 個基點",才能將通脹壓低。
週四,克利夫蘭聯儲主席貝絲-哈馬克(Beth Hammack)表示,通脹壓力正"朝著錯誤的方向發展",美聯儲需要"轉向限制性政策立場"才能將通脹拉回 2%。舊金山聯儲主席瑪麗-戴利(Mary Daly)也表示,她的"傾向是還需要進一步收緊"。
更高的能源成本可能會使通脹維持在高位,因為結束美伊戰爭的協議前景依然渺茫。美國總統唐納德-特朗普表示,華盛頓不需要與伊朗達成協議來結束戰爭後,西德克薩斯中質原油(WTI)週四跳漲逾 3%。
技術分析:在關鍵日線簡單移動平均線下方,看跌傾向持續
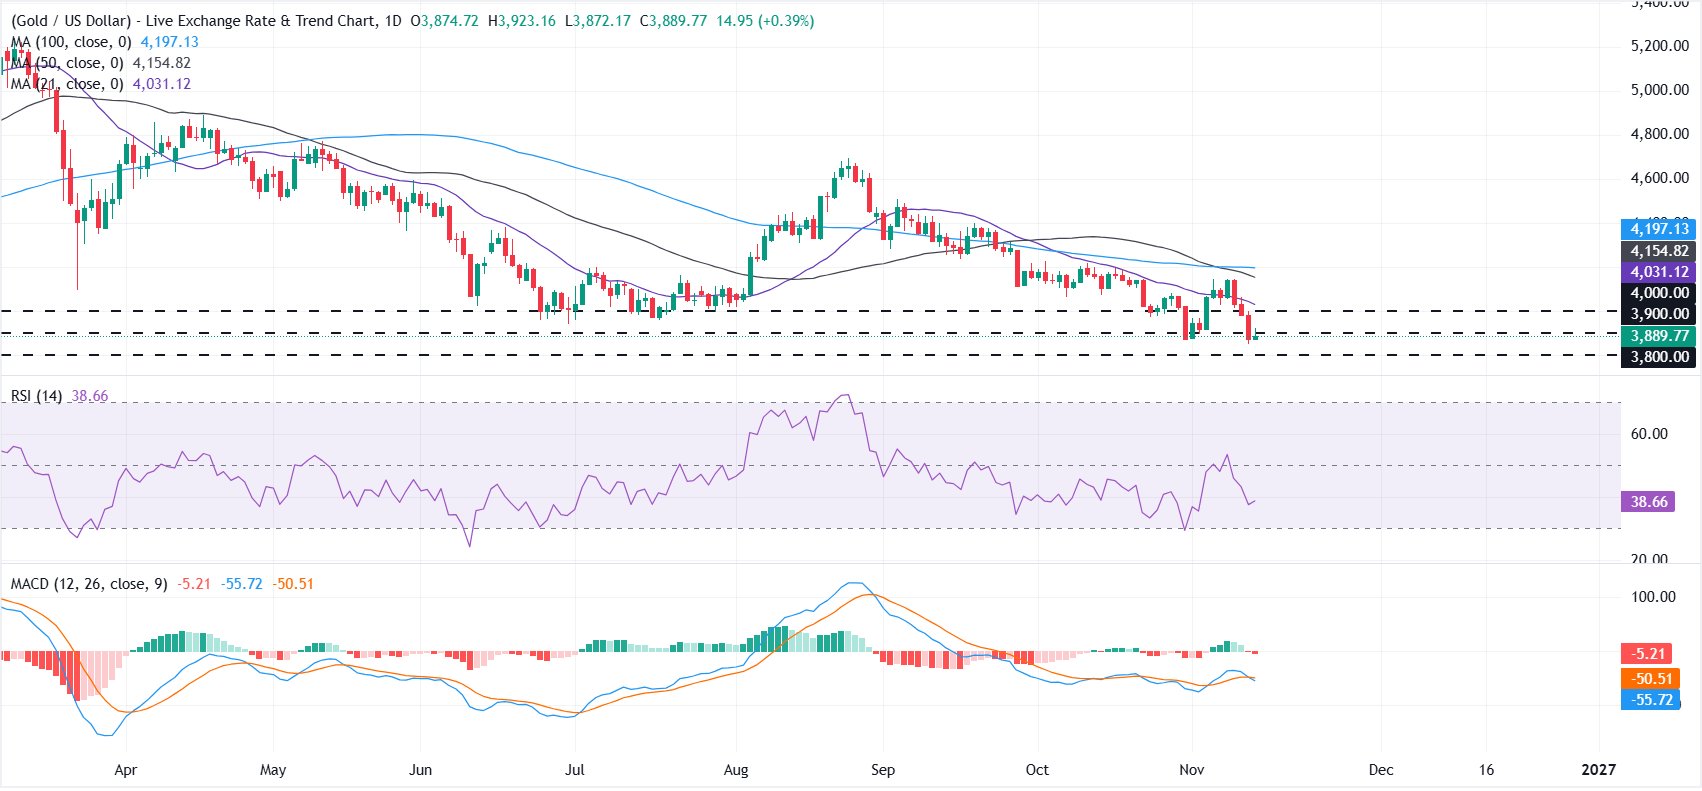
從日線圖看,XAU/USD 繼續維持短期看跌傾向,價格仍位於 21 日、50 日和 100 日簡單移動平均線(SMA)下方。相對強弱指數(RSI)位於 38,仍低於中線,而移動平均線趨同/背離(MACD)指標為負值,這兩者都強化了偏軟的下行基調,儘管超賣狀況尚未達到極端。
上行方面,初步阻力位於附近的 3,900 美元水平阻力,隨後是心理關口 4,000 美元,21 日 SMA 位於 4,031 美元,限制了更強勁的反彈。再往上,50 日 SMA 位於 4,154 美元,100 日 SMA 位於 4,197 美元,構成更廣泛的供應區。
下行方面,週四低點 3,852 美元提供即時支撐,隨後是 3,800 美元心理關口。若跌破 3,800 美元,可能為更深的下跌打開大門。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。
推薦文章


