

印度盧比觸及新的六個月低點,因人工智慧放緩擔憂引發全球板塊輪動
- 由於多重利好因素,印度盧比進一步上漲,兌美元走強。
- 在人工智能支出放緩擔憂和油價下跌之際,全球板塊輪動為印度盧比提供了支撐。
- 過去四個交易日,外資機構(FII)向印度股市投資了價值32210.20億盧比的資金。
週五,印度盧比(INR)兌美元(USD)進一步走強。截至發稿,美元/印度盧比(USD/INR)匯率創下近六個月新低,接近94.08。
由於油價走低以及外資持續流入印度股市,印度貨幣表現優於其他貨幣。
截至發稿,11月19日到期的MCX原油合約上漲1.36%,接近8670盧比。油價在觸及近兩個月新低8191盧比後反彈。不過,油價較多個月高點9972盧比仍下跌近13.5%。
像印度這樣高度依賴石油進口以滿足能源需求的經濟體,其貨幣在低油價環境下往往表現更佳。
流入印度的FII資金大幅增加
過去幾週,流入印度股市的外資保持強勁,緩解了外匯儲備枯竭的擔憂。
截至11月,外資機構(FII)已投入價值32210.20億盧比的資金。
FII買入力度顯著加快,源於全球板塊輪動,此前民主黨在美國(US)中期選舉中獲勝,引發了對人工智能(AI)支出放緩的擔憂。其他關鍵觸發因素還包括油價大幅回調,以及印度企業第二季度強勁的財報表現。
不過,市場專家警告稱,FII買入力度的持續性在很大程度上取決於印度以外的因素。Choice Wealth的Akash Garg表示:"大量流出的資金追逐的是美國主導的AI和半導體交易;只有當這類交易降溫時,部分資金才可能回流。要讓資金流入變得持久,盧比必須企穩,原油必須保持疲軟,必須就美印貿易協議形成明確預期,而且——最重要的是——印度企業財報必須帶來上調。就目前而言,這只是令人欣慰的企穩,還算不上趨勢,"《新印度快報》報道稱。
美國非農就業數據待公布
投資者正密切等待美國 10 月非農就業報告(NFP),該數據將於 GMT時間 12:30 公布。就業數據預計將對美元前景產生重大影響。
在美國非農就業數據公布前,衡量美元兌六種主要貨幣價值的美元指數(DXY)上漲 0.2%,接近 101.77。
道明證券(TD Securities)表示,美國 10 月就業報告可能僅顯示溫和的就業增長,經濟學家預計非農就業人數將"在 9 月份就業增長放緩至 2.9 萬人後,仍將保持低迷,報 4 萬人。"他們指出,"儘管這一數據低迷、低於市場共識,但我們的預測仍將處於盈虧平衡就業增長區間,並將導致三個月移動平均值上升",這表明潛在動能並不像標題數據所暗示的那樣疲弱。道明證券還指出,"我們對非農就業預測的風險偏向上行",並警告稱,"季節性因素可能再次比預期更大幅度逆轉,從而導致更強勁的數據。"
美元/印度盧比技術分析
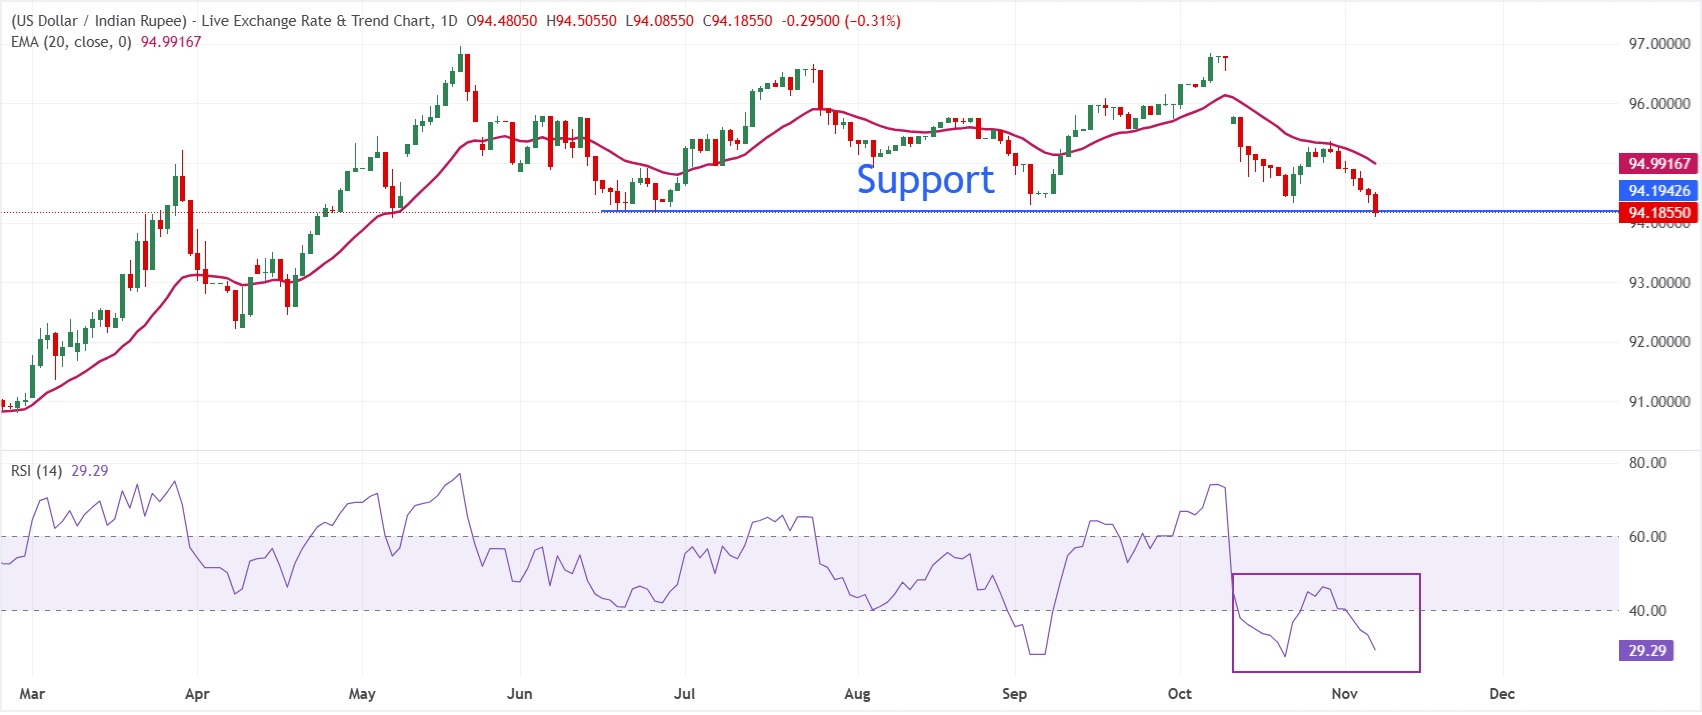
週五,美元/印度盧比跌至 94.08 附近,延續回落,並維持在 20 日指數移動均線(EMA)94.99 下方,該均線限制上行並強化了短期看跌傾向。最新相對強弱指數(RSI)讀數為 29.29,處於超賣區域,暗示儘管下行壓力占主導,但短期內拋售可能已過度。
上行方面,初步阻力位於 20 日 EMA 附近的 94.99,若要緩解當前看跌基調,則需要持續反彈至該阻力上方。下行方面,該貨幣對可能進一步跌向 94.00。
(本故事的技術分析由 AI 工具協助撰寫。了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
推薦文章


