

日圓走勢怎麼看?利差、干預與換匯成本的完整框架
160 之所以關鍵,不是因為它是一條技術線,而是因為它真的觸發過干預。
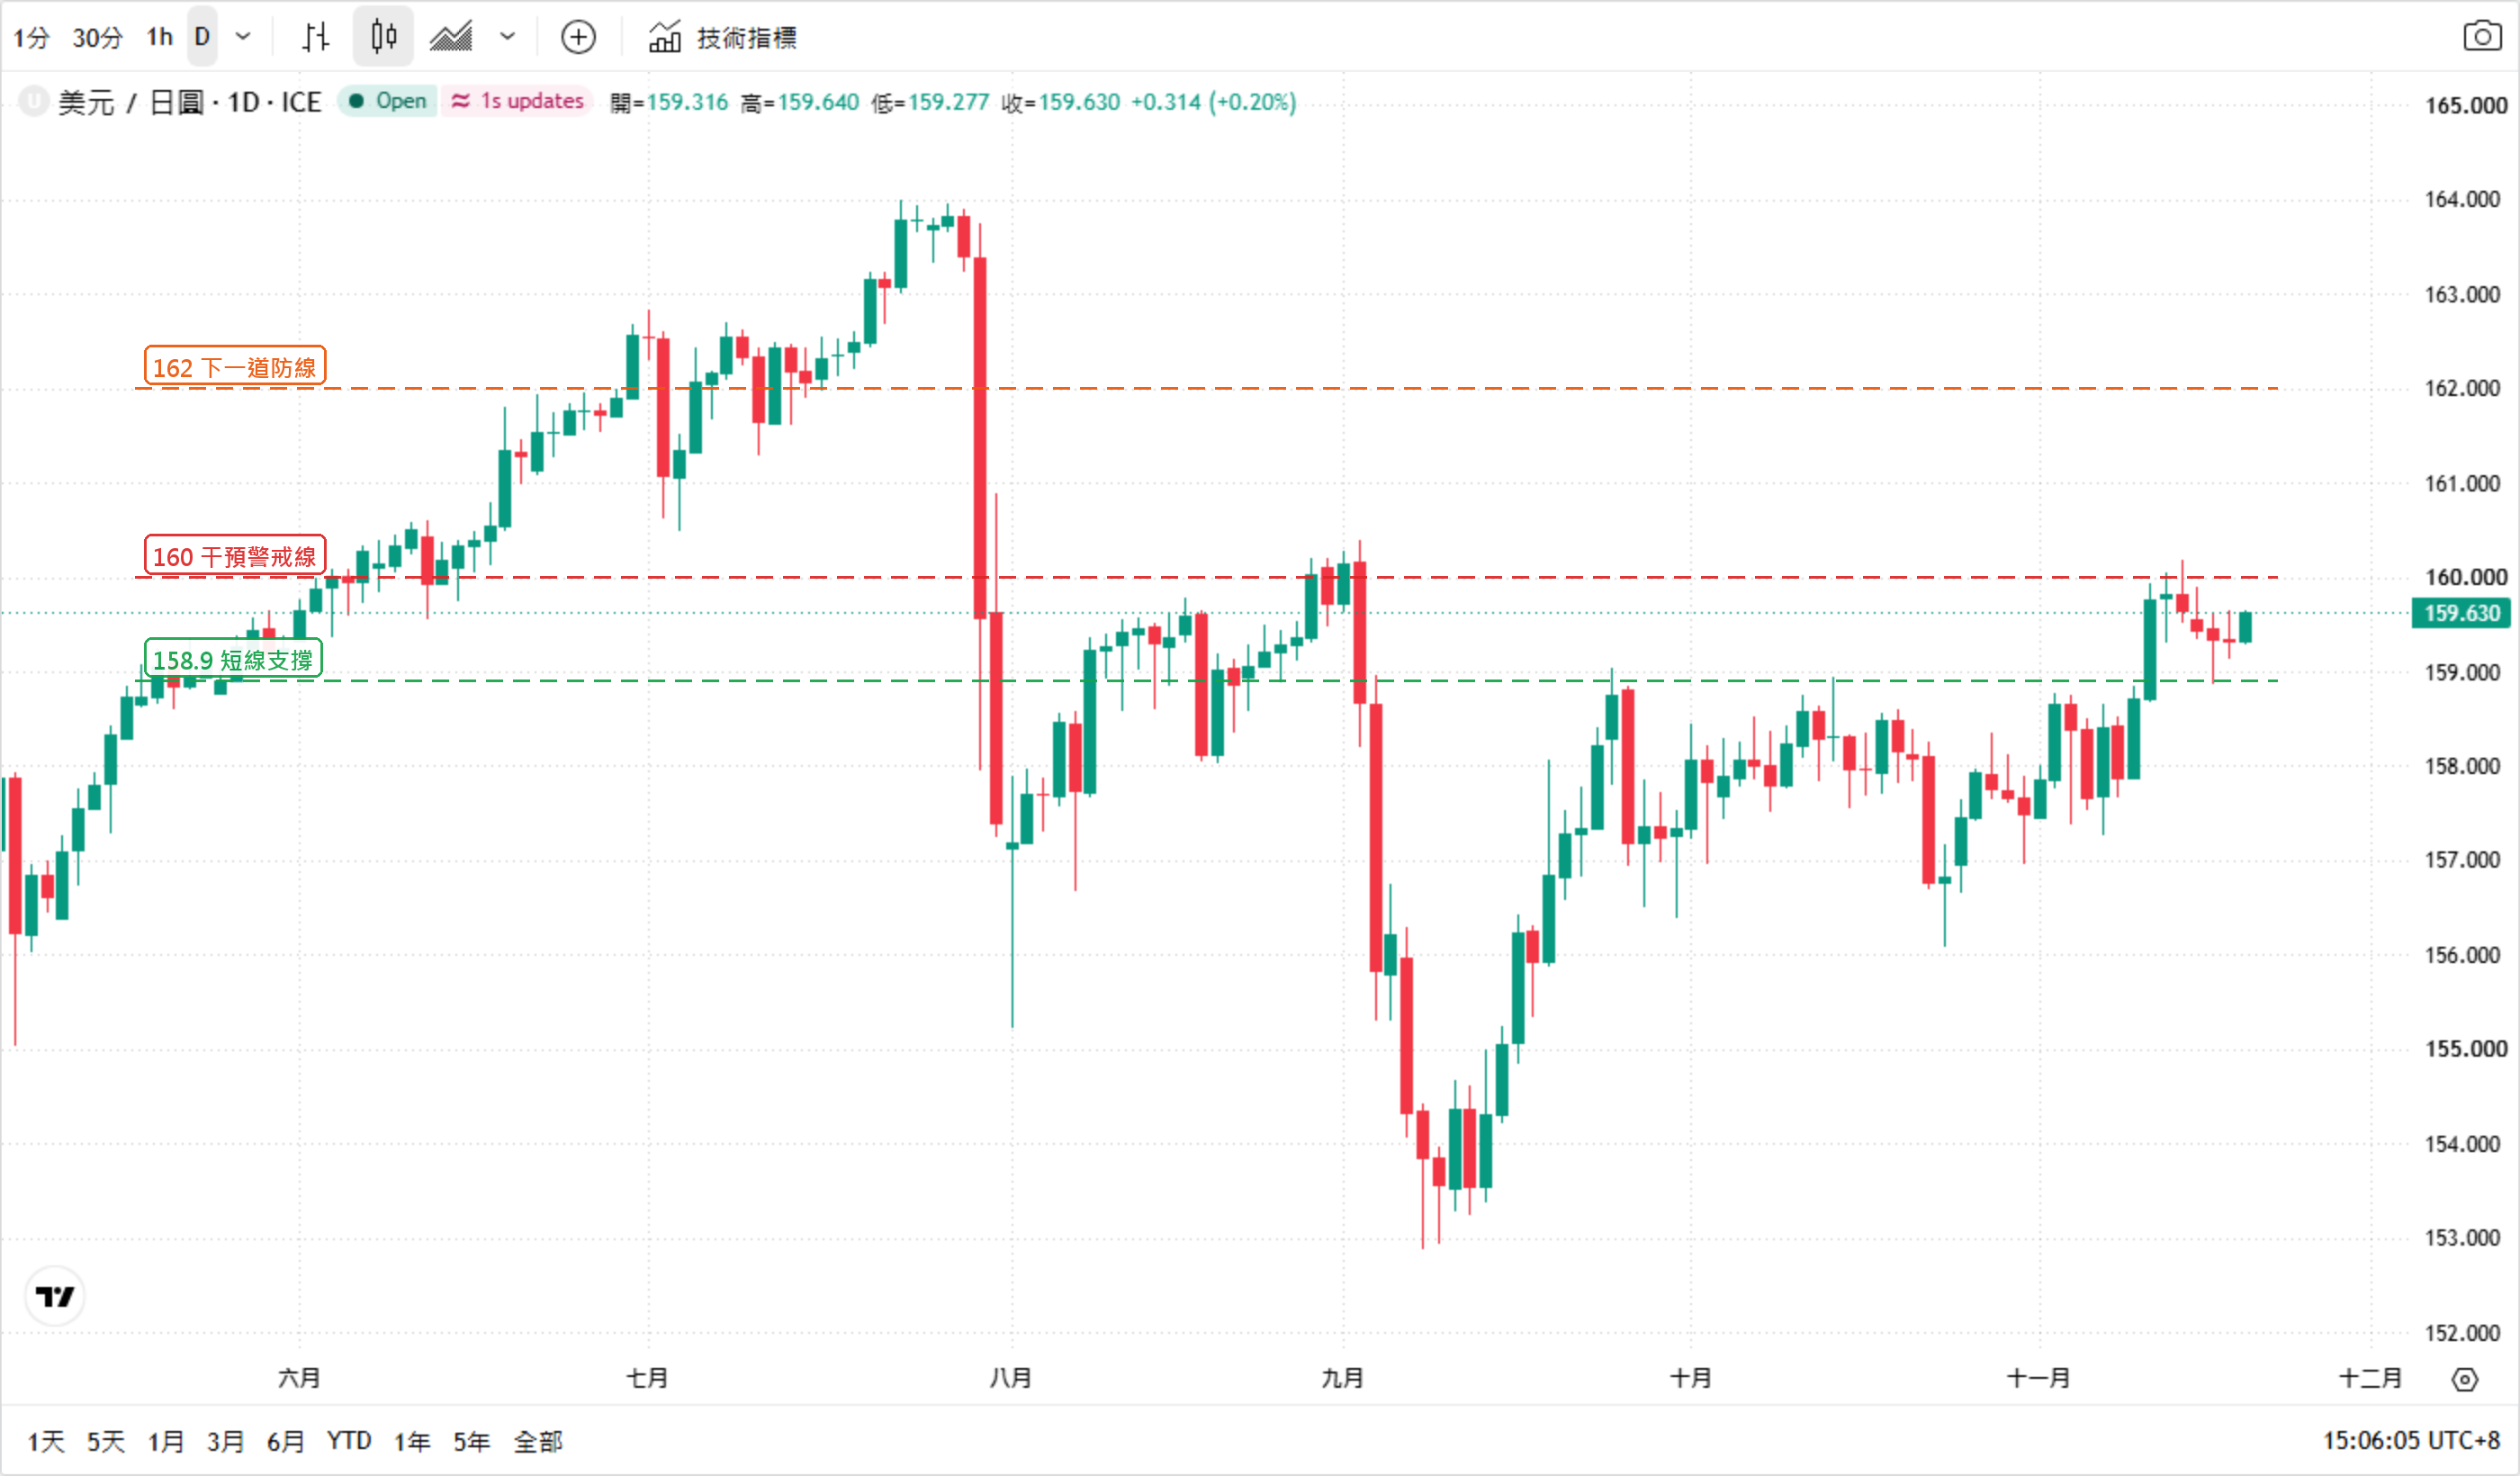
11 月 13 日美元兌日圓一度觸及 160.19,隨後迅速拉回;11 月 19 日亞洲盤報 159.59,仍在 160 下方反覆試探。日本今年已經投入約 27.1 兆日圓買入日圓,創下紀錄。
這篇文章不預測日圓會不會到 165,而是把三檔防線、兩條路徑,以及換匯與保證金交易的成本差異講清楚。
| 項目 | 數值 |
|---|---|
| 美元兌日圓(11/19) | 159.59 |
| 11/19 日內區間 | 159.27 ~ 159.64 |
| 11/13 高點 | 160.19 |
| 三檔防線 | 158.9 / 160 / 162 |
| 今年干預累計 | 約 27.1 兆日圓 |
| 美日政策利差 | 約 275 個基點 |
| 12 月 BOJ 升息至 1.50% 預期 | 約 86% 經濟學家 |
| 兩場會議 | Fed 12/8-9、BOJ 12/18-19 |
美元兌日圓即時走勢圖
美元兌日圓(USDJPY)即時走勢,日線。
160 不是一個價位,是一段記憶
11 月 13 日那次觸及 160.19 之後的走勢,很值得反覆看:價格碰到 160 上方沒有停留,幾個小時內就退回 159 附近。市場的第一反應不是「突破」,而是「官方是不是出手了」。
這種反應來自今年夏天的記憶。7 月底到 8 月初,日本連續買入日圓,把匯價從 164 附近拉回 155 上方,做空日圓的人吃過一次虧。當同一個位置再次出現,交易員會先降低部位,再問原因。
這就是所謂的「夏季記憶」。它是一種自我實現的機制:因為大家記得干預會發生,所以提前平倉;提前平倉又讓價格回落,看起來就像干預真的發生了。真正出手的次數,可能比多數人以為的少。
你可以用美元兌日圓即時行情觀察這種行為:真正的干預通常會在極短時間內出現大幅波動,而不是慢慢爬升。緩慢的爬升更可能只是資金流,不是政策動作。
27.1 兆日圓買到了什麼
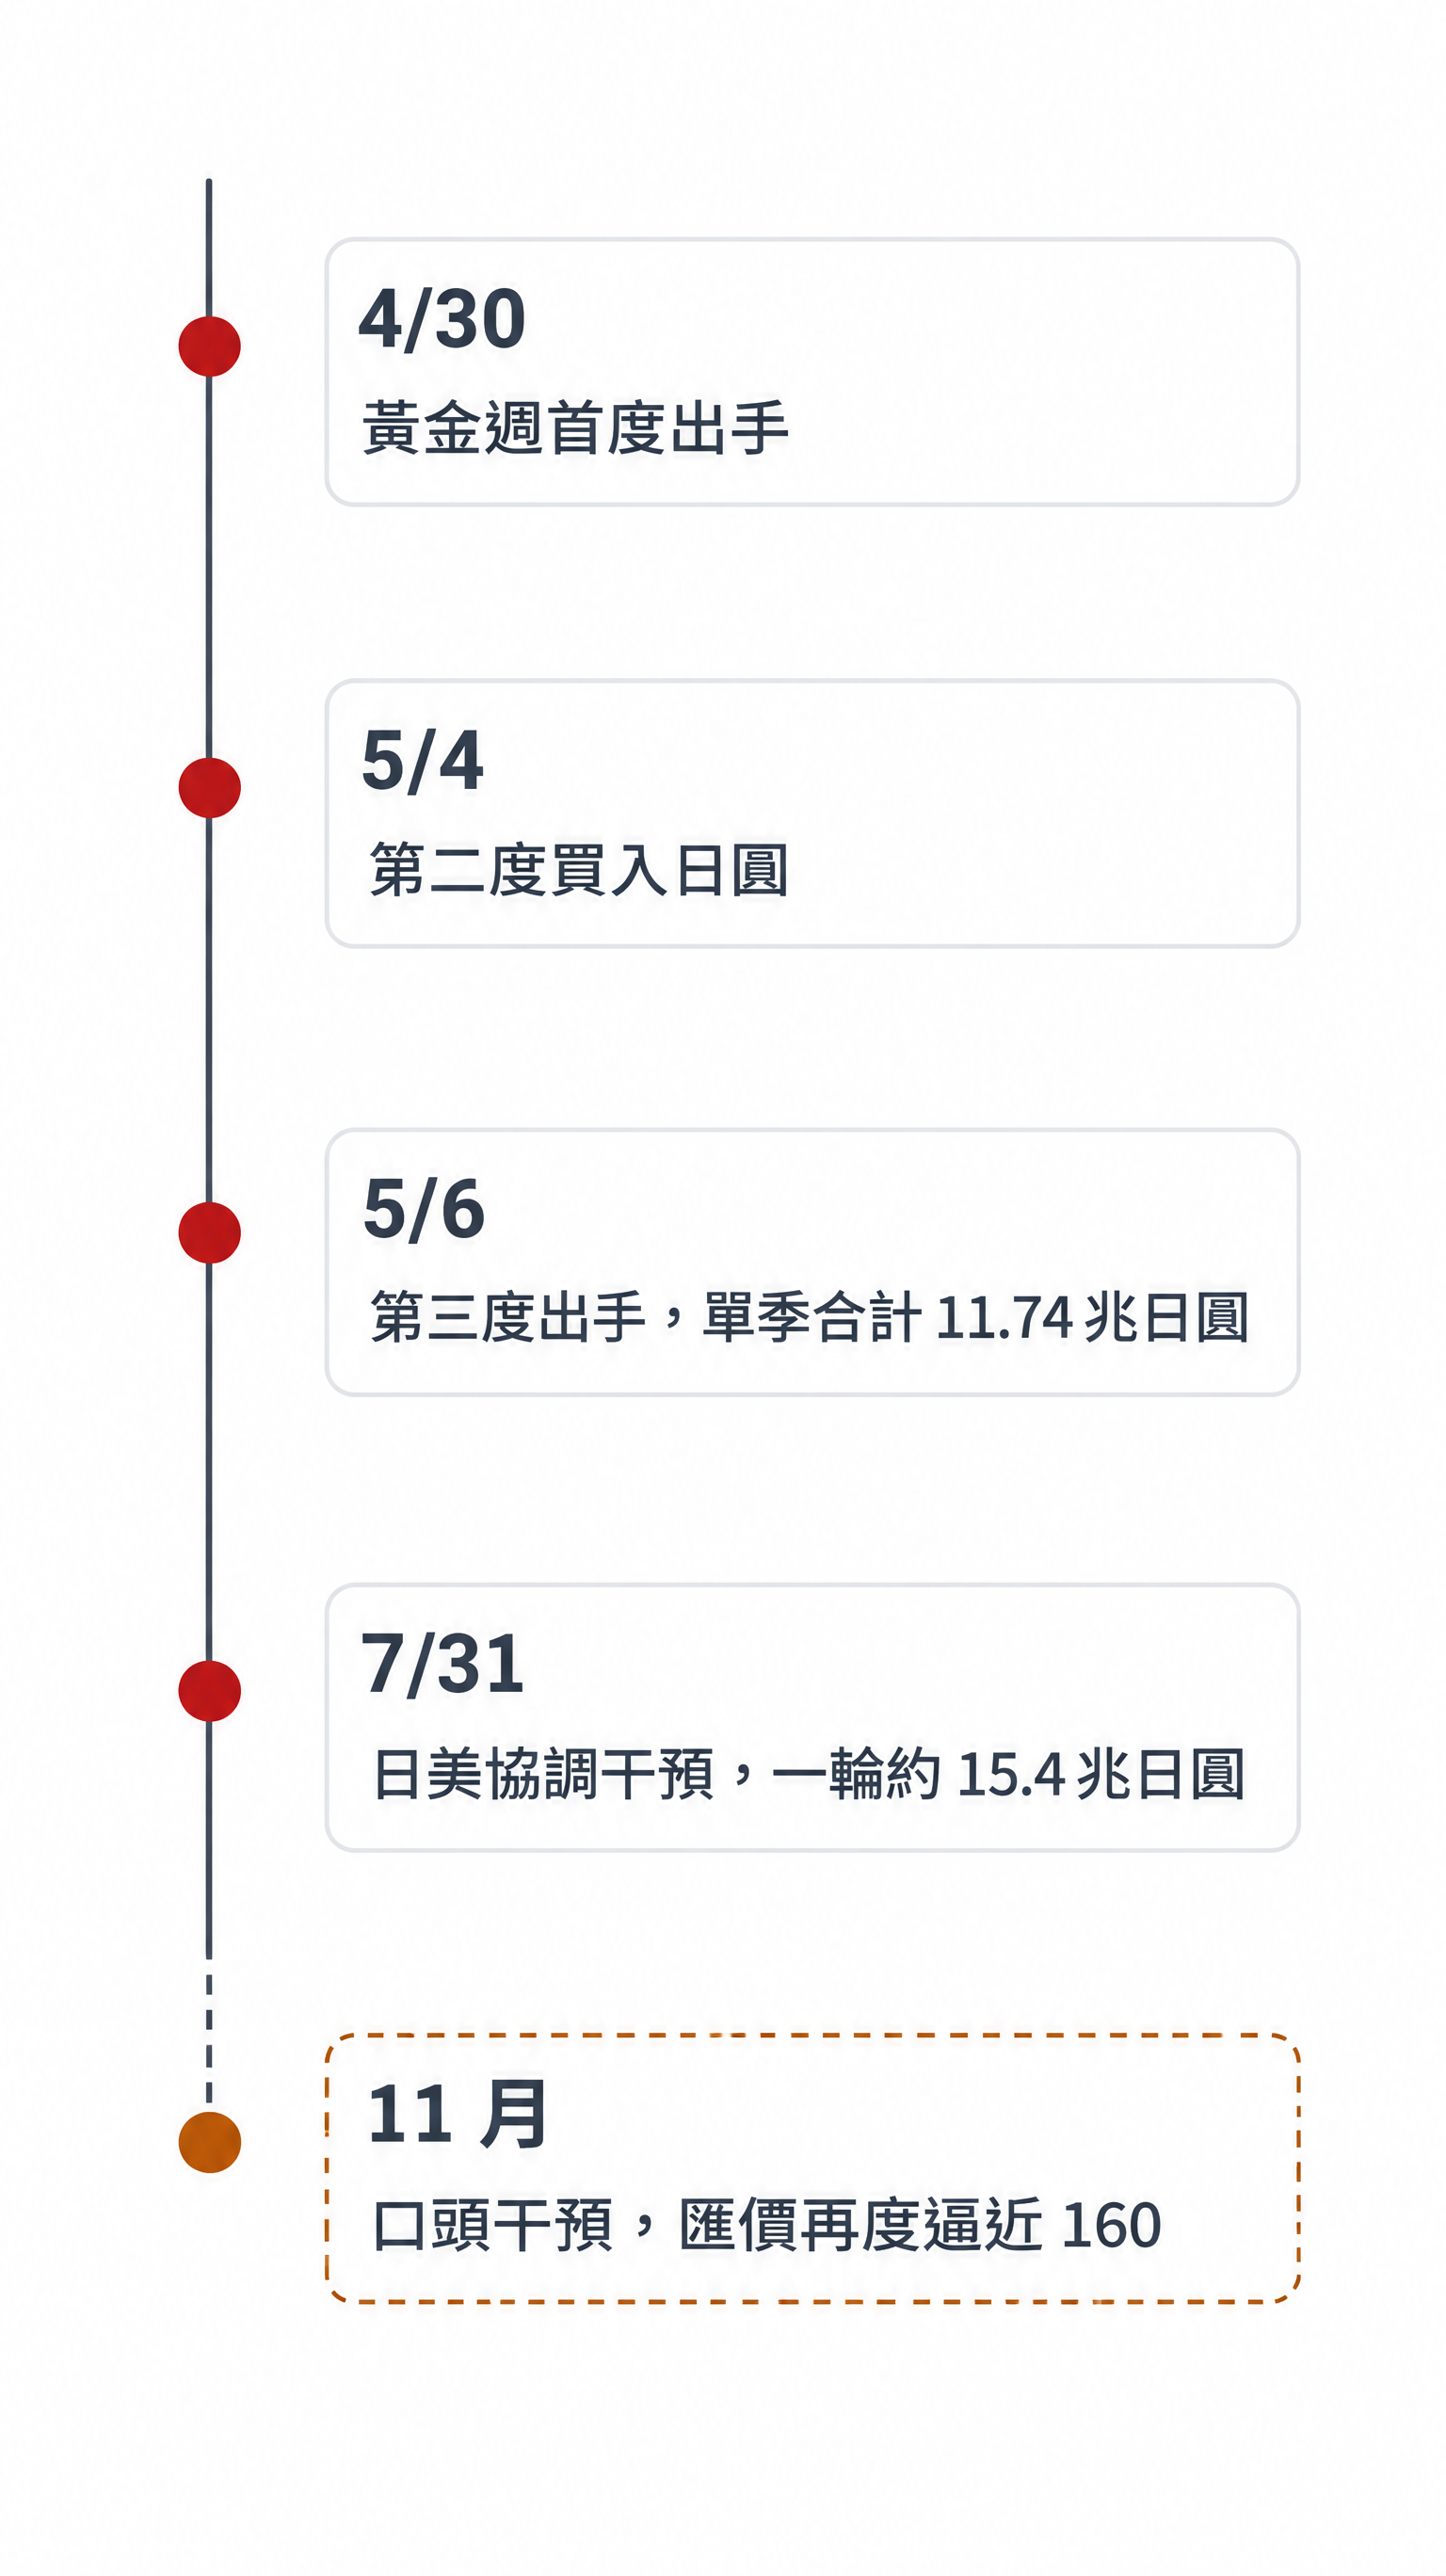
| 時間 | 行動 | 規模 |
|---|---|---|
| 4/30、5/4、5/6 | 黃金週期間三度買入日圓 | 合計 11.74 兆日圓,單季新高 |
| 7/31 | 日美協調干預 | 一輪約 15.4 兆日圓 |
| 11 月 | 口頭干預與匯價查詢 | 未實際進場 |
| 全年累計 | 買入日圓干預 | 約 27.1 兆日圓 |
這筆錢買到的不是趨勢,是時間。
7 月底那一輪把匯價從 164 拉回 155,一個月內就回吐大半。原因很簡單:干預處理的是市場部位,沒有處理利差。只要借日圓、買高息資產的套利交易還有賺頭,資金就會持續往同一個方向走。
換句話說,干預像煞車,不像方向盤。它能讓車速慢下來,但不能讓車轉彎。這也是為什麼每次干預之後,市場問的第一個問題都是「BOJ 會不會跟上」,而不是「財務省還會不會再出手」。
為什麼今年的行動集中在黃金週前後?因為那段時間市場流動性最薄。同樣規模的買盤,在流動性差的時段能推動更大的價格變化,成本也更低。這是一個很務實的選擇,不是臨時起意。
同樣的邏輯反過來看:當市場流動性充足時,干預的效果會被稀釋。這也解釋了為什麼 11 月只有口頭干預——同樣的錢在現在的成交量下,能買到的效果遠不如 5 月。
為什麼干預只能買到幾週
美日政策利差約 275 個基點。這個數字的意思是:借日圓、換成美元、買短期美債,一年下來還有超過兩個百分點的空間。
把它換成具體的金額:借 1 億日圓,利差 2.75%,一年大約是 275 萬日圓的 Carry。只要匯率不動,這筆錢就是無風險的。當這個空間存在,做空日圓不是投機,而是套利。
只要這個空間存在,干預就是在對抗資金流,而不是對抗價格。資金流可以用政策改變,價格只能用時間改變。
這也是為什麼官方措辭一直在強調「波動速度」而不是「特定價位」——他們在意的是無序波動,不是 160 這個數字本身。對政策制定者來說,慢慢貶值可以接受,一週貶 3% 不行。
但這個 275 個基點不是固定值。它會隨著兩邊的通膨差距變化:日本通膨高於美國時,實質利差縮小,套利交易的吸引力下降;反過來,日本通膨回落而美國維持高位,利差會再擴大。所以看日圓不能只看政策利率,還要看兩邊的物價。
這也意味著一件事:BOJ 升息一次 25 個基點,對 275 個基點的利差來說只是杯水車薪。市場真正在等的,不是一次升息,而是一條「會連續升息」的路徑。
換句話說,升息是門票,路徑才是內容。只賣門票不給內容,日圓的反彈通常撐不過一週。
12 月的順序:先 Fed,後 BOJ
市場現在只盯一件事:日本央行 12 月會不會升息。但真正決定方向的,是順序。
12 月 8 日至 9 日,Fed 先開。 這場會議決定美元端的利率路徑。如果 Fed 維持鷹派,日圓被動貶值的壓力不會因為 BOJ 升息而消失。反過來說,如果 Fed 轉向觀望,就算 BOJ 不動,日圓也會喘一口氣。
12 月 18 日至 19 日,BOJ 後開。 約 86% 的經濟學家預期升息到 1.50%,但這個預期已經被定價。真正的變量不是「升不升」,而是「升完之後怎麼說」。如果會後聲明暗示明年還有兩次升息,日圓的反應會遠大於這次決議本身。
日本第三季 GDP 年化萎縮 0.1%,是升息的反方證據。政策制定者要在「日圓太弱」與「經濟太冷」之間選一邊,這正是分歧所在。
對交易者來說,這個順序意味著一件事:12 月 9 日到 18 日之間,會有一段「只有 Fed 訊息、沒有 BOJ 消息」的空窗。歷史上這種空窗期的波動,通常比兩場會議本身更難做。
原因不複雜:市場在等待第二場會議時,會先用第一場的結果去推演。如果 Fed 轉鴿,日圓多頭會提前進場,把價格推到 BOJ 會議之前;等 BOJ 真的開完,反而容易出現「利多出盡」的回吐。這種「先漲後跌」的節奏,是 12 月最常見的陷阱。
兩條路:158.9 與 162
路徑 A:日圓轉強,跌破 158.9。 觸發條件是 Fed 轉向觀望,或 BOJ 在升息同時釋出更快的緊縮節奏。跌破 158.9 之後,下一個觀察位是 157.8。這條路要成立,通常需要兩件事同時發生,單一事件很難推動。
路徑 B:日圓續弱,突破 162。 觸發條件是利差維持、油價推升通膨、Fed 立場不變。突破 162 之後,市場會重新測試 164 這個今年低點區。這條路的阻力比第一條小,因為它順著資金流的方向。
想觀察日圓的強弱是不是全面性的,可以同時看歐元兌日圓即時行情:如果日圓對歐元也在貶,那是日圓自己的問題;如果只有兌美元在貶,那是美元的問題。兩種情況對應的政策含義完全不同。
兩條路的分界線,其實就是 158.9 與 162 這兩個位置。價格停在兩者之間時,最合理的做法通常是等待,而不是預測——因為區間內的雜訊遠大於訊號,任何一次進出都只是在付手續費。
如果你只能記住一件事,記住這個:日圓的方向由利差決定,速度由干預決定。看錯了速度,最多是被套一段時間;看錯了方向,才會真正受傷。
把這句話翻譯成操作語言:判斷利差會收窄,就看 158.9;判斷利差會維持,就看 162。中間的來回波動不構成訊號,只是市場在消化兩邊的消息。真正需要改變判斷的,是利差本身出現變化,而不是價格碰到某個數字。
換匯與保證金,成本差在哪
| 方式 | 匯率 | 方向 | 成本 | 適合誰 |
|---|---|---|---|---|
| 銀行換匯 | 牌價(含買賣價差) | 單向 | 價差通常最寬 | 有實際日圓需求的人 |
| 外幣帳戶 | 即期匯率 | 單向 | 價差較窄,仍需自行判斷 | 想分批建立日圓部位的人 |
| 保證金交易 | 點差 | 可雙向 | 點差加上隔夜利息 | 想交易波動、而非持有日圓的人 |
多數人換日圓是為了用掉,不是為了交易,這兩件事的成本結構完全不同。
舉個例子:同樣看準日圓會貶,換匯的人只能先買日圓、等它升值,方向做反了只能持有;保證金交易的人可以放空美元兌日圓,方向做反了會被要求補保證金。前者風險是「套牢」,後者風險是「斷頭」。這兩種風險沒有優劣,只有適不適合。
成本上也有一個關鍵差別:換匯的成本是一次性的,發生在成交那一刻;保證金的成本是持續性的,只要部位還在,每天都會產生隔夜利息。持有三天和持有三個月,是完全不同的兩筆帳。很多人在比較工具時只看進場成本,忽略了持有成本,這是最常見的誤判。
如果你只是要換一筆旅費,比價三十分鐘可能比研究走勢更實際;如果你想參與的是「160 守不守得住」這件事,工具就得換。
* 現在註冊,$100 獎勵 發放!
日圓會回到 155 嗎?三個最常被問的問題
Q1. 日圓會回到 155 嗎?
需要兩個條件同時成立:Fed 轉向、BOJ 加速。只有一個,最多是反彈。歷史上干預單獨作用時,回升幅度通常在幾週內被回吐。
Q2. 現在換日圓划算嗎?
如果你的需求是實際支出,分批換比一次換安全;如果你的需求是價差,換匯的工具本身就不對,因為牌價的買賣價差會吃掉大部分空間。
Q3. 干預當天適合交易嗎?
干預發生時波動極快,點差會擴大、滑價風險上升。沒有經驗的交易者,通常不適合在這種時段進場。
交易前先確認的三件事
匯率波動放大的時候,工具選錯比方向看錯更傷。
監管:Mitrade Global Pty Ltd 持有澳洲金融服務牌照(AFSL 398528),受澳洲證券與投資委員會(ASIC)監管。
資金保護:客戶資金與公司營運資金完全隔離,並提供負餘額保護與客戶資金保險。
成本透明:不收取佣金,主要成本是買賣價差與隔夜持倉利息,入出金一般不收手續費(第三方銀行費用除外)。

* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。CFD並不適合所有人,請謹慎投資。查閱詳情


