


RBI เตรียมยุติการคงอัตราดอกเบี้ยเดิมด้วยการปรับขึ้นอัตราดอกเบี้ย Repo 25 จุดเบสิส สู่ระดับ 5.5%
- RBI เตรียมปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในวันพุธ
- เงินเฟ้อค้าปลีกที่เพิ่มขึ้นในอินเดียหนุนการคาดการณ์ว่า RBI จะใช้นโยบายสายเหยี่ยว
- ผู้เชี่ยวชาญตลาดจาก MUFG ไม่เห็นด้วยกับการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยของ RBI และมองว่าอัตราดอกเบี้ยจะทรงตัว
ธนาคารกลางอินเดีย (RBI) เตรียมประกาศมติด้านนโยบายการเงินรายสองเดือนในวันพุธ เวลา 10:00 น. ตามเวลาอินเดีย (04:30 GMT) ในการประชุมที่คาดว่าธนาคารกลางจะเริ่มต้นวัฏจักรการปรับขึ้นอัตราดอกเบี้ย หลังจากคงนโยบายไว้ที่เดิมตลอดปีปฏิทินนี้ ตามฉันทามติของตลาด คาดว่า RBI จะปรับขึ้นอัตราดอกเบี้ย Repo หลัก 25 จุดพื้นฐาน (bps) สู่ระดับ 5.5% จาก 5.25%
เหตุใดจึงคาดว่า RBI จะปรับขึ้นอัตราดอกเบี้ย?
นักวิเคราะห์จาก Societe Generale เน้นย้ำว่า "การเพิ่มขึ้นของเงินเฟ้อภาคบริการมีความสำคัญอย่างยิ่งจากมุมมองด้านนโยบายการเงิน" ซึ่งสะท้อนความกังวลที่เพิ่มขึ้นเกี่ยวกับวงกว้างของแรงกดดันด้านราคา พวกเขาระบุว่า "เมื่อเงินเฟ้อทั่วไปสูงกว่าค่ากึ่งกลางของเป้าหมายเป็นเดือนที่สามติดต่อกัน และเงินเฟ้อพื้นฐานเริ่มปรับตัวสูงขึ้น พื้นที่สำหรับมองข้ามแรงกดดันด้านราคาที่นำโดยอาหารจึงกำลังแคบลง"
ในเดือนสิงหาคม ดัชนีราคาผู้บริโภค (CPI) ค้าปลีกของอินเดียอยู่ที่ 4.82% เมื่อเทียบเป็นรายปี (YoY) ซึ่งเป็นระดับสูงสุดที่พบภายใต้ชุดข้อมูลปัจจุบันซึ่งเริ่มจัดทำในเดือนมกราคม 2025 อย่างไรก็ตาม ตัวเลขดังกล่าวยังคงอยู่ภายในกรอบเป้าหมายเงินเฟ้อ 2%-6% ของ RBI อย่างมาก
ท่ามกลางฉากหลังดังกล่าว Societe Generale ระบุว่า "เรายังคงเชื่อว่า RBI จะเริ่มต้นวัฏจักรการปรับขึ้นอัตราดอกเบี้ยขนาดเล็ก โดยประกาศปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในการประชุมเดือนตุลาคม" นอกจากนี้ ธนาคารยังไม่ตัดความเป็นไปได้ที่จะมีการปรับขึ้นอัตราดอกเบี้ย 50 จุดพื้นฐาน
ตรงกันข้ามกับ Societe Generale นักวิเคราะห์จาก MUFG คาดว่า RBI จะคงนโยบายไว้ที่เดิมอีกครั้งในวันพุธ แต่เน้นย้ำว่าวัฏจักรการปรับขึ้นอัตราดอกเบี้ยอาจเริ่มต้นขึ้นในการประชุมเดือนธันวาคม
MUFG/BTMU ระบุในบันทึกว่า พวกเขา "คาดการณ์อย่างเป็นทางการว่า RBI จะคงอัตราดอกเบี้ยไว้" แต่ย้ำว่า "สิ่งที่สำคัญกว่านั้นคือ เราได้เรียกร้องให้ธนาคารกลางเริ่มวัฏจักรการปรับขึ้นอัตราดอกเบี้ยตั้งแต่เดือนธันวาคมมาโดยตลอด" ในมุมมองของพวกเขา "เป็นเพียงเรื่องของเวลาก่อนที่อัตราดอกเบี้ยนโยบายจะปรับตัวสูงขึ้น" ซึ่งตอกย้ำการคาดการณ์ว่าจะมีการเปลี่ยนแปลงออกจากจุดยืนที่คงที่ในปัจจุบันในระยะใกล้
เกิดอะไรขึ้นในการประชุม RBI ครั้งล่าสุด?
ในการประชุมนโยบายเดือนสิงหาคม ผู้ว่าการ RBI ซานเจย์ มัลโฮตรา กล่าวในแถลงการณ์นโยบายการเงินว่า คณะกรรมการนโยบายการเงิน (MPC) ยังคงจุดยืนแบบ 'เป็นกลาง' ต่ออัตราดอกเบี้ยนโยบาย มัลโฮตราเตือนว่าความตึงเครียดในตะวันออกกลางที่ยังดำเนินอยู่ยังคงเป็นอุปสรรคสำคัญต่อเศรษฐกิจ มัลโฮตรากล่าวว่า "ความขัดแย้งในเอเชียตะวันตกยังคงท้าทายเศรษฐกิจโลก ราคาน้ำมันดิบ สกุลเงิน และตลาดการเงินยังคงมีความผันผวน"
ในด้านแนวโน้มเงินเฟ้อ มัลโฮตราเน้นย้ำว่า "เงินเฟ้อยังไม่ได้ขยายตัวเป็นวงกว้าง และคาดว่าจะลดลงหลังจากแตะจุดสูงสุดในไตรมาส 3 ของปีงบประมาณ 2027"
นักลงทุนจะมองหาคำตอบในประเด็นใดบ้าง?
หลังจากการประกาศนโยบายการเงินของ RBI นักลงทุนในตลาดการเงินต่างต้องการทราบว่าอัตราดอกเบี้ยอาจปรับขึ้นได้อีกมากเพียงใด หากธนาคารยังคงปรับขึ้นอัตราดอกเบี้ยต่อไป ผลกระทบจากถ้อยแถลงของ RBI ต่อแนวโน้มนโยบายการเงินจะมีความสำคัญอย่างมากต่อเงินรูปีอินเดีย (INR) เนื่องจากสกุลเงินดังกล่าวยังคงเผชิญแรงกดดันอย่างเห็นได้ชัดจากเงินลงทุนต่างชาติที่ไหลออกจากตลาดหุ้นอินเดียอย่างต่อเนื่อง และอัตราผลตอบแทนพันธบัตรทั่วโลกที่ปรับตัวขึ้น
นักวิเคราะห์จาก Societe Generale คาดว่า RBI จะปรับขึ้นอัตราดอกเบี้ยอีก 2 ครั้งในการประชุมเดือนธันวาคมและกุมภาพันธ์
นอกจากนี้ นักลงทุนจะจับตาความเห็นเกี่ยวกับแรงเทขายทั่วโลกและแนวโน้มเศรษฐกิจภายในประเทศอย่างใกล้ชิด
การตัดสินใจของ RBI จะส่งผลกระทบต่อ INR อย่างไร?
เนื่องจากตลาดการเงินได้คาดการณ์การปรับขึ้นอัตราดอกเบี้ย 25 จุดเบสิสของ RBI ในวันพุธไว้แล้ว ผลกระทบต่อเงินรูปีอินเดียจึงอาจมีจำกัด อย่างไรก็ตาม การปรับขึ้นอัตราดอกเบี้ย 50 จุดเบสิสที่สูงกว่าคาดอาจส่งผลอย่างมีนัยสำคัญต่อสกุลเงินอินเดีย ซึ่งเป็นหนึ่งในสกุลเงินที่ปรับตัวแย่ที่สุดในช่วงไม่กี่สัปดาห์ที่ผ่านมา
หากธนาคารกลางอินเดียตัดสินใจคงอัตราดอกเบี้ยนโยบายสำคัญไว้ที่ระดับเดิมอีกครั้งตามที่นักวิเคราะห์จาก MUFG คาดการณ์ไว้ INR อาจเผชิญกับการร่วงลงอย่างรุนแรง
แนวโน้มทางเทคนิค USD/INR: แนวโน้มขาขึ้น เนื่องจากเส้น EMA 20 วันปรับตัวสูงขึ้น
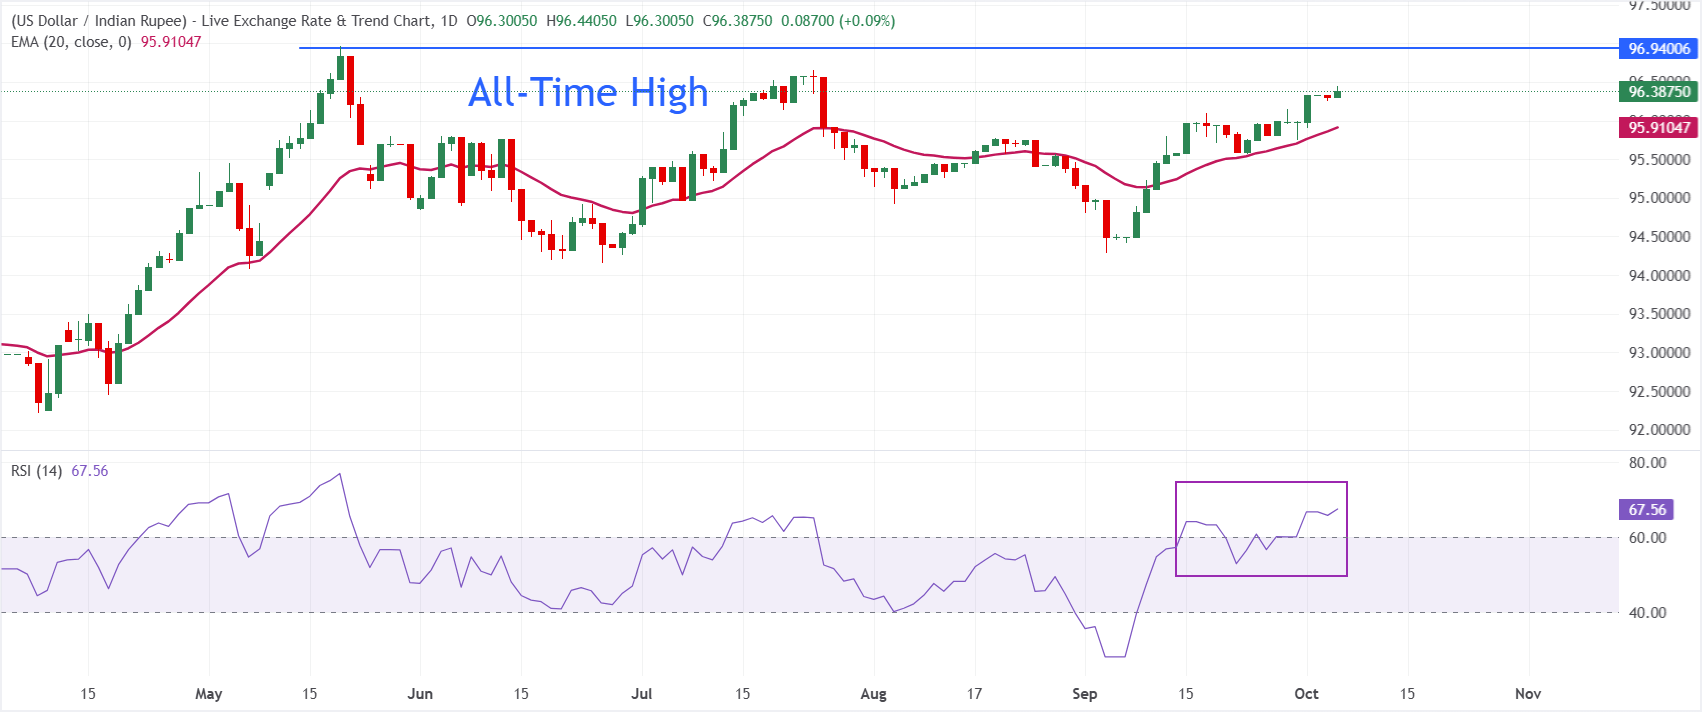
ในกราฟรายวัน USD/INR เคลื่อนไหวอยู่ใกล้ 96.40 ณ เวลาที่เขียนบทความ โดยยังคงมีแนวโน้มขาขึ้นในระยะสั้น เนื่องจากราคาสปอตยังยืนเหนือเส้นค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โพเนนเชียล (EMA) 20 วันที่ระดับ 95.91
แนวรับจากเส้น EMA ที่อยู่ใต้ราคา บ่งชี้ว่าแนวโน้มขาขึ้นยังคงอยู่ ขณะที่ดัชนี Relative Strength Index (14) ใกล้ระดับ 67 เคลื่อนไหวอยู่ต่ำกว่าเขตซื้อมากเกินไปเพียงเล็กน้อย สะท้อนแรงส่งขาขึ้นที่แข็งแกร่งแต่มีแนวโน้มยืดตัวมากเกินไป
ในด้านขาลง แนวรับแรกอยู่ที่เส้น EMA 20 วันที่ระดับ 95.91 และการปิดรายวันที่ต่ำกว่าระดับนี้จะส่งสัญญาณว่าแรงกดดันขาขึ้นเริ่มอ่อนแรงลง และเปิดทางให้เกิดการย่อตัวกลับลงลึกขึ้นไปยังจุดต่ำสุดของวันที่ 23 กันยายนที่ระดับ 95.57 ส่วนด้านขาขึ้น จุดสูงสุดตลอดกาลใกล้ระดับ 97.00 ถือเป็นแนวต้านสำคัญ
Indian Rupee: คำถามที่พบบ่อย
เงินรูปีของอินเดีย (INR) เป็นสกุลเงินที่มีความอ่อนไหวต่อปัจจัยภายนอกมากที่สุด ราคาของน้ำมันดิบ (ประเทศนี้พึ่งพาการนำเข้าน้ำมันอย่างมาก) มูลค่าของเงินดอลลาร์สหรัฐซึ่งส่วนใหญ่ซื้อขายกันเป็นเงินดอลลาร์สหรัฐ และระดับการลงทุนจากต่างประเทศ ปัจจัยเหล่านี้ล้วนมีอิทธิพลทั้งสิ้น การแทรกแซงโดยตรงจากธนาคารกลางอินเดีย (RBI) ในตลาดแลกเปลี่ยนเงินตราต่างประเทศเพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยนรวมถึงระดับอัตราดอกเบี้ยที่กำหนดโดย RBI ถือเป็นปัจจัยสำคัญอีกปัจจัยหนึ่งที่ส่งผลต่อค่าเงินรูปี
ธนาคารกลางอินเดีย (RBI) แทรกแซงตลาดแลกเปลี่ยนเงินตราต่างประเทศอย่างแข็งขันเพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยน เพื่อช่วยอำนวยความสะดวกในการค้า นอกจากนี้ RBI ยังพยายามรักษาอัตราเงินเฟ้อให้อยู่ที่เป้าหมาย 4% โดยปรับอัตราดอกเบี้ย อัตราดอกเบี้ยที่สูงขึ้นมักจะทำให้ค่าเงินรูปีแข็งค่าขึ้น สาเหตุมาจากบทบาทของ 'การซื้อเพื่อทำ Carry Trade' ซึ่งนักลงทุนกู้ยืมเงินในประเทศที่มีอัตราดอกเบี้ยต่ำกว่าเพื่อนำเงินไปฝากในประเทศที่ให้อัตราดอกเบี้ยที่สูงกว่าโดยเปรียบเทียบ และได้กำไรจากส่วนต่างนั้น
ปัจจัยมหภาคใดบ้างที่มีอิทธิพลต่อมูลค่าของเงินรูปีอินเดีย ได้แก่ อัตราเงินเฟ้อ อัตราดอกเบี้ย อัตราการเติบโตทางเศรษฐกิจ (GDP) ดุลการค้า และเงินไหลเข้าจากการลงทุนจากต่างประเทศ อัตราการเติบโตที่สูงขึ้นอาจนำไปสู่การลงทุนจากต่างประเทศมากขึ้น ส่งผลให้ความต้องการเงินรูปีเพิ่มสูงขึ้น ดุลการค้าที่ติดลบน้อยลงจะส่งผลให้เงินรูปีแข็งค่าขึ้นในที่สุด อัตราดอกเบี้ยที่สูงขึ้น โดยเฉพาะอัตราดอกเบี้ยจริง (อัตราดอกเบี้ยหักเงินเฟ้อออก) ก็เป็นผลดีต่อเงินรูปีเช่นกัน สภาพแวดล้อมที่เสี่ยงต่อความเสี่ยงอาจส่งผลให้มีเงินไหลเข้าของการลงทุนโดยตรงจากต่างประเทศและทางอ้อม (FDI และ FII) มากขึ้น ซึ่งส่งผลดีต่อเงินรูปีด้วย
อัตราเงินเฟ้อที่สูงขึ้น โดยเฉพาะอย่างยิ่ง หากสูงกว่าประเทศเพื่อนบ้านของอินเดียโดยทั่วไปแล้วมักจะส่งผลลบต่อสกุลเงินรูปี เนื่องจากสะท้อนถึงการลดค่าเงินจากอุปทานส่วนเกิน นอกจากนี้ เงินเฟ้อยังทำให้ต้นทุนการส่งออกเพิ่มขึ้น ส่งผลให้มีการขายเงินรูปีเพื่อซื้อสินค้าจากต่างประเทศมากขึ้น ซึ่งเป็นปัจจัยลบต่อเงินรูปี ในขณะเดียวกันเงินเฟ้อที่สูงขึ้นมักทำให้ธนาคารกลางอินเดีย (RBI) เร่งปรับขึ้นอัตราดอกเบี้ย ซึ่งอาจส่งผลดีต่อค่าเงินรูปีได้เนื่องจากความต้องการที่เพิ่มขึ้นจากนักลงทุนต่างประเทศ และจะเห็นผลตรงกันข้ามคือเงินเฟ้อที่ลดลง
บทความแนะนำ


