


Nike Q1-Ergebnisvorschau: Kann die Transformation einen Wendepunkt erreichen? Höchstes Kursziel der Wall Street bei 75 $
TradingKey – Nike (NKE) wird seine Finanzergebnisse für das erste Quartal des Geschäftsjahres 2027 nach US-Börsenschluss am 1. Oktober bekannt geben. Der Markt erwartet einen Unternehmensumsatz von rund 11,32 Milliarden US-Dollar, was einem Rückgang von 3 % gegenüber dem Vorjahr entspricht; der Gewinn je Aktie wird auf 0,44 US-Dollar geschätzt, verglichen mit 0,49 US-Dollar im Vorjahreszeitraum.
Dieser Quartalsbericht wird den Fortschritt der Turnaround-Strategie von Nike erneut auf die Probe stellen. Seit seiner Rückkehr im Jahr 2024 treibt Chief Executive Officer Elliott Hill die Neuausrichtung des Unternehmens auf Performance-Sportartikel, die Wiederherstellung der Beziehungen zum Großhandel und die Verringerung der Abhängigkeit von Rabattaktionen voran. Schleppende Konsumnachfrage, Druck auf dem chinesischen Markt und die rasche Expansion von Konkurrenten wie On belasten jedoch weiterhin das Erholungstempo.
Die Nike-Aktie ist seit Jahresbeginn um mehr als 40 % gefallen und wird derzeit bei rund 36 US-Dollar gehandelt, nahe ihrem niedrigsten Stand seit 2013. Der Fokus des Marktes liegt nicht mehr nur darauf, ob das Unternehmen die Erwartungen in diesem Quartal erfüllen kann, sondern darauf, ob das Management seine Umsatzaussichten für die nächsten Quartale erneut senken wird.
Umsatz könnte weiter sinken; Gewinnqualität bleibt zu beobachten
Nike hatte zuvor prognostiziert, dass der Umsatz im ersten Quartal des Geschäftsjahres 2027 im niedrigen bis mittleren einstelligen Prozentbereich sinken würde, wobei sich der Druck im zweiten Quartal möglicherweise noch weiter verstärken könnte. Der Marktkonsens geht derzeit davon aus, dass der Umsatz des Unternehmens in der ersten Hälfte des Geschäftsjahres 2027 den Tiefpunkt erreichen und sich in der zweiten Hälfte allmählich auf Vorjahresniveau erholen könnte.
Michael Binetti, Analyst bei Evercore ISI, hält diesen Verlauf jedoch für zu optimistisch. Einige Einzelhändler haben ihre Bestellungen für Nike-Produkte des Frühjahrs 2027 bereits gekürzt oder storniert. Dies deutet darauf hin, dass auch die zweite Hälfte des Geschäftsjahres, die ursprünglich als Beginn der Erholung galt, weiterhin unter Umsatzdruck stehen könnte.
Nike könnte bis zu seinem Investorentag im November warten, um wieder eine vollständige Prognose für das Geschäftsjahr 2027 vorzulegen. Mit dem neuen Finanzvorstand David Denton könnte diese Telefonkonferenz zu den Quartalszahlen jedoch bereits vorab eine Anpassung der Erwartungen signalisieren. Wenn das Management möchte, dass sich die Anleger im November stärker auf die langfristigen Turnaround-Pläne konzentrieren, wäre eine Senkung der kurzfristigen Prognosen in diesem Quartal keine Überraschung.
Im Juni meldete Nike für das vierte Quartal des Geschäftsjahres 2026 einen Umsatz von rund 11 Milliarden US-Dollar, was einem Rückgang von 1 % gegenüber dem Vorjahr entspricht. Das verwässerte Ergebnis je Aktie erreichte 0,72 US-Dollar, wovon jedoch 0,52 US-Dollar auf einen Einmalgewinn im Zusammenhang mit erwarteten IEEPA-Zollerstattungen entfielen. Ohne diesen Effekt lag das tatsächliche Ergebnis je Aktie bei etwa 0,20 US-Dollar, was darauf hindeutet, dass die Kernprofitabilität weiterhin schwach ist.
Neue Produkte, China-Markt und Einzelhandelsaufträge bestimmen das Erholungstempo
Nikes größte Herausforderung besteht derzeit darin, dass neue Produkte die Lücke, die durch die sinkende Nachfrage nach den klassischen Schuhlinien entstanden ist, noch nicht vollständig ausgleichen können. Stifel merkte an, dass die Resonanz der Verbraucher auf neue Produkte weiterhin verhalten bleibt, während die klassischen Basketball-Produktlinien sich weiter rückläufig entwickeln. Das Unternehmen plant, im Frühjahr 2027 mehr innovative Produkte auf den Markt zu bringen, allerdings gibt es bereits Anzeichen dafür, dass der Einzelhandel entsprechende Bestellungen kürzt.
Auch der chinesische Markt erweist sich bei der Transformation als Schwachstelle. Im vergangenen Quartal sank der Umsatz von Nike in der Region Greater China währungsbereinigt um etwa 17 %. Das Unternehmen hatte zuvor eingeräumt, zu wenig in lokale Geschäfte, den Produktmix und die Kundenbindung investiert zu haben, während es zugleich in einen intensiven Rabattwettbewerb geraten ist.
Unterdessen konkurrieren On, Hoka und andere spezialisierte Sportmarken um Marktanteile bei Lauf- und Lifestyle-Produkten. Dass Fußballstar Kylian Mbappé kürzlich seine langjährige Partnerschaft mit Nike beendete, um zu On zu wechseln, hat die Sorgen am Markt über die nachlassende Anziehungskraft der Marke weiter verstärkt.
Nike baut die Partnerschaften mit großen Einzelhändlern wieder auf, in der Hoffnung, die Reichweite seiner Produkte über Großhandelskanäle wieder auszuweiten. Allerdings warnte Dick's Sporting Goods zuvor, dass die verstärkten Rabatte von Nike zum Abbau schwergängiger Lagerbestände weiterhin Druck auf die Preisgestaltung der Marke und die Einzelhandelsmargen ausüben könnten.
Wie sieht die Wall Street Nike?
Während der Aktienkurs von Nike auf ein Mehrjahrestief fällt, gehen die Meinungen an der Wall Street über die Turnaround-Aussichten des Unternehmens weit auseinander. Laut TipRanks stufen von 31 Analysten, die Nike in den letzten 12 Monaten beobachtet haben, 8 die Aktie mit „Kaufen“ ein, 17 empfehlen „Halten“ und 6 raten zum „Verkaufen“ – bei einem durchschnittlichen Kursziel von 43,25 US-Dollar, einem Höchstwert von 75 US-Dollar und einem Tiefstwert von 30 US-Dollar.
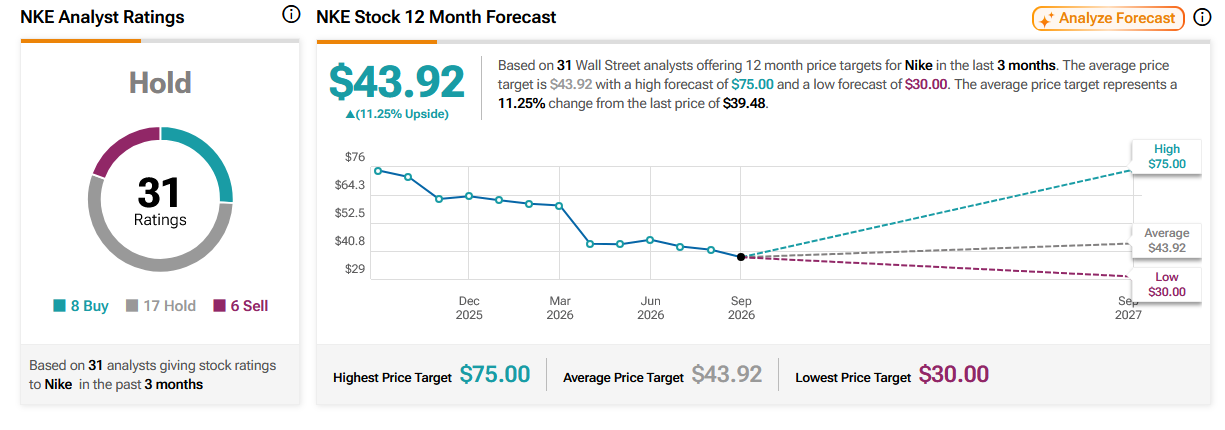
Quelle: TipRanks
Bank of America (BAC) hat Nike vor Kurzem von „Neutral“ auf „Underperform“ herabgestuft und das Kursziel von 47 US-Dollar auf 30 US-Dollar gesenkt. Analysten sind der Ansicht, dass zurückhaltende Konsumausgaben, eine schwache Nachfrage nach klassischen Lifestyle-Schuhen und der sich verschärfende Wettbewerb auf dem chinesischen Markt den Umsatzdruck auf Nike bis in das Geschäftsjahr 2027 hinein verlängern könnten.
Jefferies (JEF) vertritt hingegen eine vergleichsweise optimistische Haltung. Das Analysehaus rechnet damit, dass der Umsatz von Nike im ersten Quartal 11,5 Milliarden US-Dollar erreichen könnte, bei einem Gewinn je Aktie von 0,48 US-Dollar – beides leicht über den Konsenserwartungen. Die Analysten sind der Ansicht, dass Nordamerika und die Großhandelskanäle Anzeichen einer Stabilisierung zeigen könnten, und behalten daher die Einstufung „Kaufen“ mit einem Kursziel von 75 US-Dollar bei.
Empfohlene Artikel


