

【百强透视】净利增超19倍难敌AI抛售潮?江波龙(09976.HK)跌超8%
11月6日截至收盘,江波龙(09976.HK)报135.8港元,下跌8.55%,成交额1.25亿港元;同日其A股(301308.SZ)下跌4.87%。
当日午间,江波龙在港交所披露易发布《关于公司近期生产经营情况及加强回购与分红等措施的公告》,披露2026年1月至9月企业级业务实现营收超过人民币40亿元,较去年同期大幅增长。靓丽数据与股价重挫同日出现,将当前存储板块“业绩向上、股价向下”的剪刀差演绎得淋漓尽致。
美股AI抛售潮蔓延,存储股业绩与股价的“剪刀差”越拉越大
隔夜美股AI板块遭遇重挫后,恐慌情绪迅速蔓延至亚洲市场。
11月6日,韩国综合指数开盘即暴跌,一度跌约8%并跌破5000点,触发熔断机制;港股市场同样承压,恒生指数当日下跌1.27%,恒生科技指数下跌1.83%。存储概念成为重灾区:港股半导体板块整体下挫5.23%,其中澜起科技(06809.HK)下跌9.37%,兆易创新(03986.HK)下跌7.74%。江波龙H股当日下跌超8%,跌幅显著大于大盘。
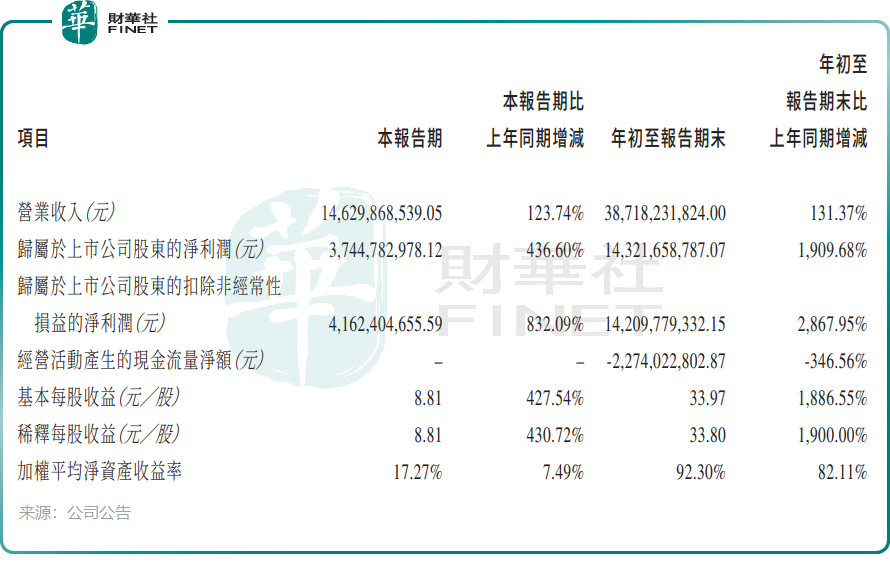
与股价形成鲜明对照的,是江波龙刚刚交出的历史级三季报。据公司10月29日披露的2026年第三季度报告,其前三季度实现营业收入387.18亿元(人民币,下同),同比增长131.37%;归母净利润143.22亿元,同比增长1909.68%;扣非净利润142.10亿元,同比增长2867.95%。单看第三季度,公司实现营收146.30亿元,同比增长123.74%,归母净利润37.45亿元,同比增长436.60%。
这种背离并非江波龙独有。野村证券10月25日研报统计显示,存储板块个股自高点平均回落约37%,2027年预期市盈率均值已降至约3倍,该行认为市场对人工智能投资前景的担忧“反应过度”,存储芯片短缺局面将持续至2028年。
摩根大通则在新近研报中指出,市场对AI融资、电力瓶颈及投资回报的担忧,与存储行业依然强劲的基本面之间出现明显背离:DRAM与NAND供需仍然紧张,长期供货协议不断扩大覆盖范围,行业基本面有望保持强劲至2028年,未来六个月存储企业盈利预测遭下调的可能性较低;但该行同时警告,缺乏明确的短期催化剂可能使存储股继续区间震荡,基本面改善未必能立即推动股价反弹。
午间紧急披露:企业级放量,全球化与股东回报同步加码
在股价跳水的同时,江波龙午间公告传递的首先是经营基本盘无虞:公司目前生产经营一切正常,2026年前三季度营收与净利润同比明显增长;其中最受市场关注的企业级业务,1月至9月实现营收超过40亿元,较去年同期大幅增长。
企业级存储正是本轮AI驱动存储超级周期的核心引擎。公司称,其在存储介质改善、颗粒改善等方面与终端互联网云厂商和其他重要客户携手研发,具备较强技术壁垒。
行业层面,据Trend Force集邦咨询预计,2026年第三季度传统DRAM合约价格环比上涨13%至18%,NAND Flash合约价格环比上涨10%至15%,大型云服务商已提前签约,同意以高于2026年第四季度的价格锁定2027年第一季度的DRAM采购,供需紧张格局仍在延续。
全球化与品牌业务是公告的另一看点。公司国际消费类存储品牌Lexar(雷克沙)销售收入保持良好上升势头,预计2026年全年有望突破10亿美元大关;巴西子公司Zilia截至10月31日的销售收入已超过10亿美元(未经审计)。
真金白银的股东回报则是公告中最直接的“护盘”信号。公司2026年已完成第一次并正在实施第二次中期分红,实施完成后年内累计分红金额将达12.69亿元,超过最近三年累计分红总额;公司同时表示,将深入研究央行近日提出的股票回购增持再贷款政策,结合公司资金情况与市场走势,继续通过回购维护公司价值和广大投资者利益。此前公司已于9月完成一轮8.00亿元的A股回购,回购股份229.06万股。
不过也要看到,公司H股9月8日以每股236港元挂牌,募资净额68.03亿港元,引入联想、传音、蓝思科技、北京君正等14家产业链上下游基石投资者,上市当日便跌破发行价,此后持续下跌,目前H股较A股折价近46%。“回购+分红”的组合拳能否对冲板块情绪的持续压制,仍待观察。
值得一提的是,港股100强评选活动自2012年举办以来,始终以科学的评价标准评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,将于2026年11月26日在香港会展中心举行颁奖盛典。江波龙凭借在半导体存储行业的领先地位和创纪录的业绩表现,具备冲击第十三届港股100强综合实力100强的潜力。更多评选信息及报名方式,请关注港股100强官方网站(www.top100hk.com)。
推荐文章


